ベトナムのエネルギー転換:一進一退する太陽光とEVの爆速普及
太陽光発電とEVが急速に広がるベトナムは、化石燃料を中心とした発展の順序を飛び越えようとしています。一方で、送電網の遅れ、石炭への依存、都市と農村の負担の違いも鮮明になっています。技術の普及が先行する「エレクトリック・ファストトラック」の現在地を、最新データと現場の動きから読み解きます。
ハノイの路上では、エンジン音にまじって電動二輪車が静かに走ります。そこから南へ目を移せば、乾いた土地が広がるニントゥアン省などに太陽光パネルが並びます。このふたつの風景は別々のものではありません。発電を太陽や風に替え、移動をガソリンから電気に替える「エレクトロテック」が、ベトナムでは同時に進んでいます。
この国の変化は、先進国が歩んだ順序をそのままなぞるものではありません。既存の化石燃料システムを少しずつ置き換えるより、安くなった太陽光、蓄電池、EVを一気に導入する。Emberが言うところの 「エレクトリック・ファストトラック」 です(Walter et al., 2026)。もっとも、速く走れることと、目的地に着けることは同じではありません。ベトナムの最新状況から見えるのは、技術の普及速度と、送電網、制度、地域社会が変わる速度のずれです。
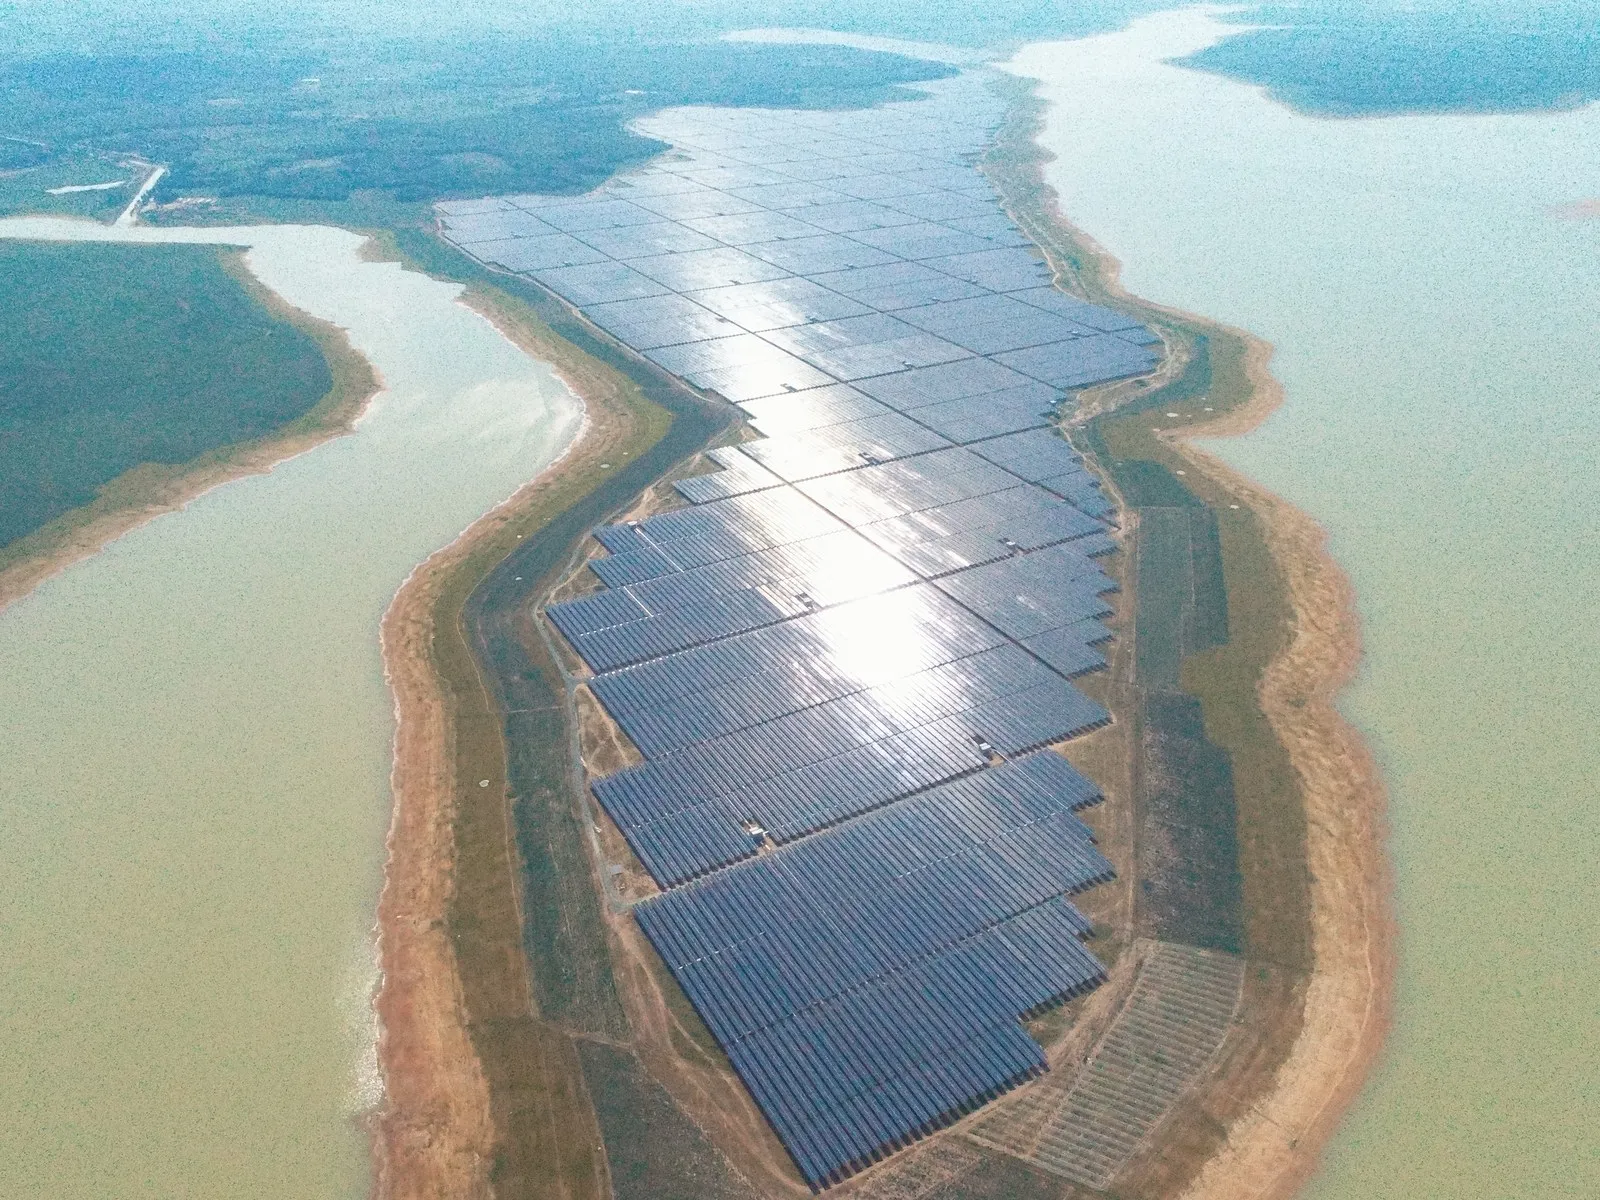 ベトナム南部のDau Tieng Solar Power Project。写真:TammyLe(Wikimedia Commons、CC BY-SA 4.0)

数年で太陽光大国へ
出発点は、固定価格買取制度(FIT)でした。ベトナム政府は期限内に運転をはじめた設備に有利な買取条件を示し、民間投資を呼び込みました。開発事業者は工期の短い太陽光発電へ集中し、設備は2019年ごろから急増します(Ghosal, 2025b)。国際再生可能エネルギー機関(IRENA)によると、2024年末の再エネ設備は約49GWで、全発電設備の58%を占めました。内訳は水力23.7GW、太陽光18.7GW、風力6.2GWです。2019年からの5年間で、太陽光は約3.7倍、風力は約16.5倍になりました(IRENA, 2025)。
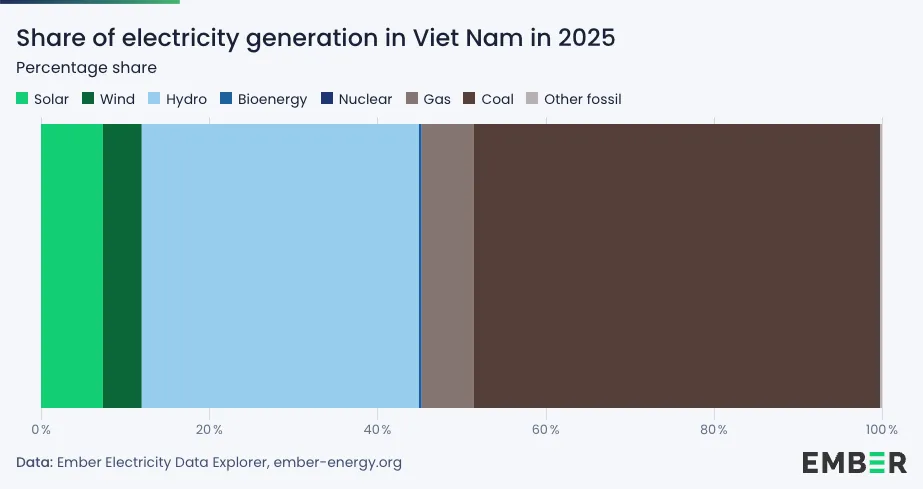
ただし、設備容量と実際に流れる電気は分けて見る必要があります。Emberの最新年次データでは、2025年の発電電力量に占める再エネは45.4%でした。水力が33.0%、太陽光が7.4%、風力が4.6%です。太陽光と風力を合わせても12.1%で、設備の存在感ほど大きくありません。しかも2025年は水力発電が前年比15.4%増えた一方、太陽光発電は10.8%減りました(Ember, 2026)。「設備を建てる」段階では東南アジアの先頭に立ったものの、「必要な場所と時間に届ける」段階で足踏みしているのです。
次の主役は送電網
FITは短期間で市場をつくりましたが、期限前の駆け込みを招きました。日射条件のよい中南部に発電所が集まり、需要の大きい都市や工業地帯へ運ぶ送電線の整備が追いつきませんでした。出力抑制で発電できない設備が生まれ、FIT終了後には後継の価格制度も定まらず、AP通信が取材した専門家は市場が「ほぼ止まった」と表現しています(Ghosal, 2025b)。
2025年に改定された第8次国家電力開発計画(PDP8)は、2030年の太陽光を46.5〜73.4GW、陸上・沿岸風力を26.1〜38.0GWへ増やす目標を掲げました。政府・公共施設と住宅の50%で自家消費型の屋根置き太陽光を利用し、大規模太陽光には出力の10%以上、2時間分の蓄電池を組み合わせる方針です。目標は再び大きくなりました(Prime Minister of Viet Nam, 2025)。
同時に、2030年の石炭火力は31.1GW、輸入LNG火力は22.5GWとされました。再エネだけでなく、原子力の再開や近隣国からの電力輸入も含む大きな計画です。背景には、2030年の発電電力量と輸入量を2025年実績の2倍前後にあたる560〜625TWhへ伸ばす想定があります(Prime Minister of Viet Nam, 2025)。高成長を支えながら排出を減らすため、あらゆる電源を積み上げた構成になっています。
ここで重要なのは、発電設備の数だけを追わないことです。国際エネルギー機関(IEA)は、ベトナムのネットゼロ電力部門には送電網の拡張、系統の柔軟性、需要側の省エネが欠かせないと指摘しています(IEA, 2024)。2023年の干ばつでは水力が落ち込み、北部で電力不足が起きました(Ghosal & Delgado, 2026)。その記憶から、石炭火力は供給力として手放しにくい存在です。Emberによると、2024年の石炭火力発電は前年比17.7%増え、電源構成の50.3%に達しました。2025年には2.3%減ったものの、なお48.1%を占めます(Ember, 2026)。IEAも、2030年までのASEANの石炭需要増加をインドネシアとベトナムが主導するとみています(IEA, 2025)。ベトナムは再エネ大国になった一方、まだ「脱石炭国」にはなっていません。
AP通信によると、2025年の石炭輸入は6,500万トンを超えて過去最高となりました。2022年に合意した「公正なエネルギー移行パートナーシップ(JETP)」は脱石炭を資金面から支える枠組みでしたが、案件づくりと資金動員は遅れ、2025年には米国が離脱しました(Ghosal & Delgado, 2026)。再エネの導入量だけを見れば成功していても、電力の安定供給と資金調達まで含めると、転換は直線では進んでいません。
一方で、2024年には大口需要家が再エネ事業者から電力を直接買う仕組みが導入されました。サムスンやLEGOのような製造企業にとって、クリーンな電力を調達できるかは輸出競争力にかかわります(Ghosal & Delgado, 2026)。屋根置き太陽光、蓄電池、直接電力購入契約を工業団地の需要と結びつけられれば、送電網の混雑を避けながら再エネを増やせます。つまり、再エネを安定して調達できるかどうかが、企業が工場の進出先を決める条件になりつつあります。
道路から進む電化
需要側では、さらに速い変化が起きています。IEAの『Global EV Outlook 2026』によると、2025年にベトナムで売れた新車の約40%が電気自動車となり、同国は東南アジア最大のEV市場になりました。国内メーカーVinFastがEV市場のほぼ全体を占め、小型で比較的手ごろなVF 3やVF 5が普及を押し上げています(IEA, 2026)。VinFastの発表では、2025年の国内EV納車は17万5,099台でした(VinFast, 2026b)。
生活への影響がより大きいのは二輪車です。IEAによれば、2025年の電動二輪車販売は約73万5,000台と前年の2倍を超え、二輪車販売の20%以上に達しました。ベトナムだけで世界の電動二輪車販売増加分の3割超を生み出しています(IEA, 2026)。VinFastだけでも電動二輪車40万6,453台を販売しました(VinFast, 2026a)。ただし、同社は急拡大の一方で大きな損失を計上しており、企業の販売実績と転換の持続可能性は同一ではありません(Ghosal, 2026)。
VinFastは車両だけを売っているのではありません。系列の配車サービスGreen SM、充電網、今後の電池交換網まで、自ら需要とインフラをつくっています(Ghosal, 2025a)。この垂直統合は市場を短期間で立ち上げる力になります。一方で、一企業の資金力や経営判断に国全体の電動化が左右される集中リスクも生みます。国産企業の成長を、競争や共通規格の整備とどう両立させるかが次の課題です。
政策も試行錯誤を続けています。ハノイでは2026年7月1日から低排出ゾーンの運用がはじまりました。当初は環状1号線内でガソリン二輪車を広く排除する方針が注目されましたが、実際にはホアンキエム地区の一部で、車種や時間帯を限った段階的な規制となりました(Government News, 2026)。これは後退というより、生活との調整です。二輪車は通勤手段であるだけでなく、配達、露店、送迎を支える仕事道具でもあります。充電や電池交換、公共交通、買い替え支援をそろえずに規制だけを先行させれば、費用は所得の低い人ほど重くなります(Ghosal, 2025a)。
農村から見える別の転換
都市で電動二輪車への買い替えが課題になる一方、農村では土地と生計が焦点になります。太陽光開発が集中したニントゥアン省で、農地を再エネ事業へ売却した294世帯を調べた研究では、少数民族の世帯ほど、耕作地、家畜用地、水、農業生態系といった「自然資本」を重く見ていました(Quang, 2025)。補償金が入れば暮らしがよくなる、という単純な話ではありません。土地を失った後も地域で働き続けられるかが問われます。
これは都市と農村の時間差でもあります。都市の消費者は安くなったEVという新しい選択肢を得ますが、発電設備が置かれる農村の住民は土地利用の変更を長く引き受けます。発電した電気と投資収益が都市へ流れ、地域に残るのが補償金と土地制約だけなら、「公正な転換」とは呼べません。誰が決め、誰が所有し、誰に収益が戻るのかまで確かめる必要があります。
その答えのひとつが、農業と発電を同じ土地でおこなう営農型太陽光です。ベトナム農業環境省とドイツ国際協力公社(GIZ)は、2025〜2027年に少なくとも10件の実証モデルをつくる事業をはじめました(Ministry of Agriculture and Environment of Viet Nam, 2025)。パネルの下で作物を育てたり、家畜を飼ったりできれば、発電収入を農村の所得安定につなげられます。ただし、作物の選定、日照、水利用、土地の権利、収益配分まで設計してこそ成り立ちます。農地を発電所に変えるのではなく、農業を続けられる発電所に変えられるかが問われています。
ファストトラックは近道ではない
ベトナムは、豊かになってから環境対策をはじめるという順序を飛び越え、工業化、再エネ、EVを同時に進めています。その意味で、エレクトリック・ファストトラックをもっとも鮮明に体現する国のひとつです。2025年には再エネ発電が増え、化石燃料による発電は減りました(Ember, 2026)。EVと電動二輪車の市場も、欧州の多くの国を上回る速度で育っています(IEA, 2026)。
それでも、太陽光の出力抑制、石炭への依存、VinFastへの集中、都市の働き手が負う買い替え費用、農村の土地問題は残ります。ここから得られる教訓は明快です。技術の導入は速くできても、転換を支える社会の仕組みは自動では生まれません。 送電網と蓄電池、市場制度、公共交通、地域の参加と利益配分を同じ速度で整えられるか。ベトナムの次の段階を決めるのは、太陽光パネルやEVの台数より、その間をつなぐインフラとガバナンスです。
参考文献・データ出典
- Ember. (2026). Yearly electricity data. Retrieved August 16, 2026, from https://ember-energy.org/data/yearly-electricity-data/
- Ghosal, A. (2025a, October 20). Vietnam’s love affair with gas bikes is colliding with a new electric reality. Associated Press. https://apnews.com/article/4ab76826787a806392655b843c374f3a
- Ghosal, A. (2025b, February 27). Vietnam plans energy shift toward building more solar, less reliance on gas and coal. Associated Press. https://apnews.com/article/832e7b8bb7c103fb17e1f86121f735cf
- Ghosal, A. (2026, July 29). Vietnam’s biggest company, Vingroup, goes global as its home market slows. Associated Press. https://apnews.com/article/vietnam-vingroup-uzbekistan-congo-property-vinfast-290c77eb74d682f6ac5dd8cab4866880
- Ghosal, A., & Delgado, A. L. (2026, January 22). Rising coal demand overshadows Southeast Asia’s transition to renewable energy. Associated Press. https://apnews.com/article/southeast-climate-fossil-coal-energy-renewable-3dceea3bfa849edd9ccb78ff1e2f9b52
- Government News. (2026, July 5). Công bố Đề án “Vùng phát thải thấp trong vành đai 1, thành phố Hà Nội”. https://xaydungchinhsach.chinhphu.vn/cong-bo-de-an-vung-phat-thai-thap-trong-vanh-dai-1-thanh-pho-ha-noi-119260703145217105.htm
- International Energy Agency. (2024). Achieving a net zero electricity sector in Viet Nam. https://www.iea.org/reports/achieving-a-net-zero-electricity-sector-in-viet-nam
- International Energy Agency. (2025). Coal 2025. https://www.iea.org/reports/coal-2025
- International Energy Agency. (2026). Global EV outlook 2026. https://www.iea.org/reports/global-ev-outlook-2026
- International Renewable Energy Agency. (2025). Viet Nam energy profile. https://www.irena.org/-/media/Files/IRENA/Agency/Statistics/Statistical_Profiles/Asia/Viet-Nam_Asia_RE_SP.pdf
- Ministry of Agriculture and Environment of Viet Nam. (2025, September 10). Agri-PV project deploys at least 10 agricultural solar power models. https://en.mae.gov.vn/Pages/chi-tiet-tin-Eng.aspx?ItemID=9001
- Prime Minister of Viet Nam. (2025, April 15). Decision No. 768/QD-TTg approving the adjustment of the National Power Development Plan VIII. https://chinhphu.vn/?classid=2&docid=213388&pageid=27160
- Quang, N. N. (2025). Differences in livelihood satisfaction between ethnic groups after selling farmland for renewable energy power projects in Ninh Thuan province, Vietnam. Frontiers in Sustainable Food Systems, 8, 1492400. https://doi.org/10.3389/fsufs.2024.1492400
- VinFast. (2026a, January 26). VinFast đạt doanh số kỷ lục 406.453 xe, dẫn đầu thị trường xe máy điện Việt Nam năm 2025. https://vinfastauto.com/vn_vi/vinfast-dat-doanh-so-ky-luc-406453-xe-dan-dau-thi-truong-xe-may-dien-viet-nam-nam-2025
- VinFast. (2026b, January 13). VinFast lập kỷ lục bàn giao 175.099 xe ô tô điện tại Việt Nam năm 2025. https://vinfastauto.com/vn_vi/vinfast-lap-ky-luc-ban-giao-xe-o-to-dien-tai-viet-nam-2025
- Walter, D., Butler-Sloss, S., Issac, A., & Bond, K. (2026). The electric fast-track for emerging markets: How electrotech can serve the billion people left behind by the fossil system and open up a faster path to prosperity. Ember. https://ember-energy.org/latest-insights/the-electric-fast-track-for-emerging-markets/