スペインの電力システム:大停電後の変化
再生可能エネルギーが電力の半分以上を担うスペインで、2025年に欧州でも過去20年で最悪とされる大停電が起きました。原因は「太陽光が多すぎた」ことではなく、変化した電源構成に電圧制御や市場制度が追いつかなかったことでした。停電後に加速する蓄電池投資と、その収益・制度の現実から、再エネ先進国が直面する次の課題を追います。
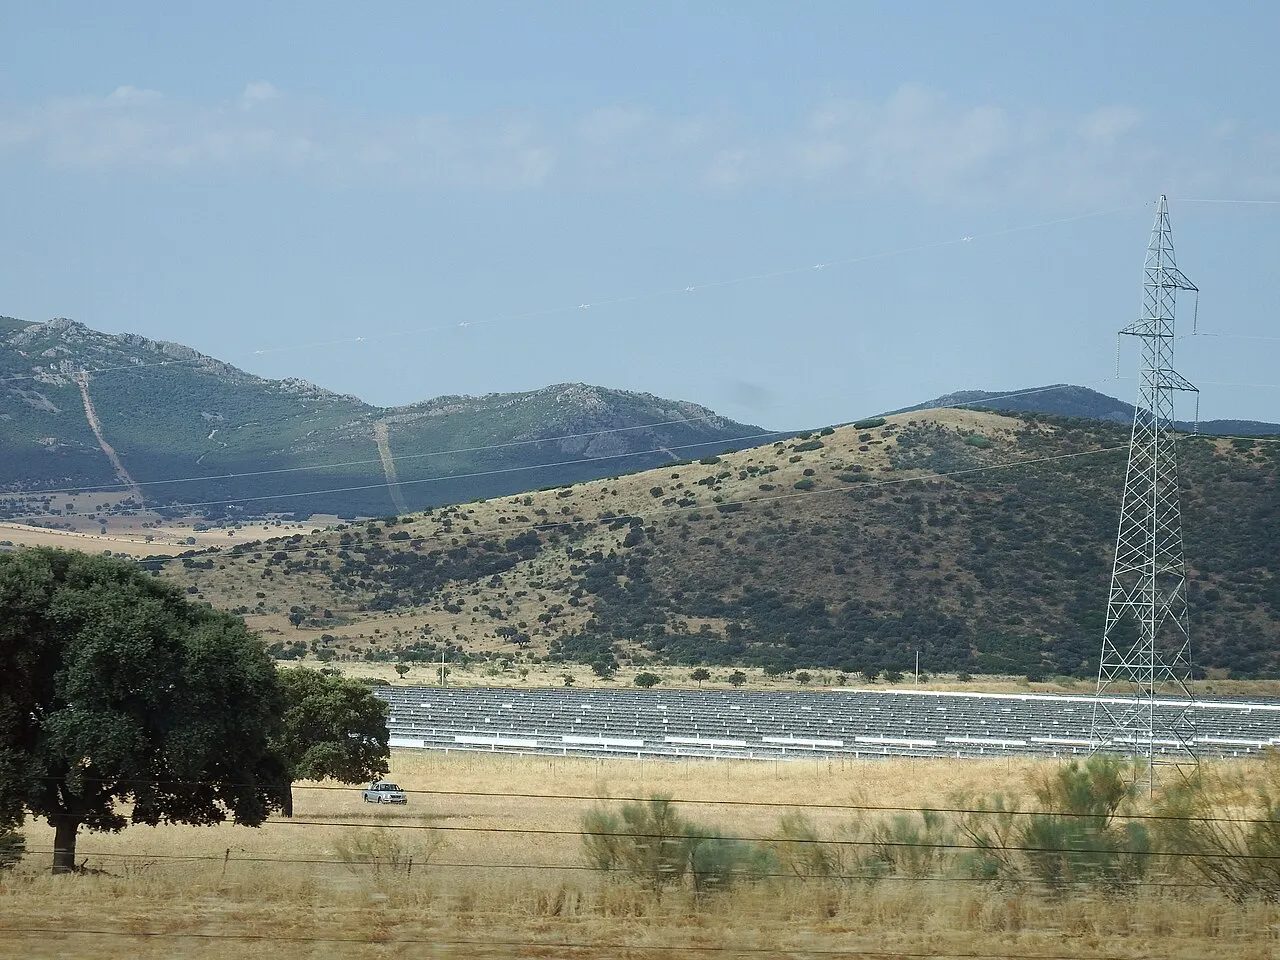
スペイン・カスティーリャ=ラ・マンチャ州の太陽光発電所と送電線。撮影:19Tarrestnom65(Wikimedia Commons、CC BY-SA 4.0)

2025年4月28日午後0時33分、スペインとポルトガルの電力系統が崩れました。信号が消え、マドリードの地下鉄は止まり、携帯電話の基地局や店舗の決済端末も次々に沈黙しました。スペイン政府が当日に示した速報値では、約15GW、当時の需要の約6割にあたる発電がわずか5秒で失われました。ポルトガルでは翌29日午前0時22分、スペインでは午前4時までに送電系統が復旧しました。それでも、都市の機能が電気と通信にどれほど深く依存しているかを、市民は数時間にわたって思い知らされました(La Moncloa, 2025; ENTSO-E, 2026; Joshi, 2026)。
事故の直後、議論は「再生可能エネルギーを増やしすぎたのではないか」という単純な問いに傾きました。停電直前の時間帯に、太陽光と風力がスペインの電力供給の約7割を占めていたためです。しかし、2026年3月に欧州送電系統運用者ネットワーク(ENTSO-E)が公表した最終報告書は、再エネの比率だけを原因とする見方を退けました。浮かび上がったのは、発電設備の更新速度に、系統運用、接続ルール、監視、電圧制御の仕組みが追いついていなかったという、より複雑な問題でした(ENTSO-E, 2026)。
原因は「太陽光が多すぎた」ではない
電力系統には、電気の量をそろえる周波数の管理と、電気を押し流す力にあたる電圧の管理があります。大停電については、火力や原子力の回転機が減り、系統の慣性が不足したとの説明が広く流通しました。慣性は重要な系統サービスです。しかしENTSO-Eの検証では、事故時の慣性を大幅に増やした想定でも、その後の事象の連鎖を止められなかったとされました。今回の中心は周波数よりも電圧でした。
事故前には複数の電気的な振動が発生していました。その後、スペイン南部などで発電出力が急減し、一部の発電設備が本来の保護設定とは異なる条件で系統から切り離されました。電圧を下げるために必要な無効電力を十分に吸収しなかった従来型電源もありました。運用者が利用できた、余分な無効電力を吸収して電圧上昇を抑える設備(分路リアクトル)などは動作したものの、静的な設備だけでは急変への対応に限界があります。電圧が上がり、設備の保護機能が働き、さらに多くの発電設備が系統から切り離される連鎖が生まれました。
ENTSO-Eは、振動、電圧・無効電力制御の不足、地域ごとに異なる運用、急速な出力低下、発電設備の離脱、安定化能力の偏りが重なったと結論づけています。運用者、発電事業者、規制当局のいずれかひとつに原因を押し込めることもできません。問われたのは、電源構成が変わったにもかかわらず、系統を支えるサービスを誰が、どの性能で提供するかが曖昧だったことです(ENTSO-E, 2026)。
発電の転換が、系統の更新を追い越した
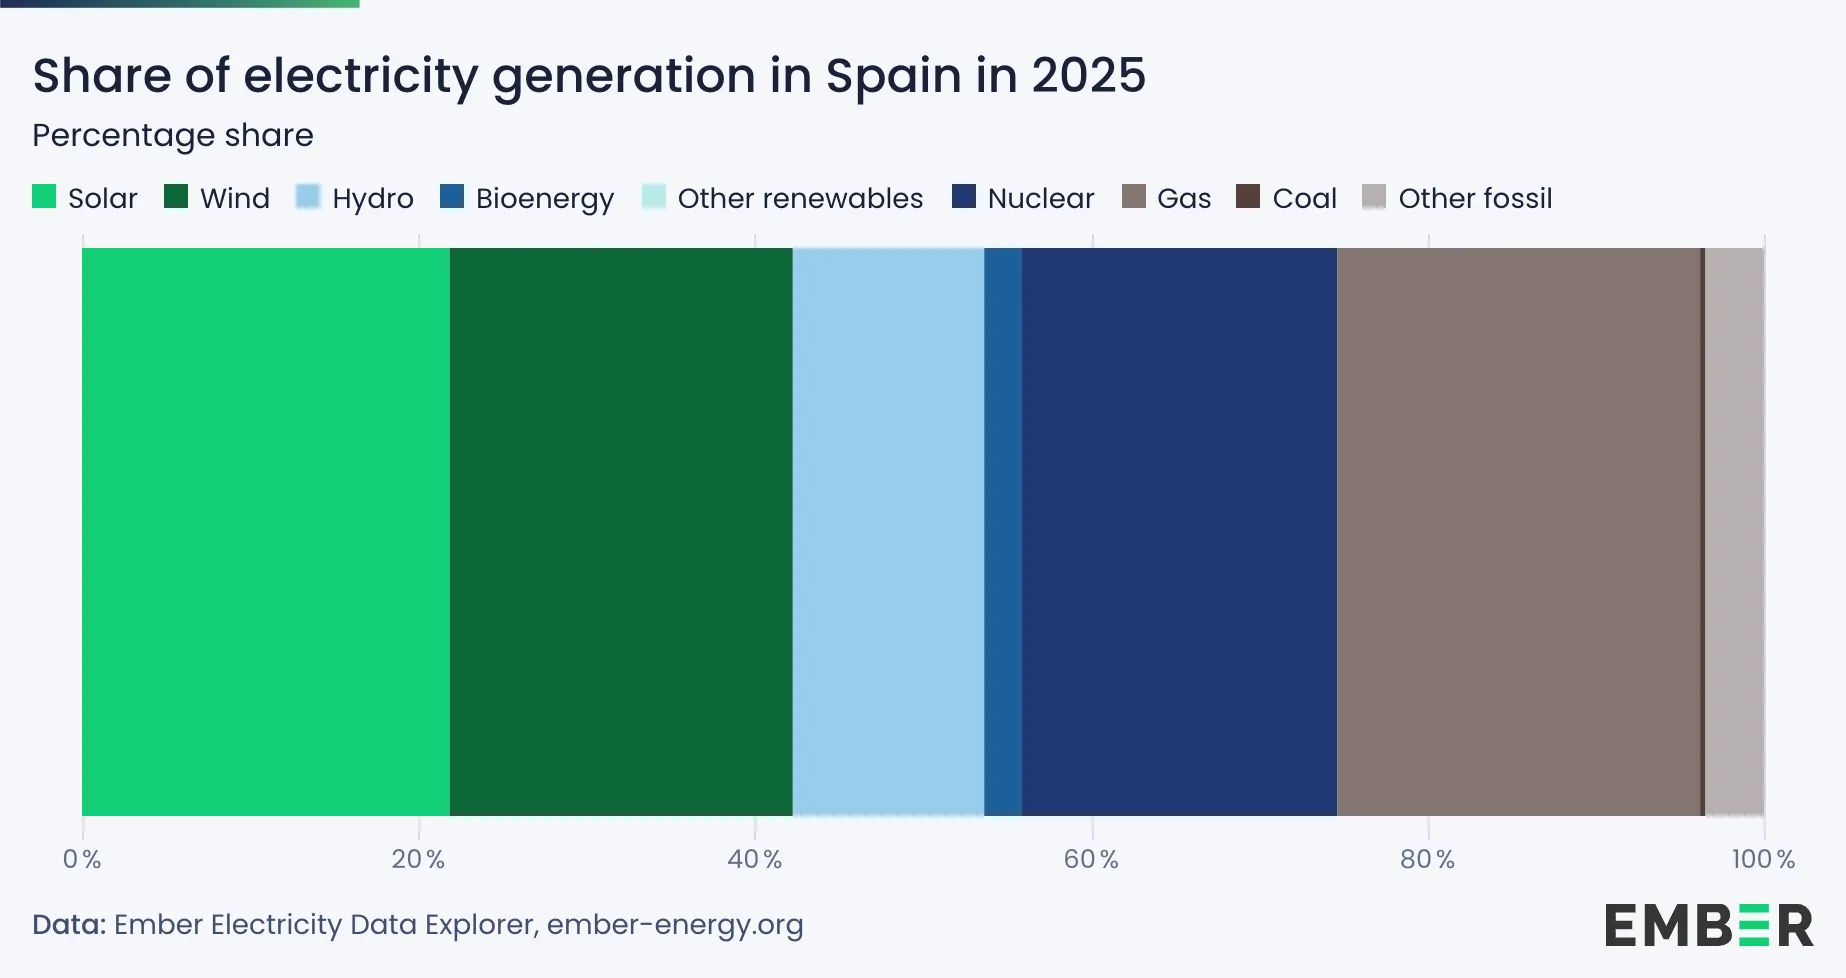
スペインの再エネ拡大は失敗ではありません。むしろ速い成功でした。Red Eléctricaによると、2025年の再エネ発電比率は自家消費を含めて56.6%に達しました。太陽光発電の設備容量は自家消費を含めて約50GWとなり、全設備の33.1%を占めます。Emberのデータでは、2025年に太陽光と風力を合わせた発電比率は約42%でした(Red Eléctrica, 2026; Ember, 2026a)。
この動きはスペインだけではありません。国際再生可能エネルギー機関(IRENA)によると、2025年に世界で新設された再エネ設備は692GWで、電源設備の新規増加分の85.6%を占めました。国際エネルギー機関(IEA)も、2025年には蓄電池が電力部門でもっとも速く伸びた技術だったと報告しています(IRENA, 2026; IEA, 2026)。太陽光や風力を既存系統に例外として受け入れる時代ではなく、それらを前提に系統を設計し直す段階に入ったのです。
太陽光が増えると、晴天の昼には電気が余り、日没後には出力が急減します。発電所から都市へ一方向に電気を送るだけだった系統に、各地の発電設備、自家消費、電気自動車、蓄電池が加わります。必要なのは発電電力量だけではありません。送電線、地域間連系、需要を動かす料金、瞬時の電圧調整、需給を時間単位でずらす貯蔵を、ひとつのシステムとして組み直す必要があります。
蓄電池ブームをどう見るか
大停電のあと、目に見えて動いたのが蓄電池です。再エネ推進団体Fundación RenovablesがRed Eléctricaなどのデータを集計したところ、スペインの系統用蓄電池は2025年4月の28MWから2026年4月の193MWへ増えました。増加率は589%です。自家消費に併設する蓄電池も、2025年中に155MWhから339MWhへ119%増えました(Fundación Renovables, 2026)。
伸び率だけを見ると急成長です。それでも193MWという出発点は小さく、ドイツ、イタリア、英国の数GW規模には届きません。Red Eléctricaが示す2025年末の貯蔵設備は3.427GWですが、その大半は揚水発電です(Red Eléctrica, 2026)。短時間に応答しやすいリチウムイオン電池と、長時間の貯蔵に向く揚水では役割が異なります。容量の数字を足すだけでは、系統が必要とする性能は見えてきません。
蓄電池には二つの仕事があります。ひとつは、昼の余剰電力をためて夕方に送る仕事です。Fundación Renovablesは、系統混雑などで利用できなかった2025年の再エネ電力を5,414GWhと推計しています。蓄電池は、この損失を減らし、価格が安い時間から高い時間へ電気を移せます。もうひとつは、適切なインバーターと制御を備え、周波数や電圧をすばやく支える仕事です。単に大きな「電気の箱」を置けばよいわけではありません。どの地点に接続し、どの系統サービスを契約し、異常時にどう動くかまで設計する必要があります。
蓄電池市場を分析するModo Energyの知見を重ねると、事業性も昼夜の価格差だけでは決まりません。同社は、50MW・4時間の蓄電池をエネルギー市場と需給調整市場で横断的に運用するモデルを、2024年以降の実際の価格で検証しています。このモデルでは、2025年に蓄電池が放電した平均価格は約90ユーロ/MWhと、市場平均の60ユーロ/MWhを50%上回りました。前日・当日市場だけでなく、周波数調整や系統混雑を解消するサービスにも参加したことで、収益機会が広がったためです(Martinez, 2026a)。
ただし、これは実在する発電所の決算ではなく、一定の条件を置いたシミュレーションです。蓄電池が増えれば、全設備が同じ収益を得られるとも限りません。Modo Energyの2026年8月の試算では、前日市場以外から得る年間収益は、設備1MWあたりで比べると、5MWの蓄電池の19万6,000ユーロから500MWの蓄電池では5万5,000ユーロへ72%低下しました。需給調整市場には限られた取引量しかなく、蓄電池同士だけでなく、揚水発電、火力、デマンドレスポンスとも競うためです。設備計画が膨らむほど、長期契約や容量市場など、収入を安定させる制度の重要性が増します(Martinez, 2026b)。
当面はガス、将来は柔軟性
停電後の緊急対応として、運用者は通常より多くのガス火力をあらかじめ稼働させ、電圧制御の余裕を確保しました。Red Eléctricaが「強化運用」と呼ぶ予防的な運用です。『Cinco Días』がRed Eléctricaのデータから集計したところ、2025年5〜10月のガス複合火力の発電量は前年同期比で約50%増え、追加排出は約254万トンのCO2に達しました。脱炭素を進めるための系統が、安全確保のため一時的に化石燃料への依存を深めたことになります(Ruiz, 2025)。
これは再エネから後退すべき理由ではなく、ガス以外の安定化手段が足りなかったことの表れです。蓄電池、同期調相機、揚水発電、地域間連系、需要応答、再エネ設備による動的電圧制御を増やせば、火力を常時待機させる必要は下げられます。スペインの規制当局CNMCは2026年7月、再エネの電圧制御への参加を促す運用手続きを改定しました。停電時には十分に活用されていなかった能力を、報酬の対象となる系統サービスへ変える一歩です(CNMC, 2026)。
22.5GWは「電池だけ」の目標ではない
スペイン政府の国家エネルギー・気候計画(PNIEC)は、2030年の貯蔵目標を22.5GWとしています。ここにはリチウムイオン電池だけでなく、揚水発電や太陽熱発電の貯蔵も含まれます。REN21によると、2024年末時点で貯蔵を支援する政策を導入した国は少なくとも26か国あり、スペインの目標は国際的にも大きい部類です(MITECO, 2024; REN21, 2025)。
目標を設備へ変える資金も動きはじめました。政府は2025年10月、143件、合計2.4GW・8.9GWhの貯蔵事業に8億3,970万ユーロを配分する暫定案を発表しました。2026年7月には、七つの揚水発電事業に1億6,500万ユーロを交付し、2.071GW・21.091GWhを整備する決定も公表しました(MITECO, 2025, 2026)。一方で、許認可、系統接続、収益制度が整わなければ、申請の山は運転中の設備には変わりません。貯蔵は発電と送電の両方に関わるため、電気を買う時と売る時の二重負担や、系統サービスの評価方法も事業性を左右します。
2026年夏の猛暑は、次の課題を早くも示しました。Emberの分析では、スペインの熱波時の電力需要は直前の日々より最大13%増え、太陽光発電は6〜7月の平常日平均を5%上回りました。昼間の需給を太陽光が支えた一方、日没後には需給が締まり、スペインの前日市場価格は2022〜23年冬のガス危機以来の高値圏に達しました。昼の電気を夜へ移す能力が、供給安定と価格の両方を左右しているのです(Ember, 2026b)。
イベリア大停電が残した教訓は、「再エネか安定供給か」という二者択一ではありません。発電設備を速く増やすだけでは、電力転換は完成しないという教訓です。スペインはいま、安い電気を大量につくる段階から、必要な場所と時間へ届け、異常時にも支える段階へ進もうとしています。22.5GWという数字より重要なのは、電池、揚水、送電網、需要、インバーターを同じ設計図の上に置けるかどうかです。大停電のあとに問われているのは、再エネの限界ではなく、再エネを社会インフラとして使いこなす制度と運用の速度なのです。
参考文献
- Comisión Nacional de los Mercados y la Competencia. (2026, July 10). La CNMC aprueba modificar dos procedimientos de operación para incentivar que las renovables participen en el control de tensión. https://www.cnmc.es/prensa/procedimientos-control-tension-20260710
- Ember. (2026a). European Electricity Review 2026. https://ember-energy.org/latest-insights/european-electricity-review-2026/
- Ember. (2026b, August 13). Solar helps Europe’s grid withstand extreme heat. https://table.media/assets/documents/solar-helps-europe-s-grid-withstand-extreme-heat.pdf
- European Network of Transmission System Operators for Electricity. (2026, March 20). 28 April 2025 blackout. https://www.entsoe.eu/publications/blackout/28-april-2025-iberian-blackout/
- Fundación Renovables. (2026, April 28). The storage revolution: A 589% increase in battery capacity following the power cut. https://fundacionrenovables.org/en/after-the-blackout-the-battery-revolution-installed-capacity-increased-by-more-than-500/
- International Energy Agency. (2026). Global Energy Review 2026. https://www.iea.org/reports/global-energy-review-2026
- International Renewable Energy Agency. (2026). Renewable capacity statistics 2026. https://www.irena.org/Publications/2026/Mar/Renewable-capacity-statistics-2026
- Joshi, K. (2026, April 28). One year after Spain’s blackout, its shift to renewables and grid evolution power on. The Guardian. https://www.theguardian.com/world/2026/apr/28/blackout-spain-renewable-energy-grid-solar-wind
- La Moncloa. (2025, April 28). Pedro Sánchez anuncia que ya “se ha restablecido casi el 50% del suministro eléctrico nacional”. https://www.lamoncloa.gob.es/presidente/actividades/Paginas/2025/280425-presidente-red-electrica.aspx
- Martinez, P. (2026a, July 6). What would a battery have earned in Spain? Introducing the ME BESS ES benchmark. Modo Energy. https://modoenergy.com/research/es-bess-me-benchmark-revenue-stack
- Martinez, P. (2026b, August). August 2026 Spain benchmark update: Liquidity restrictions added. Modo Energy. https://modoenergy.com/research/spain-bess-asset-size-liquidity-methodology
- Ministerio para la Transición Ecológica y el Reto Demográfico. (2024, September 24). Plan Nacional Integrado de Energía y Clima 2023–2030. https://www.miteco.gob.es/content/dam/miteco/es/energia/files-1/pniec-2023-2030/PNIEC_2024_240924.pdf
- Ministerio para la Transición Ecológica y el Reto Demográfico. (2025, October 27). Sara Aagesen anuncia la asignación de 840 millones a 143 proyectos que reforzarán el almacenamiento energético. https://www.miteco.gob.es/es/prensa/ultimas-noticias/2025/octubre/sara-aagesen-anuncia-la-asignacion-de-840-millones-a-143-proyect.html
- Ministerio para la Transición Ecológica y el Reto Demográfico. (2026, July 20). El MITECO adjudica 165 millones en ayudas a siete proyectos innovadores de almacenamiento energético mediante bombeo reversible. https://www.miteco.gob.es/es/prensa/ultimas-noticias/2026/julio/el-miteco-adjudica-165-millones-en-ayudas-a-siete-proyectos-inno.html
- Red Eléctrica. (2026, March 11). The Spanish electricity system in 2025. https://www.ree.es/en/press-office/news/press-release/2026/03/the-spanish-electricity-system-in-2025-electricity-demand-generation-and-installed-power-capacity-increase
- REN21. (2025). Renewables 2025 global status report. https://www.ren21.net/gsr-2025/
- Ruiz, C. (2025, November 4). La producción eléctrica con gas se dispara un 50% por la gestión reforzada de REE tras el apagón. Cinco Días. https://cincodias.elpais.com/companias/2025-11-04/la-produccion-electrica-con-gas-se-dispara-un-50-por-la-gestion-reforzada-de-ree-tras-el-apagon.html