エジプトの再エネ転換:砂漠の太陽と経済
再エネ45%と欧州への送電を掲げるエジプト。その足元では、弱い送電網と外貨不足、減り続けるガスが転換を縛ります。南シナイの小さな営農型太陽光から、再エネを暮らしに届く電気へ変える条件を追います。
南シナイ半島のヌウェイバに、わずか6kWの太陽光設備があります。ベルギーの再エネ企業3E、Habiba Community、アレクサンドリア大学の水研究拠点などが、農地の上にパネルを設けました。強い日射を部分的に遮り、作物の熱ストレスと土壌からの水分蒸発を抑えながら、地域で使う電気もつくる営農型太陽光(agrivoltaics)の実証です(3E, 2026)。
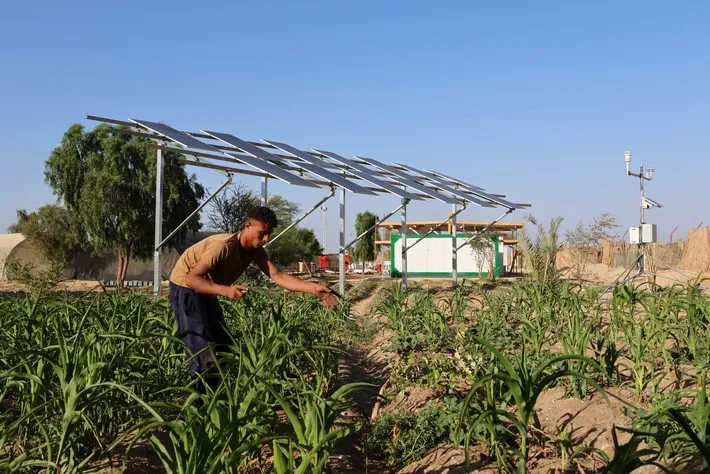 南シナイの6kW営農型太陽光の実証。写真:3E(撮影)/ORG(著作権)、Presseportal
エジプトでは、3GWの電気を地中海の海底ケーブルでギリシャへ送る計画が動いています。片方は集落に置かれた6kW、もう片方はその50万倍です。この極端な規模の差に、エジプトのエネルギー転換がかかえる可能性と難しさが表れています。
目標は上がり、実績も動きはじめた
2026年6月、エジプト大統領府は、再エネ比率を「今後2年間で45%」へ高める方針を示しました。太陽光、風力、蓄電池、系統強化を含む約105件の事業を進め、2028年の達成をめざすという内容です(Presidency of the Arab Republic of Egypt, 2026)。従来の目標は2030年に42%、2040年に60%超でした。時間軸は一気に縮まりました。
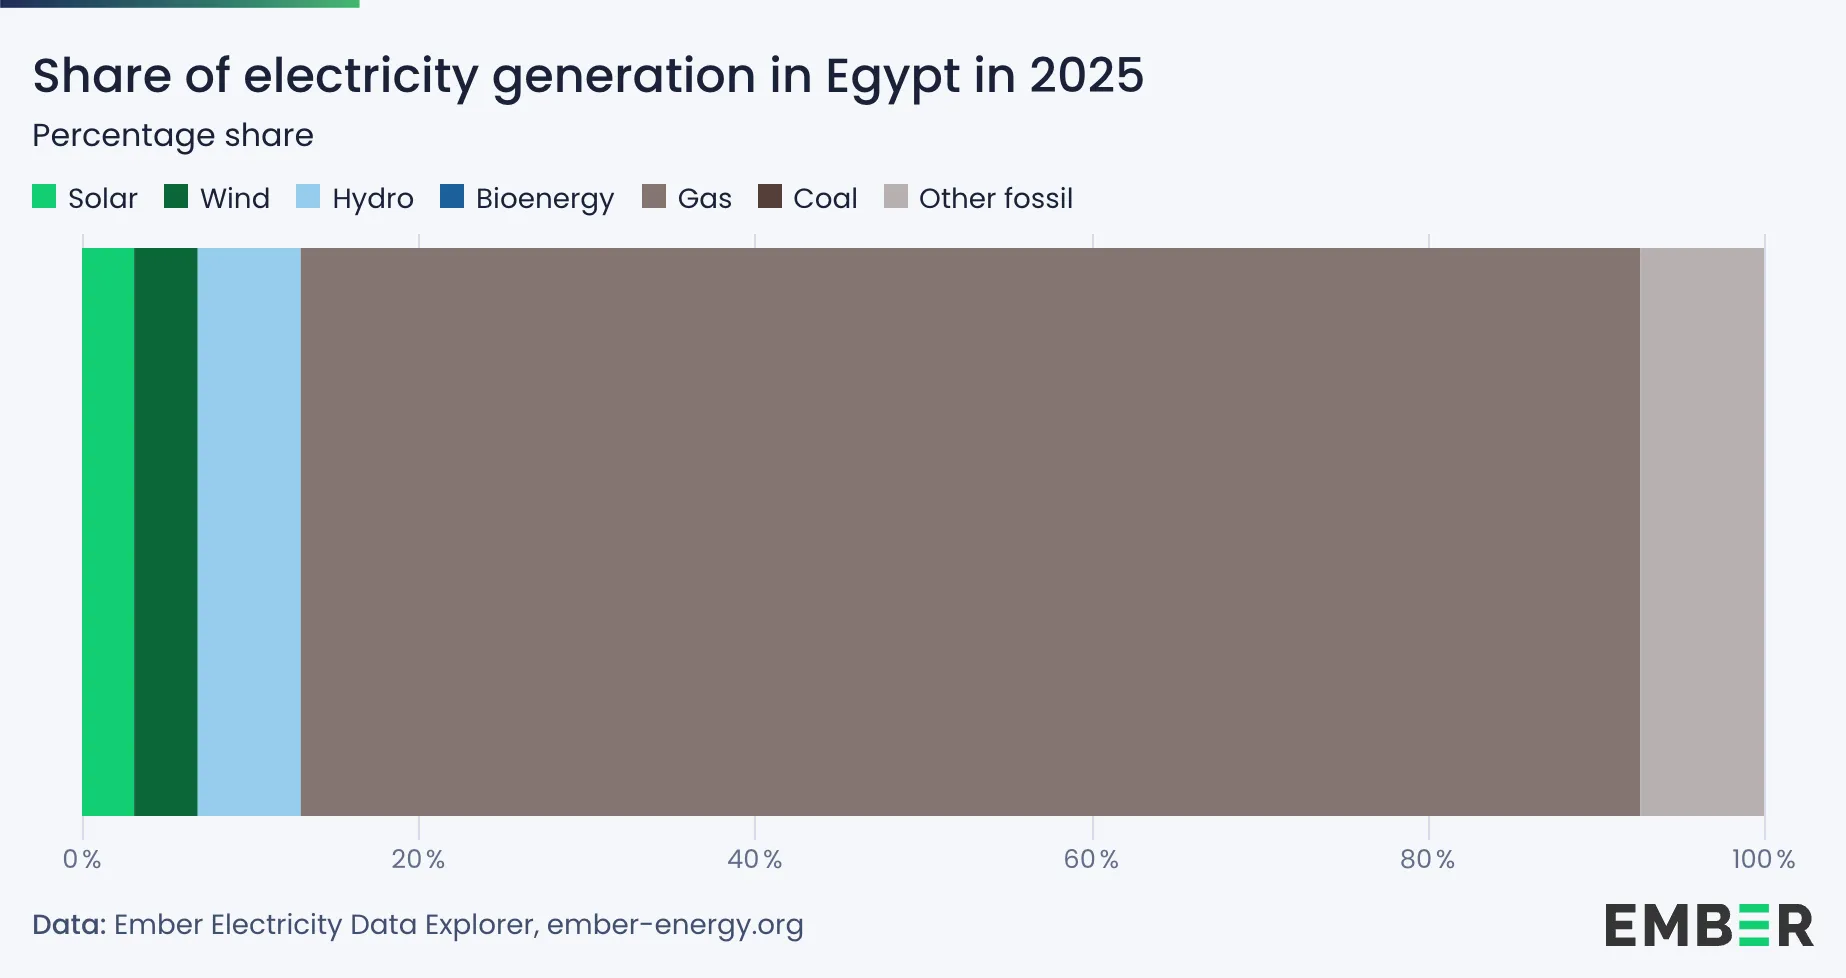
足元の数字とは大きな距離があります。Emberの最新年次データによると、2025年の発電電力量245.7TWhのうち、再エネは31.9TWh、比率は13%でした。内訳は水力6.1%、風力3.8%、太陽光3.1%です。ガスだけで79.6%、化石燃料全体では87%を占めました。2020年の再エネ比率は12%だったため、5年間の上昇は約1ポイントにとどまります(Ember, 2026)。
それでも、停滞だけを語るのは正確ではありません。IRENAによると、再エネ設備容量は2024年末の7.72GWから2025年末には9.26GWへ増えました。1年間で約20%の増加です。風力は3.03GW、太陽光は3.27GWに達し、全発電設備に占める再エネの比率も12.5%から14.6%へ上がりました(IRENA, 2026)。建設中の案件が動きはじめたことは確かです。
ここで注意したいのは、目標の分母です。REN21はエジプトの42%目標を「設備容量」と整理する一方、エジプトのNDC本文は「発電電力量」と記しています(REN21, 2024; Government of Egypt, 2023)。設備容量と実際に生まれる電力量は同じではありません。2028年の45%も公表文では「エネルギーミックス」とされ、定義が明瞭ではありません。目標を評価するには、何を45%にするのかを政府がそろえて示す必要があります。
ガスの安心が、供給不安に変わった
エジプトが再エネを急ぐ理由は、気候変動だけではありません。2015年に巨大なZohrガス田が見つかり、エジプトはガス輸出国へ戻りました。2019年に約1.65GWのBenban太陽光発電所が完成したあと、安い国産ガスへの安心から再エネ開発の勢いが弱まったと、現地の太陽光事業者Hatem Tawfikは指摘しています(Nader, 2026)。
その前提は長く続きませんでした。IEAによると、エジプトのガス生産量は2021年から2024年に約30%、21bcm減少し、2025年1〜4月には前年同期比でさらに約20%落ち込みました。エジプトは2024年にLNGの純輸入国へ転じ、イスラエルからのパイプラインガスは2025年1〜4月の一次ガス供給の17%を占めました(IEA, 2025)。
2023年と2024年には、暑さで冷房需要が増えるなか、燃料不足による計画停電が暮らしを直撃しました。2024年6月には停電時間が一時的に1時間延長され、日によって最大3時間になりました。政府は同年夏、LNGと重油の追加調達によって停電を止めています(Reuters, 2024)。国内資源と思われていたガスへの依存が、輸入価格、外貨、近隣国の供給事情に左右されるリスクへ変わったのです。
発電所より先に問われる送電網と金融
砂漠にパネルや風車を建てても、電気を運べなければ使えません。紅海沿岸やスエズ湾の適地からカイロなどの需要地へ電気を送るには、変電所、基幹送電線、蓄電池、デジタル制御が必要です。シシ大統領は2026年3月、送電・系統設備の全面更新には500億ドル、約7.9兆円が必要だと述べました(Nader, 2026)。
欧州も資金を出しはじめています。EUと欧州投資銀行は2026年6月、6億9000万ユーロ、約1270億円の融資・補助金パッケージを発表しました。国営のエジプト電力送電会社(EETC)が、2030年までに太陽光・風力22GWを国家送電網へ接続・統合し、送電損失を減らす計画です(European Investment Bank, 2026)。ただし、これは全国更新に必要とされる金額の一部です。
金融面の制約も重なります。エジプトポンドの下落は、輸入するパネル、風力タービン、蓄電池の負担を増やします。IMFは2026年後半のインフレ率を16.7%と見込み、エネルギー価格と為替下落を要因に挙げました(International Monetary Fund, 2026)。国際金融機関の保証や長期融資がなければ、外貨で設備を買い、現地通貨で電気料金を回収する事業は組みにくくなります。再エネ資源は豊富でも、投資条件まで自動的に良くなるわけではありません。
輸出ハブの前に、国内で使える電気を
象徴的なのが、エジプトとギリシャを結ぶGREGY海底送電線です。計画容量は3GW、距離は約1000km、事業費は約40億ユーロ、約7400億円です。2025年5月の時点では運転開始まで5年という意欲的な工程が示されましたが、AP通信はあくまで「提案中」の計画と報じています(Gatopoulos, 2025)。
グリーン水素にも同じ落差があります。政府の専用サイトには23件の有効な覚書と15件の拘束力ある枠組み合意が掲載されています。しかし、政府自身が示す事業工程では、枠組み合意のあとに事業化調査、最終投資決定、事業契約、資金調達完了が続きます(Egypt Green Hydrogen, n.d.)。合意件数と、実際に建設へ進む件数を分けて見る必要があります。
輸出は外貨を稼ぎ、欧州の脱炭素にも役立ちます。一方、国内の電力不足が解消しないまま輸出設備を優先すれば、転換の利益が家庭や農村へ届きにくくなります。Climate Home Newsの取材に対し、Tawfikは、必要量を超えて生産できるようになってはじめてハブになれると話しました。屋根置き太陽光やミニグリッドを増やすことは、輸出構想の反対ではなく、その土台です(Nader, 2026)。
農地の小さな実証が示す別の道
冒頭のHabiba Communityの実証は、こうした分散型の可能性を具体化します。パネルがつくる部分的な日陰で高温と蒸発をやわらげ、発電した電気を地域で使う。南シナイの6kWに続き、マルサ・マトルーフでは100kWの設備が建設中です。長期の農業・環境データはこれから集められる段階で、現時点では成果を断定できません(3E, 2026)。
技術の可能性には別地域の研究による裏づけがあります。中国でおこなわれた45日間の実験では、営農型太陽光の設計に応じて土壌表面からの累積蒸発量が21%または33%減りました(Omer et al., 2022)。ただし、日陰が強すぎれば作物の収量は落ちます。どの作物に、どの高さと間隔でパネルを置くかを、土地ごとに検証しなければなりません。
営農型太陽光は、全国の電力需要を単独で満たす技術ではありません。それでも、送電網の完成を待たずに灌漑ポンプや小規模な淡水化設備を動かせるなら、水、食料、電気を同じ場所で支える仕組みになります。必要な外貨、系統容量、工期が大規模案件より小さく、故障や投資のリスクも分散できます。
エジプトには、地中海を越えて電気を運ぶ太い送電線も必要です。同時に、農地や集落へ電気を届ける小さな設備も欠かせません。問われているのは、巨大か分散かという二者択一ではなく、どの順序で、誰の需要を先に満たすかです。45%という目標の価値は、設備容量の数字だけでは測れません。停電が減り、輸入ガスへの支払いが減り、農家の水と収穫が守られたとき、はじめて転換は暮らしの実感になります。
※ 本文は2026年8月20日時点で公表済みの資料をもとにしています。円換算は1米ドル=158円、1ユーロ=184円として概算しました。
参考文献
- 3E. (2026, May 28). How a multi-stakeholder partnership is advancing agrivoltaics in Egypt.
- Egypt Green Hydrogen. (n.d.). Green hydrogen. Retrieved August 20, 2026.
- Ember. (2026). Electricity data explorer. Retrieved August 20, 2026.
- European Investment Bank. (2026, June 15). Egypt and EU join forces on €690 million clean-energy grid investment.
- Gatopoulos, D. (2025, May 7). Greece and Egypt reaffirm their commitment to an undersea power cable. Associated Press.
- Government of Egypt. (2023). Egypt’s updated first nationally determined contribution 2030.
- International Energy Agency. (2025). Gas market report, Q3-2025.
- International Monetary Fund. (2026, July 30). IMF Executive Board completes the seventh review under the Extended Fund Facility and second review under the Resilience and Sustainability Facility arrangement for Egypt.
- International Renewable Energy Agency. (2026). Renewable energy statistics 2026.
- Nader, A. (2026, August 3). Egypt seeks to unlock renewable potential to power regional clean energy hub. Climate Home News.
- Omer, A. A. A., Liu, W., Li, M., Zheng, J., Zhang, F., Zhang, X., Mohammed, S. O. H., Fan, L., Liu, Z., Chen, F., Chen, Y., & Ingenhoff, J. (2022). Water evaporation reduction by the agrivoltaic systems development. Solar Energy, 247, 13–23. https://doi.org/10.1016/j.solener.2022.10.022
- Presidency of the Arab Republic of Egypt. (2026, June 14). President El-Sisi meets the Prime Minister and the Minister of Electricity and Renewable Energy.
- REN21. (2024). Renewables 2024 global status report: Renewables in energy supply.
- Reuters. (2024, July 17). Egypt will halt summer load-shedding power cuts Sunday, PM says.