ルーマニアの電力柔軟性:太陽は余り、夜は足りない
ルーマニアは、水力、原子力、石炭・ガス、風力、太陽光という多様な電源を組み合わせています。これほど多彩な電源をもつ国は、欧州でも珍しいです。ところがルーマニアはいま、晴れた昼には電気が余り、日没後には輸入に頼るという逆説に直面しています。問題は再生可能エネルギーが足りないことではありません。発電設備の増設に、送電網、蓄電池、市場制度の更新が追いついていないことです。
2026年8月、その弱点が目に見えるかたちで表れました。記録的な渇水でドナウ川の水位が下がり、国内唯一の原子力発電所チェルナヴォダの2基が停止しました。水力発電も不振となり、政府は家庭や企業に節電を求めました。昼には太陽光が需要の4割を賄っても、夕方にはブルガリアやウクライナからの輸入が欠かせません。政府は電力不足を理由に、閉鎖予定だった石炭火力を残す方針をEUに伝えました。仏紙『ル・モンド』が描いたのは、脱炭素の失敗というより、柔軟性を欠いた電力システムが異常気象に試される姿でした。[1]
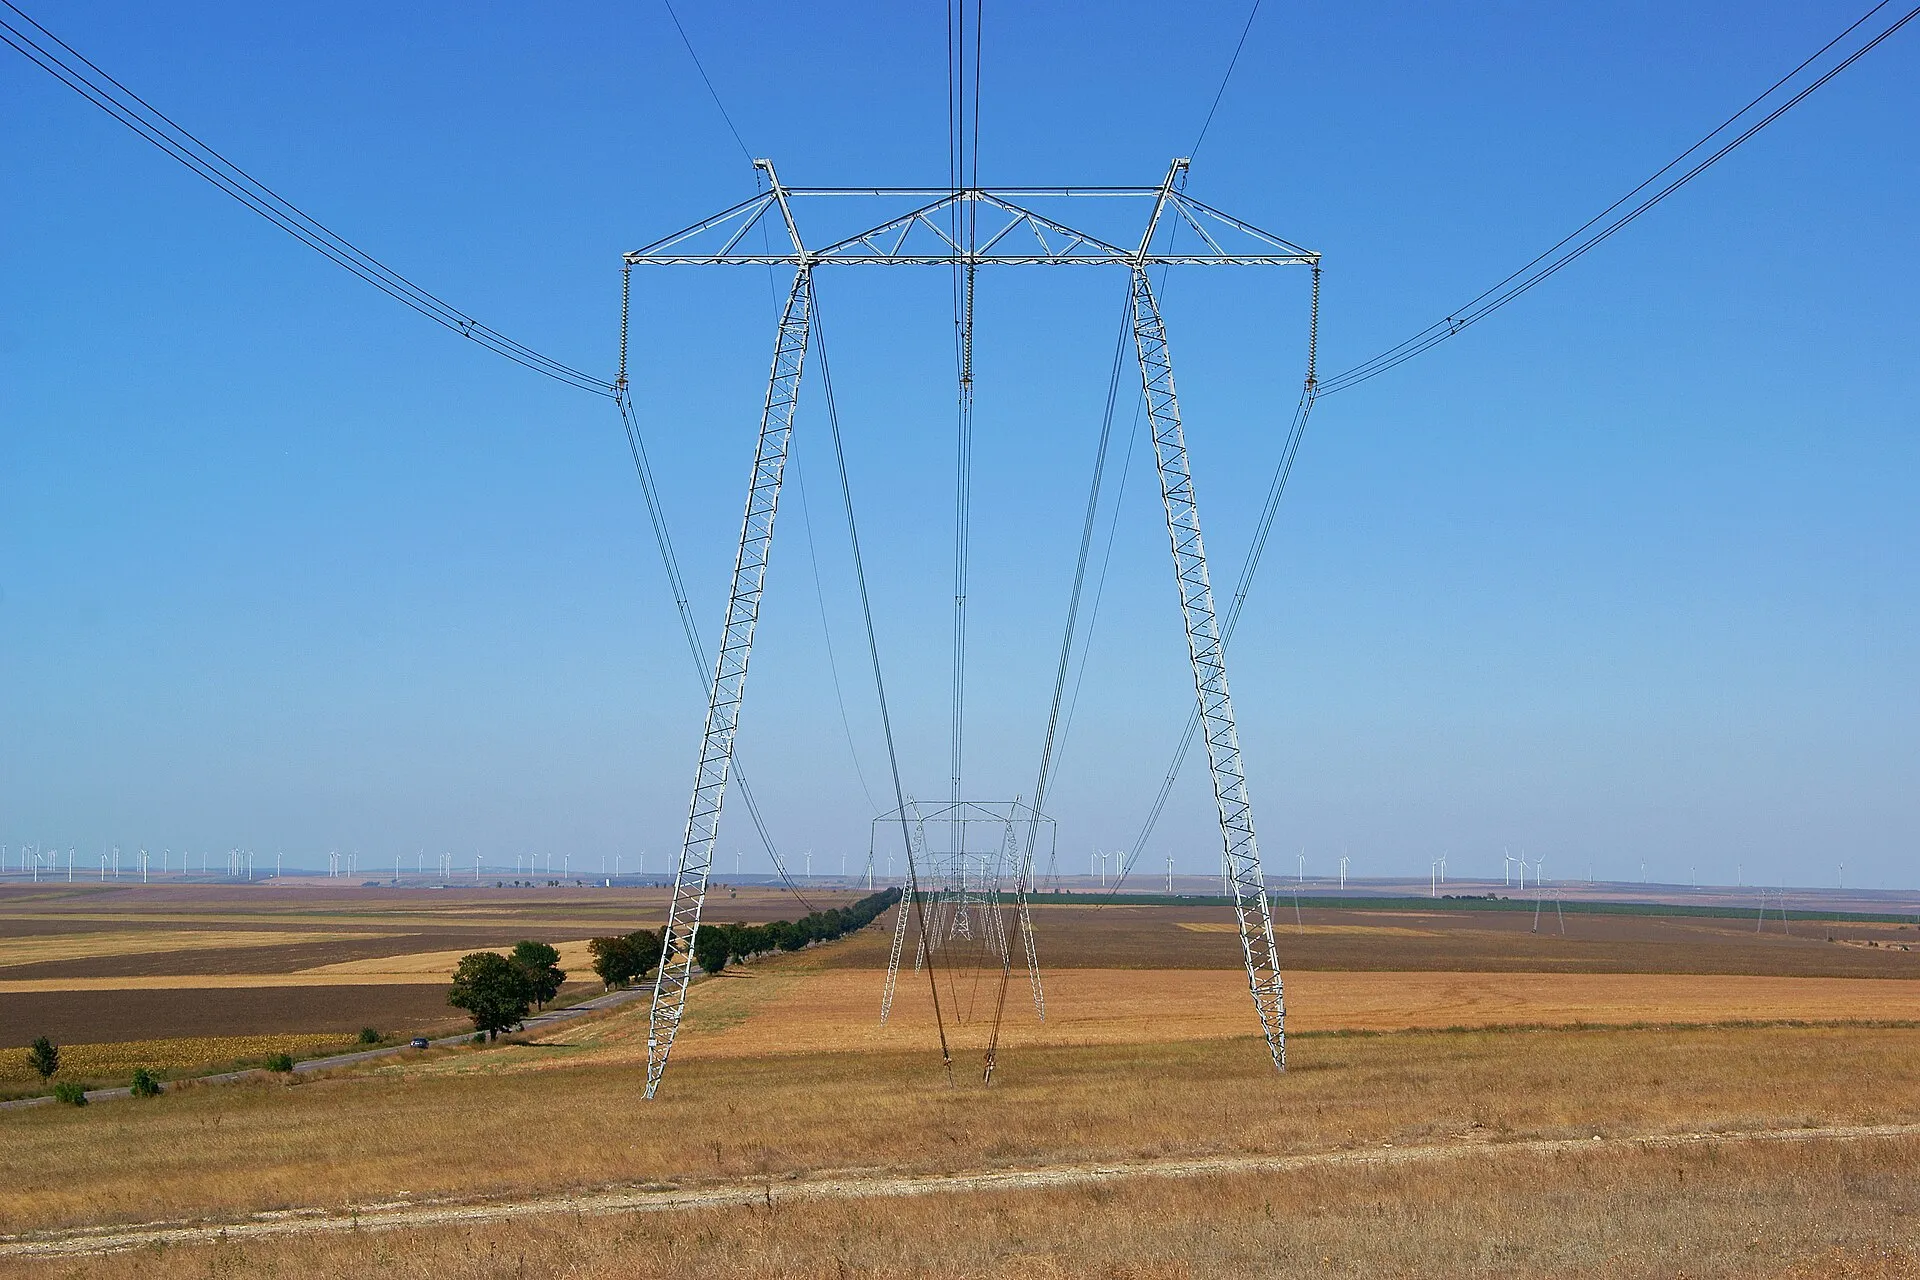
ルーマニア・コンスタンツァ県の400kV送電線と、遠景のコジェアラック風力発電所。写真:Alexandru Panoiu / Wikimedia Commons(CC BY 2.0)

「設備容量」と「使える電力」は同じではない
数字だけを見れば、転換は急速です。Emberの2025年データでは、ルーマニアの再エネ設備は16.3GWに達し、うち太陽光が6.24GWを占めました。太陽光は1年間で約2GW、46%も増えました。発電量でも再エネは23.41TWhに達し、総発電電力量の47.0%を占めました。原子力を加えた低炭素電源の比率は67.5%です。IRENAの統計も、太陽光設備が2024年の4.26GWから2025年には6.24GWへ伸びたことを確認しています。[2][3]
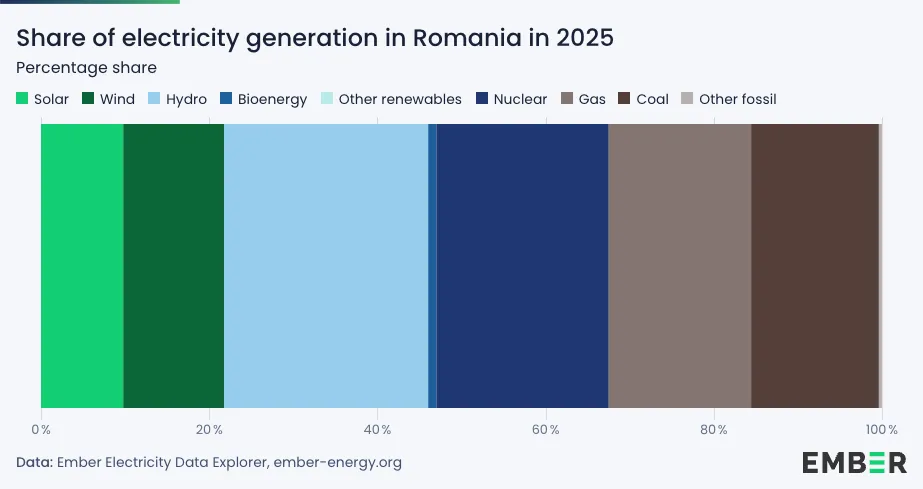
しかし同じ年、国内の総発電量は49.78TWhにとどまり、需要53.6TWhを下回りました。Emberによれば純輸入は3.82TWhで、前年より29%増えました。背景には天候と老朽設備があります。太陽光発電は前年比42%増の4.87TWhだった一方、水力は15%、風力は7%、原子力は6.5%減りました。設備の銘板に記された容量を合計しても、雨、風、日射、定期検査、送電制約まで考えた「必要な時間に届く電力」にはなりません。
もちろん、EU単一市場のなかで輸入そのものを失敗とみなす必要はありません。隣国と融通した方が、各国が余分な火力を抱えるより安く、安定供給にも役立ちます。問題は、安い時間に計画的に輸入することと、国内の供給力が落ちた夕方に高値で買わざるを得ないことの違いです。ルーマニアの課題は「完全自給」ではなく、干ばつ、無風、原発停止が重なっても交渉力を失わないだけの柔軟性を国内と地域にもつことです。
また、発電電力量の再エネ比率47%と、2030年目標の「最終エネルギー消費に占める38%」は別の指標です。後者には暖房、産業熱、輸送用燃料も含まれます。電力部門で太陽光を増やすだけでは届きませんし、ヒートポンプ、EV、地域熱供給など需要側の電化も必要になります。逆にいえば、需要の電化が進むほど、昼の余剰電力を吸収する新たな受け皿が生まれます。
これはルーマニアだけの特殊事情でもありません。2025年、世界の再エネ設備はIRENA集計で692GW増え、増設電源の85.6%を占めました。[4] 一方でIEAは、再エネ拡大には配電網の近代化、新たな送電回廊、系統用蓄電池が必要だと強調しています。[5] 発電所を建てる競争の次に来るのは、発電した電気を「いつ、どこで使えるか」を競う段階なのです。
マイナス価格は成功の証しであり、警報でもある
太陽光の急増は、卸市場の一日を二つに分けました。昼は供給過剰で価格がゼロ近辺、時にはマイナスに沈みます。日没後は太陽光が消え、最後に必要となる火力や輸入電力の高い発電コストが、市場全体の価格を押し上げます。2025年6月1日には、翌日受け渡しの電力を取引する前日市場で、8時間連続のマイナス価格がついたと現地記者Mihai Nicuțは報じました。[6] ところが欧州委員会によると、同年のルーマニアの前日市場価格は平均110ユーロ/MWhでEU4位の高さでした。日中安くても、夕方の高値が家計と産業を圧迫します。時間内の高値と安値の差は平均156ユーロ/MWhで、EU平均の121ユーロを大きく上回りました。[7]
したがって、マイナス価格を「再エネが多すぎる証拠」とだけ読むのは誤りです。それは安い太陽光の普及に成功した証しであると同時に、電力需要を価格の安い時間帯に移す工夫、蓄電池、国境を越える送電線、出力を調整しやすい発電設備が不足していることを知らせる警報でもあります。REN21は『Renewables 2025 Global Status Report』で、出力抑制と価格変動を減らすため、太陽光と蓄電池の併設が多くの市場で標準になりつつあると指摘しました。同報告書によると、世界の蓄電池導入量は2024年に約65%増えました。[8]
ルーマニア政府も、政策の重点を「パネルの設置」から「電気の蓄電」へ移しました。環境省は2026年8月、太陽光で発電し、余った電気を売る家庭などのプロシューマー(prosumer)向けに、蓄電池へ4億レイを投じる制度案を公表しました。[9] 系統用蓄電池も業界推計で約1.1GW、2GWhまで増えましたが、まだ太陽光の昼夜移動を支えるには規模が足りません。対岸のブルガリアはEU資金で14~15GWhを整備したと『ル・モンド』は伝えています。ルーマニアが昼の余剰を安く輸出し、夜に高く買い戻す構図は、蓄電池の不足が国富の流出にもなり得ることを示しています。
CfDの成功と「系統枠オークション」の賭け
投資を呼び込む仕組みは整いつつあります。欧州復興開発銀行(EBRD)の支援で実施された2回の差額決済契約(Contract for Difference、CfD)入札では、合計4.2GWの風力・太陽光が15年間にわたって売電価格を安定させる契約を獲得し、当初目標の3.5GWを上回りました。第2回入札では、太陽光の最安価格が35ユーロ/MWhとなりました。[10] Rezolv Energyの「Dama Solar」は計画容量1.04GWで、完成すれば欧州最大級となります。太陽光の平均落札価格は約40.4ユーロ/MWhであり、ルーマニアが低コストの開発市場であることは明らかです。[11]
ただし、安い発電所が大量に契約されても、系統につながらなければ価値はありません。従来は先着順で接続枠を押さえられたため、実現する見込みが乏しい案件が系統計画を膨らませてきました。ルーマニア国家エネルギー規制庁(ANRE)の命令53/2024は、2026年から5MW以上の新規発電・蓄電案件を接続容量オークションの対象としました。さらに制度改正により、2026年の参加保証金は申請1MW当たり2万ユーロとなりました。50MWなら100万ユーロを事前に拘束されます。[12]
最初の募集に集まったのは12件、計491MWで、入札開始は10月30日の予定だと『pv magazine』は報じています。[13] 接続枠を「無料で予約する権利」から、資金を投じて獲得する希少資産へ変える改革です。実現する見込みが乏しい投機案件を減らす効果が期待できます。一方で、保証金を用意できる大手に市場が偏り、地域企業や革新的な小規模事業者が締め出される危険もあります。審査すべきは資金力だけでなく、土地、許認可、調達、蓄電池、売電先まで含む実行可能性です。
事業者に求められる戦略も変わります。接続許可を取って案件を転売するモデルより、地場企業との共同開発で許認可リスクを抑え、CfDと企業が発電事業者から直接電気を買うコーポレートPPAを組み合わせるモデルが有利になります。さらに、蓄電池をつかって安い時間帯の電気を高い時間帯に売り、需給調整への貢献や供給力の確保からも収益を得る設計が必要です。重要なのは設備容量の大きさではなく、接続時期と送電可能量、日没後に何MWを何時間届けられるかです。金融機関も「1MW当たりの建設費」だけでなく、出力抑制時の収入と系統増強の遅延を厳しく見るようになるでしょう。
石炭を閉じる前に、代替能力を「使えるかたち」にする
残る難題は政治です。IEAが整理する国家エネルギー・気候計画は、2030年に最終エネルギー消費の38%を再エネとし、2032年までに石炭火力を廃止する方針を掲げています。[14] ところが議会は2026年8月、同等の低炭素電源が稼働するまで石炭閉鎖を遅らせられるよう脱炭素法を修正しました。欧州委員会は、これが復興・強靱化計画の達成条件に影響するか精査すると表明しています。[15]
ここで「EUの理想」と「国内の安定供給」を対立させるだけでは前に進みません。必要なのは、石炭の延命か即時閉鎖かという二択ではなく、代替能力を期限までに使えるかたちで用意する工程表です。具体的には、(1)送配電網と国際連系線への先行投資、(2)太陽光・風力と蓄電池、デマンドレスポンスを一体で評価する接続制度の整備、(3)CfDだけでなく、企業PPAや需給調整への対価を組み合わせた収益設計が必要です。蓄電池も一律の「4時間型」に決め打ちせず、短周期の周波数調整、夕方ピークの移送、渇水や無風が続く複数日への備えを分けて考えるべきです。
ルーマニアは再エネ後進国ではありません。むしろ、太陽光の導入速度が電力システムの制度とインフラを追い越した先行事例です。発電設備の量を競う第一幕は、すでに成功しつつあります。第二幕の主役は、系統、蓄電、柔軟な需要、そして実現性を見抜く市場規律です。太陽が余る国を、夜にも電気が足りる国へ変えられるでしょうか。そこに東欧のグリーンハブになれるかどうかが懸かっています。
参考文献
- [1] Le Monde. (2026, August 14). Romania’s only nuclear power plant shuts down over low Danube water levels.
- [2] Ember. (2026). Yearly electricity data [Data set].
- [3] International Renewable Energy Agency. (2026). Renewable capacity statistics 2026.
- [4] International Renewable Energy Agency. (2026, April 1). Near-700 GW surge in 2025 proves renewable energy resilience.
- [5] International Energy Agency. (2025). Power. In Breakthrough agenda report 2025.
- [6] Nicuț, M. (2025, May 31). Energia electrică se vinde la preț negativ azi în România, timp de opt ore. Economica.net.
- [7] European Commission. (2026). 2026 country report: Romania.
- [8] REN21. (2025). Renewables 2025 global status report: Solar PV factsheet.
- [9] Ministerul Mediului, Apelor și Pădurilor. (2026, August 18). Program pentru finanțarea bateriilor pentru sisteme fotovoltaice.
- [10] European Bank for Reconstruction and Development. (2025). Romania delivers second successful renewable energy auction.
- [11] Jowett, P. (2025, August 13). Romania awards 1.4 GW of solar at average €40.46/MWh in second auction. pv magazine.
- [12] Autoritatea Națională de Reglementare în Domeniul Energiei. (2026). ANRE a adoptat modificările la regulamentele de racordare și licențiere.
- [13] Jowett, P. (2026, August 21). Romania proceeds with first grid capacity auction. pv magazine.
- [14] International Energy Agency. (2024). National energy and climate change plan: Romania.
- [15] AGERPRES. (2026, August 6). EC to review impact of Parliament-approved amendments to decarbonisation law.