台湾の漁電共生:水面を分け合う技術と制度
養殖池の上に太陽光パネルを並べ、魚と電気を同じ水面から生み出す。台湾が土地不足の切り札として進めた「漁電共生」は、6年たったいま、送電をはじめた案件の大半で養殖の実態が確認できないという事態に直面しています。何がずれたのでしょうか。
台湾の電力は、いまも化石燃料に大きく頼っています。Emberのデータによると、2025年の発電電力量のうち化石燃料は86.5%を占め、太陽光は5.6%(16.1TWh)にとどまりました。世界平均の8.8%、日本の9.8%、韓国の6.0%と比べても低い水準です(Ember, 2026)。世界では2025年に太陽光の設備容量が約510GW増え、累計は2,383GWに達しました(IRENA, 2026)。
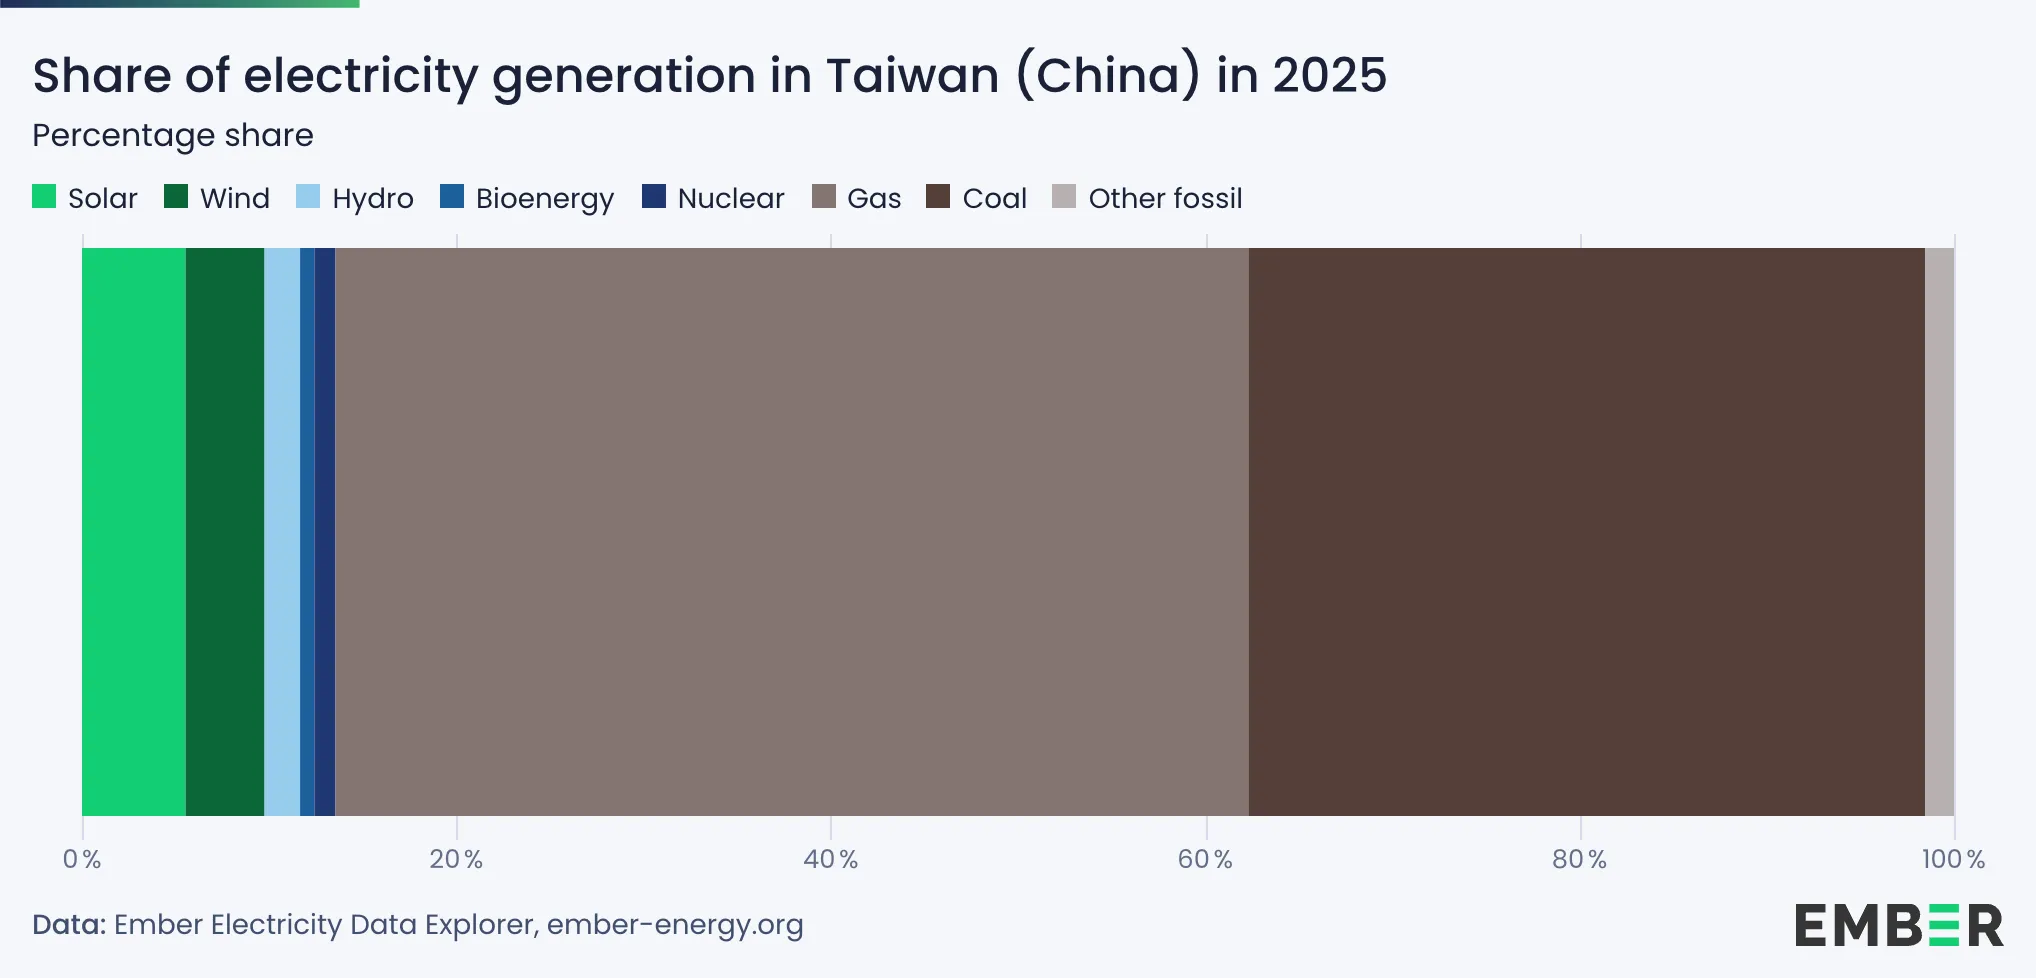
台湾も伸びていないわけではありません。国際再生可能エネルギー機関(IRENA)の統計では、太陽光の設備容量は2016年の1.2GWから2025年には15.5GWへ、約12倍になりました(IRENA, 2026)。それでも政府が掲げた「2025年に20GW」は達成できず、期限は2026年11月に延びています。屋根置きは順調な一方、地上設置型は目標12GWに対して約6GWにとどまりました(Kang, 2026)。2026年8月時点の累計は約16GWです(謝, 2026)。
需要側の圧力も強まっています。台湾積体電路製造(TSMC)の2025年の電力使用量は287.7億kWhで、台湾全体の約1割に達しました。台湾拠点の再エネ比率は11.4%にすぎず、同社は7.3GW分の再エネ購入契約を結んでいます(Reccessary, 2026)。山がちで人口が密集する島で、太陽光をどこに置くのか。政府が目をつけたのが、西部沿岸に広がる養殖池(魚塭)でした。
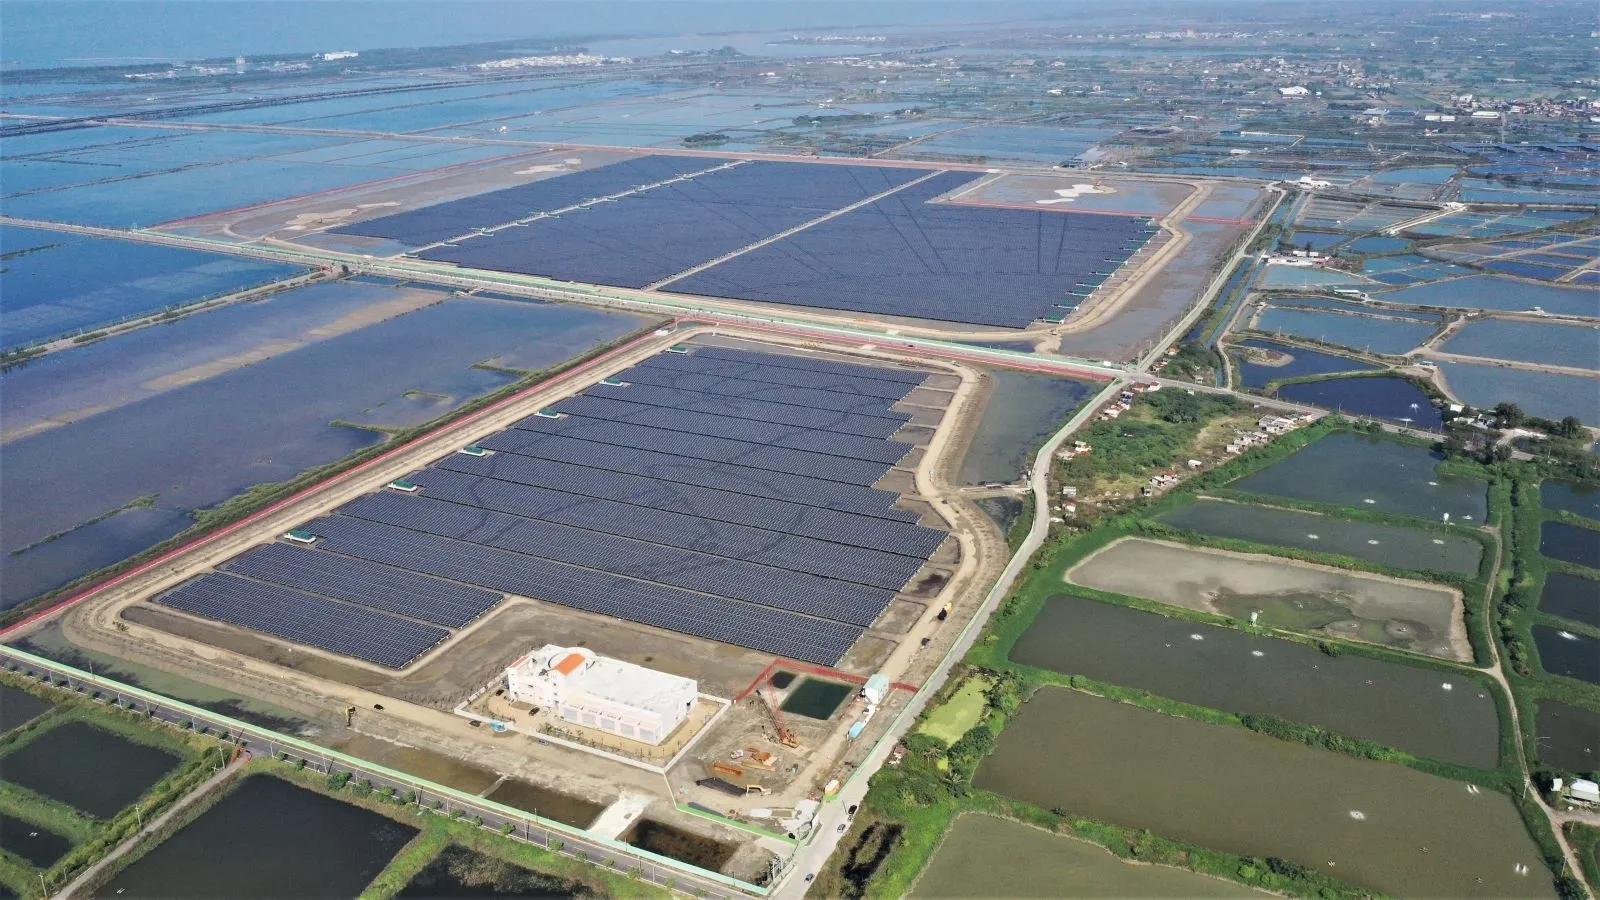
台南市七股区・将軍区にある台湾電力の「台南塩田太陽光発電所」(2022年)。塩田の跡地に建てられた発電所で、漁電共生の案件ではありませんが、周りには養殖池が広がっています。写真:台湾電力公司(Wikimedia Commons、帰属表示)

養殖が主、発電が従という設計
2020年に本格化した漁電共生は、養殖を続けることを条件に、池の上や堤防、屋内養殖場の屋根に太陽光を設置する制度です。政府は彰化、雲林、嘉義、台南、高雄、屏東の6県市に1万2,533ヘクタールの専区を指定し、2025年に4.4GWを導入する目標を立てました(林菁樺, 2022)。
屋外型では、パネルが池を覆う割合を40%以内に抑え、生産量を従来の7割以上に保つことが求められます(REGlobal, 2026)。屋内型は、大型の養殖棟の屋根全体にパネルを載せ、エビなどを高密度で育てるモデルです。台南市北門の実証施設では、屋外の池に比べて生産量を4倍に増やせる可能性が示されました(林菁樺, 2022)。屋外型は既存の養殖をなるべく変えずに発電を足す方式、屋内型は資本を投じて養殖そのものを高度化する方式といえます。水面を使う太陽光そのものは国際的にも注目されており、REN21は彰化の工業区で稼働した浮体式440MWの設備を、世界最大級の事例として紹介しています(REN21, 2024)。
現場では、うまくいった例もあります。台南市北門で文蛤(ハマグリの一種)を育てる蔡嘉聰さんは、1年目に稚貝500万個を死なせました。それでも事業者と改良を重ね、2025年には全国平均の7割を超える収量を上げています。同じ北門でティラピアを育てる曾錦川さんも、最初の2年は収穫がなかったものの、いまはパネルのない池とほぼ変わらない収量になりました。台湾の調査報道メディア『報導者』は、現場の声を「養殖は難しくない。難しいのは事業者や政府の規則とつきあうことだ」とまとめています(孫・黃, 2026b)。2025年9月には、台南市七股の案件でも、放流から8カ月で文蛤の初収穫が報じられました(吳, 2025)。パネルの下で魚や貝が育たないわけではありません。育てる人と、その人を支える契約があるかどうかが分かれ目です。
「有電無魚」が示した制度の穴
2025年夏、監察院審計部の報告が議論を呼びました。2025年1月時点で送電をはじめていた393件のうち、検査を受けたのは122件にとどまります。そのうち69.67%にあたる85件が、養殖をしていないなどの理由で改善命令か許可取り消しの対象になっていました。農業部漁業署は「取り消しは12%にすぎない」と反論しましたが、両者の差は、改善命令を「不合格」に数えるかどうかの違いです(吳, 2025)。ただし審計部は、改善期間が最長1年と長く、その間も売電を続けられる点を「妥当を欠く」と指摘していました(世界日報, 2025)。改善命令を受けた案件も、発電所としては動き続けていたのです。
2026年3月には、『報導者』が独自の集計を公表しました。完成済みの案件のうち検査に合格したのはわずか4%、設備容量でみると96%が養殖計画を満たしていませんでした。累計の接続容量は約1.01GWで、4.4GW目標の4分の1以下です。2025年に新たに接続された容量は0.02GWと、前年の0.36GWから急減しました。手続き中の案件は489件、1.47GWにのぼり、審査の厳格化で止まっています(孫・黃, 2026a)。養殖の実態は伴わず、発電容量も伸びない。どちらの目的も果たせていない状態です。
原因は手続きの順番にありました。開発業者は、養殖の実績を確かめる前に試運転として系統に接続し、売電収入を得られました。発電で利益が確定すれば、手間のかかる養殖を続ける動機は弱まります。政府は2025年7月、検査指針を「4.0」に改めました。屋外型は接続から6カ月以内に養殖の実績を示し、屋内型は接続前に許可を得なければなりません。収量の基準は過去3年の全国平均の7割です。改善期間は原則3カ月で、農業側が許可を取り消せば発電事業の許可も連動して取り消されます。生産履歴の認証かIoTによる水質監視も求められます(Goodwill Energy, 2026)。「先に魚、あとで電気」という順番を、ようやく制度に書き込んだかたちです。
地代、渡り鳥、そして不祥事
太陽光発電の資金は、漁村の土地の値段も変えました。曾錦川さんは兄から1ヘクタールあたり年5万元で池を借りていましたが、兄はいま、その土地を太陽光発電事業者に年40万元で貸しています(孫・黃, 2026b)。曾さんは設備の下で養殖を続けられていますが、地代が8倍になれば、土地をもたない小作の養殖業者は簡単に締め出されます。
台南市七股区の魚塭は、絶滅危惧種クロツラヘラサギの重要な餌場でもあります。台南市野鳥学会は、全国の個体数が増える一方で七股周辺では減少傾向がみられるとし、太陽光発電開発との関係を懸念しています。2024年5月には、小規模案件の許可をめぐり、元市職員や業者ら15人が起訴されました(郭ほか, 2024)。『風傳媒』は2025年、地元の反対運動が抗議から「何を言っても無駄」というあきらめに変わりつつある様子を伝えています(馮, 2025)。
企業側の不祥事も続きます。政府系企業の台塩実業が出資した台塩緑能をめぐっては、前董事長の陳啓昱氏らが利益を外部企業に流したとして起訴され、検察は懲役12年を求刑しました(王, 2025)。公判は続いており、2026年9月には出国制限が8カ月延長されています(邵, 2026)。2026年6月には、台泥緑能の社員3人が嘉義県の漁電共生案件で工事費を水増しし、5,000万元を超えるリベートを受け取った疑いで勾留されました(邵・黃, 2026)。
分業か、責任の切り離しか
制度は2026年、さらに大きく揺れています。農業部は3月、太陽光発電事業者は政府の設計指針どおりに設備を建てれば養殖の責任を負わず、養殖は漁業団体や若手の養殖業者が担うという新モデルの草案を示しました。養殖団体の幹部は「責任を、執行権限のない養殖側に押しつけるものだ」と反発し、研究者からも農地を農業に使うという原則に反するとの批判が出ました(林吉洋, 2026)。陳駿季農業部長は「漁と電を切り離すのではない。それぞれの専門に戻すのだ」と説明し(葉, 2026)、新制度は旧制度と並行させる選択制とされています。
発電と養殖の分業そのものは、合理的な面もあります。太陽光発電事業者に養殖の専門性はありませんし、蔡さんのように優れた生産者が設備の恩恵を受ける例もあるからです。問題は、分業した後に誰が養殖の継続を確かめ、誰が損失を負うのかです。太陽光発電の収益の一部を養殖業の高度化に投じる仕組みや、小作の養殖業者を優先する契約、七股のような生態系の要所に開発しない区域を設けることがなければ、分業は責任の切り離しに近づきます。
日本の営農型太陽光も、農地の一時転用の許可にあたって、作物の単収が地域の平均より2割以上減らないことを求めています。収量の基準を置くという発想は、台湾の「7割」と同じです。台湾の6年は、基準を定めるだけでは足りないことを示しています。基準を満たしているかを確かめる前に売電がはじまれば、事業者にとって養殖は後回しにできる付け足しになってしまいます。売電の前に営農の実績を確かめる手順、土地から生まれる利益の配分、そして生き物の居場所を守る線引き。この3つがそろわなければ、二重利用は名前だけになります。数字の目標に追われた台湾の経験は、土地の少ない国が再エネを増やすときに何を先に決めるべきかを教えています。
※ 本文は2026年10月7日時点で公表済みの資料をもとにしています。
参考文献
- Ember. (2026). Yearly electricity data [Data set]. Retrieved October 7, 2026.
- Goodwill Energy. (2026, July 10). 一文看懂:漁電共生「養殖事實查核指引4.0」——先養魚,才有電.
- International Renewable Energy Agency. (2026). Renewable capacity statistics 2026.
- Kang, T. (2026, March 18). Taiwan misses 2025 renewable target as coal power remains above goal. Eco-Business.
- Reccessary. (2026, August 28). 台積電永續報告書:用電增12.6%、拚範疇三減15%.
- REGlobal. (2026, September 28). Global impetus: Policies and incentives for scaling up floating solar.
- REN21. (2024). Renewables 2024 global status report: Solar PV.
- 王捷. (2025, February 27). 台鹽弊案損害金額逾8億元 前董座陳啟昱遭檢方求刑12年. 自由時報.
- 吳仲安. (2025, September 11). 漁電共生案場採收首批文蛤 政策上路5年現況一次看. 公視新聞網.
- 林吉洋. (2026, March 12). 漁電政策史詩級轉彎?農業部草案,開發商「設光電、免養殖」,撼動農地農用原則. 上下游News&Market.
- 林菁樺. (2022, May 7). 漁電共生1.2萬公頃專區 2025拚4.4GW. 自由時報.
- 孫文臨・黃浩珉. (2026a, March 15). 「養殖為主」淪口號?漁電共生完工案場僅4%通過查核──獨家數據還原光電卡關真相. 報導者.
- 孫文臨・黃浩珉. (2026b, March 15). 當養殖變成一件必須被證明的事──漁電共生5年,誰真的養出魚?. 報導者.
- 世界日報. (2025, September 8). 農業結合綠能?台灣漁電共生「近7成有電無魚」原因曝. 世界日報.
- 謝怡璇. (2026, August 20). 能源署:再生能源目標極大化 克服法規20GW非光電上限. 中央社.
- 郭志榮・葉鎮中・張光宗. (2024, May 29). 光電找出路|真正的農電共生 有辦法嗎?【我們的島】. 公視新聞網.
- 馮建棨. (2025, August 11). 地方從抗議到無奈噤聲!環保團體爆制度漏洞嘆:根本是「逐層侵入式擴張」. 風傳媒.
- 葉冠妤. (2026, March 18). 駁漁電共生政策轉彎 陳駿季:漁電不脫鉤 回歸各自專業. 聯合報.
- 邵心杰. (2026, September 23). 台鹽綠能弊案…陳啓昱延長限制出境出海8月 每日自拍上傳2次. 聯合報.
- 邵心杰・黃于凡. (2026, June 14). 台泥綠能傳弊!涉收回扣逾5千萬元 3人遭押. 聯合報.