パキスタンの分散型エネルギー急進:誰も計画しなかった電化
電気料金の高騰と停電に直面したパキスタンで、市民や企業が自ら設置する太陽光発電が急増しています。公式統計では捉えきれない「下からの電化」は、輸入燃料への依存を減らす一方、電力網の費用負担や地下水利用に新たな課題を突きつけています。
パキスタンの都市を上空から見ると、ここ数年の変化がよくわかります。住宅、工場、商店の屋根に青黒い太陽光パネルが広がりました。大規模な国家事業が整然と進んだ結果ではありません。高くて不安定な系統電力に見切りをつけた人びとが、自分のお金でパネルを買い、自分の屋根や農地に置いたのです。
この動きは、単なる再生可能エネルギーの普及ではありません。家庭の冷房、工場の生産、農地の灌漑、そして二輪・三輪車の移動までを、安い電気でつなぎ直す変化です。一方で、統合されないまま急拡大した分散型電源は、既存の電力制度と費用負担を揺さぶっています。パキスタンではいま、電化の便益と制度のほころびが同時に現れています。
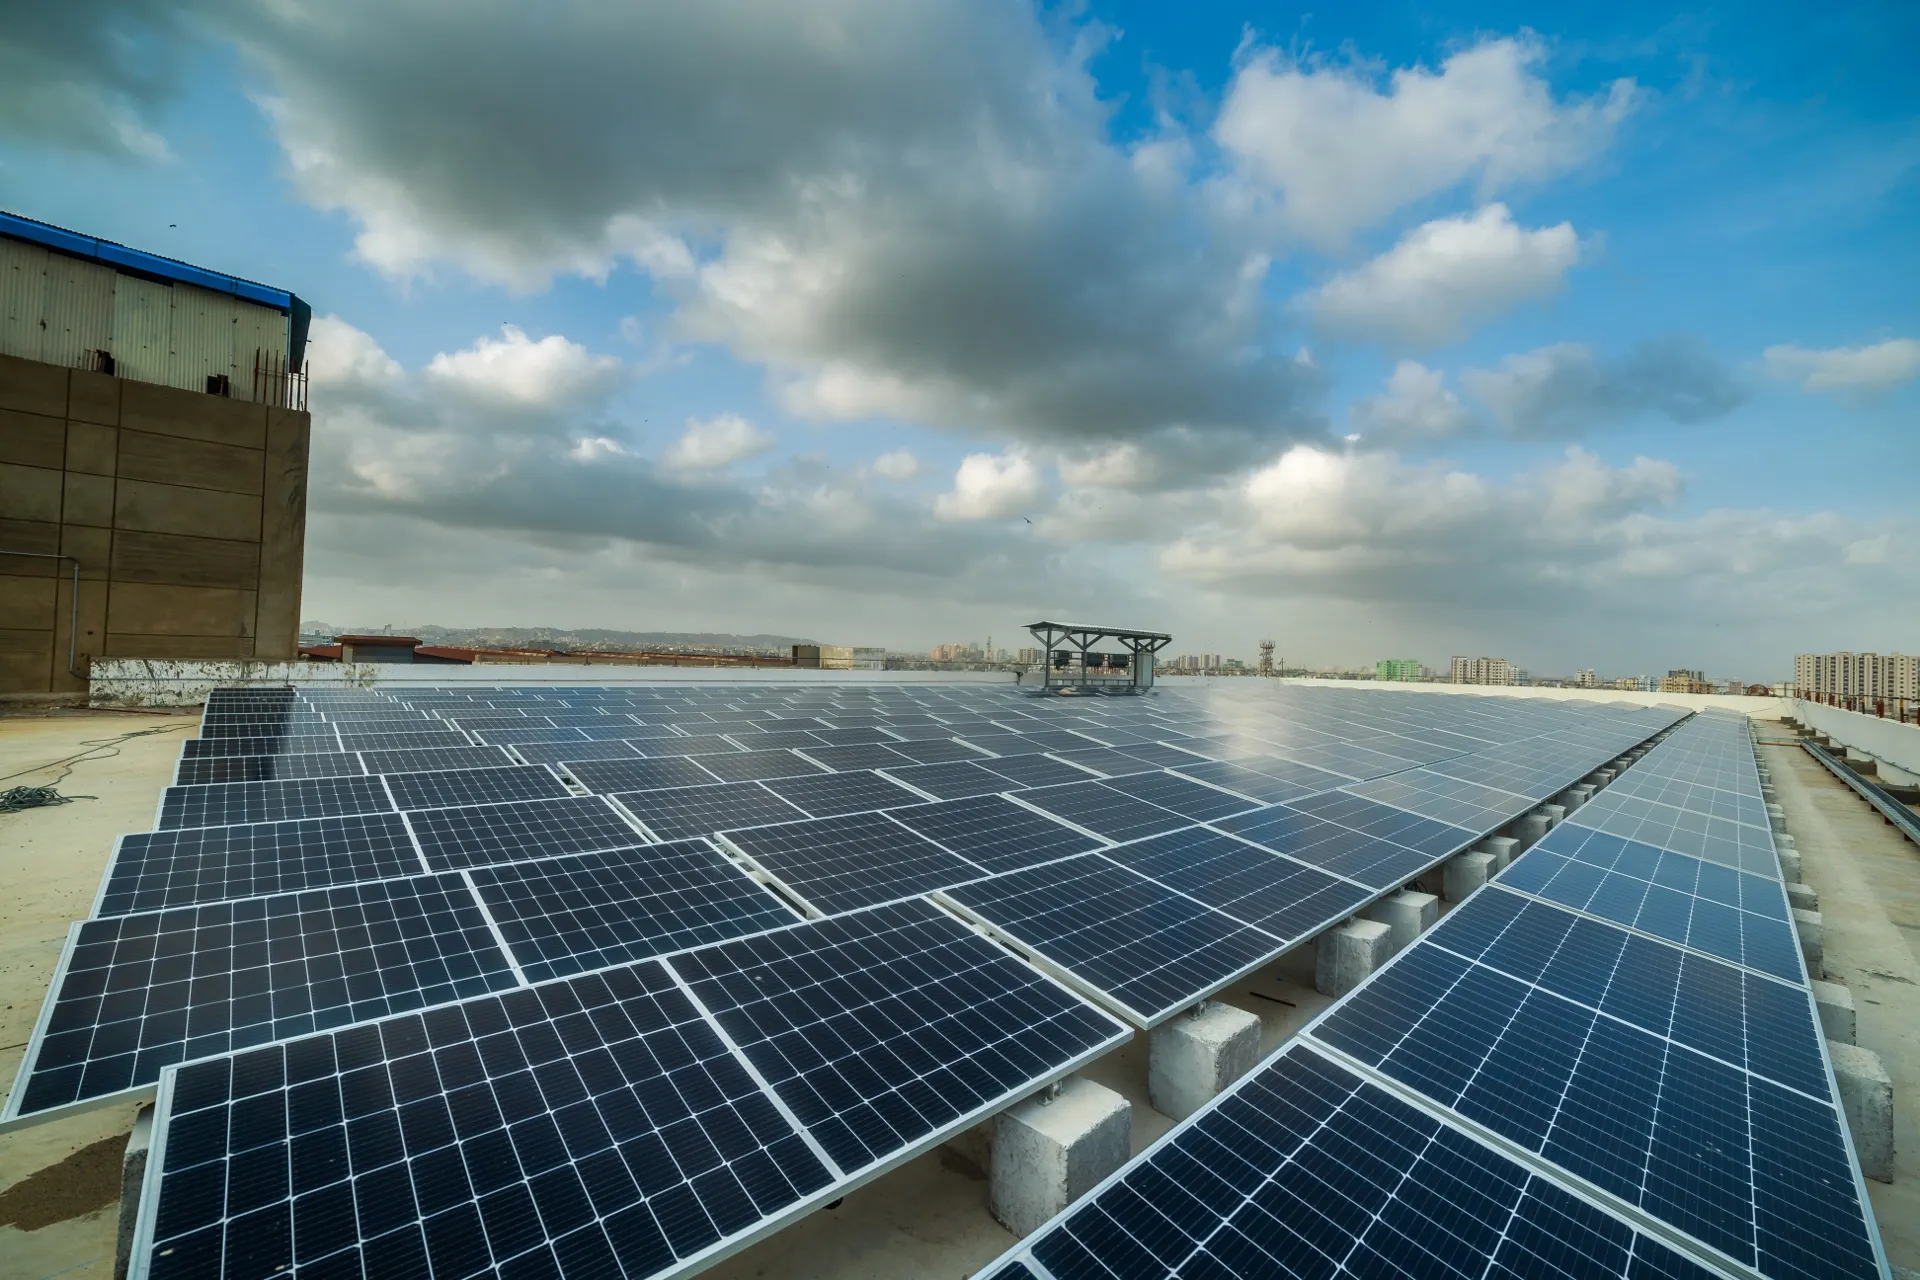
カラチのSindh Industrial & Trading Estateに設置された屋根上太陽光。写真:Crosji(Wikimedia Commons、CC BY-SA 4.0。表示用に縮小)

公式統計から消えた30ギガワット
まず驚くのは、太陽光がどれだけ増えたのか、誰も完全には把握していないことです。国際再生可能エネルギー機関(IRENA)の『Renewable Energy Statistics 2026』では、パキスタンの太陽光設備容量は2025年末で37億1700万ワット(3.717GW)とされています(IRENA, 2026)。これに対し、Emberと現地シンクタンクRenewables Firstの最新推計は、2025年6月時点の分散型太陽光だけで約38GWです(Imran et al., 2026)。時点や集計方法は異なるものの、差は約10倍あります。
理由は、多くの設備が電力メーターの「後ろ側」にあるからです。自家消費する屋根上設備や系統に接続しない農業用設備は、発電所として公式統計に現れにくいのです。衛星画像と5300件の聞き取りを組み合わせたTransitionZeroとPRIEDの調査でも、分散型太陽光は2750万〜3335万kWと推計されました。IRENAの数字が誤っているというより、中央の発電所と系統を中心につくられた統計が、消費者所有の電源を捉えられなくなっています。
EmberとRenewables Firstによると、2023年度から2025年度までのわずか2年間に27GWが新設されました。これはパキスタンがこれまで建設してきた稼働中の石炭、ガス、石油火力の合計容量に匹敵します。分散型太陽光の発電量は15TWhから51TWhへ増え、実際の電力需要の28%を担いました。系統側の発電電力量が3%減った一方で、国全体の電力需要は21%増えています。系統統計だけを見れば需要停滞に見えますが、実際には系統の外側で電化が急伸していたのです。
安いパネルより先に、系統への信頼が崩れた
急拡大を生んだのは、パネル価格の低下だけではありません。停電が長く、電気料金は高く、それでも使っていない発電所への容量支払いは残るという電力システムの機能不全が先にありました。国際エネルギー機関(IEA)は、パキスタンが2024年に輸入した太陽光パネルを19GW相当と報告し、これは系統接続された国内発電容量の約半分に当たると指摘しています(IEA, 2025b)。中国の供給過剰で安くなったパネルが、逃げ道を探していた需要家の前に現れたのです。
経済性の差は大きく、蓄電池を含む中規模の住宅用太陽光発電設備による電気は1kWh当たり約20パキスタン・ルピー、系統電力は約40ルピーと推計されています。昼間の停電も避けられます。工場や商店にとっては、環境配慮というより、操業を止めずに費用を抑えるための投資でした。
この変化がもたらした便益は、既存需要の置き換えだけではありません。約700万世帯、全世帯の18%が太陽光を所有し、冷房や冷蔵庫、給水ポンプなどを以前より使えるようになりました。商業部門の電力需要は2年間で39%、農業は34%、産業は22%増え、その多くを分散型太陽光が支えました。電気が最終エネルギー需要に占める比率は17.0%から21.7%へ上がり、世界平均の22%に近づいています。安い電気は需要を奪ったのではなく、料金と停電に抑え込まれていた需要を表に出しました。
輸入燃料から身を守る屋根
もうひとつの便益は、エネルギー安全保障です。パキスタンは石油とLNGの輸入に弱く、国際価格の上昇は外貨不足と国内インフレに直結します。EmberとRenewables Firstは、太陽光の拡大によって2026年2月までに累計120億ドルを超える石油・ガス輸入を回避したと推計しています。
GuardianのChloé Farand記者は、2026年の中東情勢による燃料供給不安のなかでも、分散型太陽光が昼間のガス火力需要を減らし、衝撃を和らげたと報じました(Farand, 2026)。太陽光は気候政策である前に、燃料価格と停電から家計や事業を守る保険になっています。
農村では、太陽光で動く井戸ポンプがディーゼルを置き換えました。2022年には農業用井戸の79%がディーゼルでしたが、2025年には28%へ低下し、太陽光が61%を占めたとの推計があります。運転費が下がり、灌漑できる農家が増えました。ただし、恩恵の裏には新しいリスクがあります。Reutersの取材では、太陽光化した農家の多くが灌漑回数を増やし、パンジャブ州では危険水準まで地下水位が低下した地域が広がっています(Shahid, 2025)。エネルギーの限界費用を下げる政策には、水利用の計測や作物転換も組み合わせなければなりません。
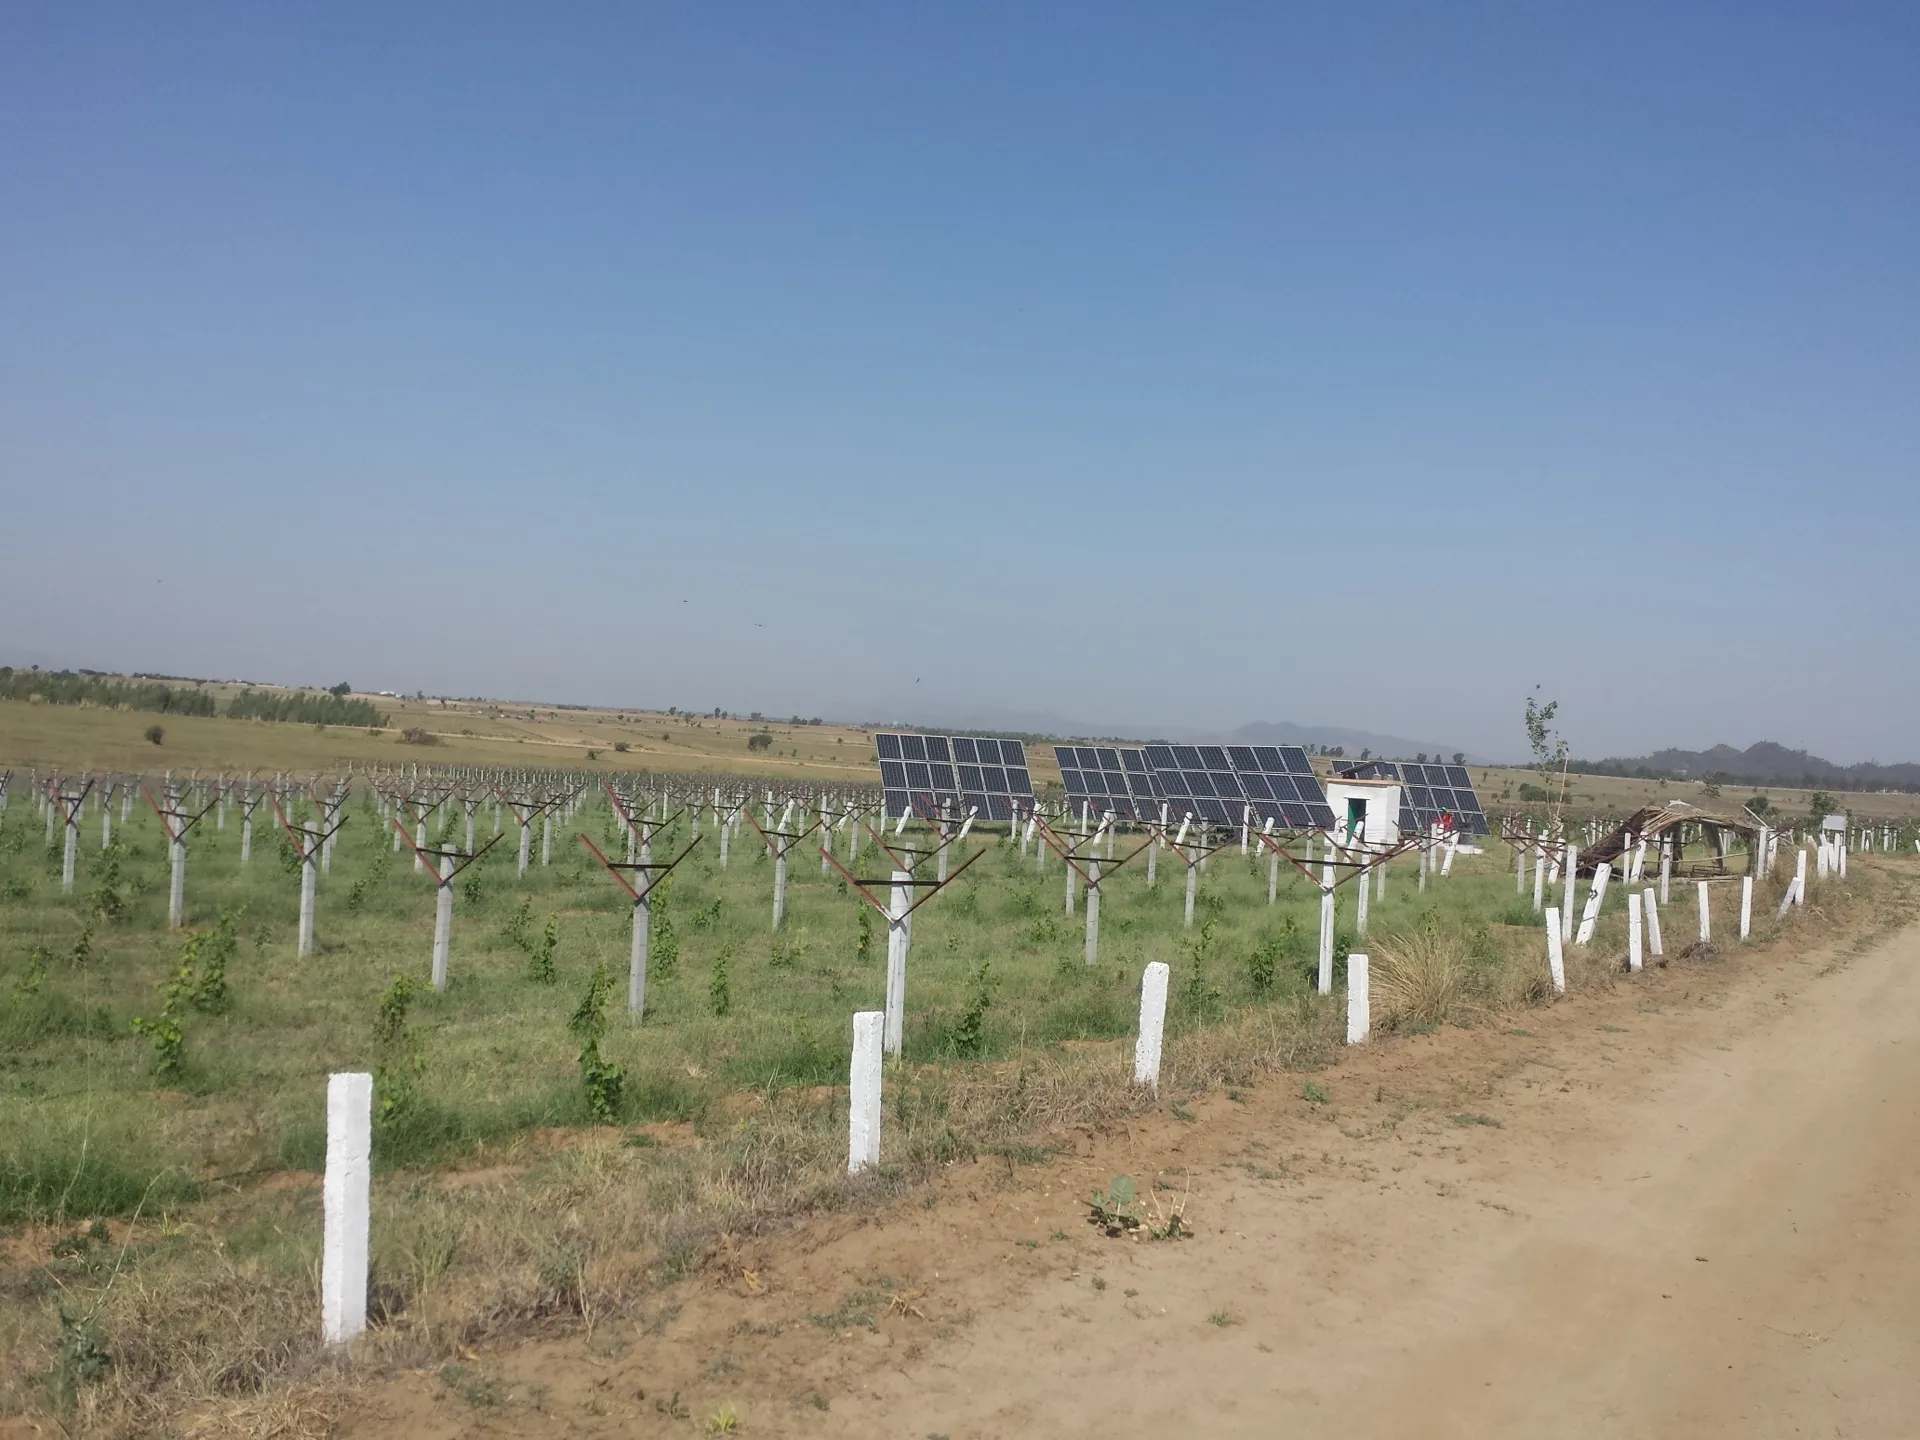
パンジャブ州アトック近郊のブドウ農園に設置された太陽光パネル。写真:Beautiful Attock(Wikimedia Commons、CC BY-SA 4.0。)

系統に残る人が高く払う
深刻なのは、公平性です。裕福な世帯や資金調達できる企業ほど早く太陽光へ移り、系統から買う電力量を減らせます。しかし、送配電網の維持費や、発電しなくても支払う容量費はすぐには減りません。固定費をより少ない販売電力量で回収すれば、系統に残る人の単価が上がります。その値上げが次の太陽光導入を促す「公益事業の悪循環(デス・スパイラル)」が現実になりつつあります。
Reutersは2025年、都市中間層の多くが初期費用を負担できず、電気使用を切り詰める一方、太陽光を導入した富裕層は冷房を自由に使えるという分断を伝えました(Shahid et al., 2025)。TransitionZeroとPRIEDの調査でも、月間電気支出が1万5000ルピー以下の世帯の導入率は38%ですが、5万ルピーを超える世帯では88%でした。
規制当局NEPRAは2026年2月、新規契約をネットメータリングからネットビリングへ移行しました。余剰電力と購入電力を同じ単価で相殺せず、余剰分は全国平均の電力購入価格で買い、系統からの購入分には小売料金を課す仕組みです。既存契約は同年4月の改正によって、満了まで旧制度で保護されました(NEPRA, 2026a, 2026b)。費用転嫁を抑える合理性はあります。ただ、買取条件を悪くするだけなら、利用者は系統へ電気を出さず、蓄電池を買って自家消費を増やすでしょう。系統離れを止めるより、加速させる可能性もあります。
IEAが指摘するように、変動型再エネの比率が高まる電力システムには、蓄電池、需要側の柔軟性、送配電網への投資が必要です(IEA, 2025a)。パキスタンでは、ラホールやファイサラバードなどで、晴れた昼間に屋根上太陽光が系統需要を上回る「ネガティブ需要」が起きるとの見通しまで出ています。一方、夕方には冷房や照明の需要が残ります。昼の余剰を夜へ移す蓄電池、時間帯別料金、スマートメーター、系統維持費を公平に負担する料金設計が急務です。
次に走り出す二輪・三輪EV
この変化は移動にも広がりはじめました。パキスタンには約3000万台の二輪車と三輪オートリキシャがあり、国内ガソリンの約40%を消費します。Reutersによると、電動二輪車の販売は2025年に約9万台へ3倍近く増え、二輪車販売の5%を占めました。2026年には月次シェアが10%を超えています。ガソリン走行のコストは電力の最大10倍かかるため、燃料高が導入を後押しています(Shahid & Varadhan, 2026)。
政府は、2030年に新車販売の30%を電動車とする目標を掲げ、5年間で約205万台の電動二輪車と約5万4000台の電動三輪車を導入する計画です(Government of Pakistan, 2025)。重要なのは、EVが太陽光の新しい需要になることです。昼間に職場や充電拠点で充電できれば、系統需要が落ち込む時間帯に電気を使い、石油輸入も減らせます。家庭のパネル、蓄電池、電動バイクがひとつの分散型エネルギーシステムになる可能性があります。
普及の次に必要な仕事
パキスタンは、そのまま模倣すべき成功例ではありません。統計が追いつかず、費用負担は不公平になり、地下水や夕方ピークという別の問題も生まれています。それでも、この国が示した事実は重いものです。安い太陽光と蓄電池、電動の機器が手に入ると、制度や大型発電所を待たずに、人びとは自ら電化を進めます。
政策の役割は、この流れを止めることではありません。見えない設備を測り、低所得層にも融資や共同所有の道を開き、系統を電気の一方通行から双方向の共有基盤へ変えることです。農業では水、モビリティでは充電、住宅では冷房と調理まで含めて設計する必要があります。
これまで新興国のエネルギー転換は、大型電源と送電網を先に整え、その後に需要を電化する順番で考えられてきました。パキスタンでは順番が逆になりました。屋根と農地から電源が増え、その電気を使う暮らしと産業が後から膨らんでいます。世界が注目すべきなのは太陽光の導入速度だけではありません。消費者が先に走り出したとき、制度がどれだけ速く追いつけるかです。
参考文献
- Farand, C. (2026, March 17). How Pakistan’s people-led solar boom is easing impact of Middle East energy crisis. The Guardian.
- Government of Pakistan, Ministry of Industries & Production. (2025). New energy vehicles policy 2025–30.
- Imran, N., Amjad, M. M., Malik, S., & Jones, D. (2026). The solarisation of Pakistan’s energy economy. Ember & Renewables First.
- International Energy Agency. (2025a). Renewables 2025: Executive summary.
- International Energy Agency. (2025b). World energy investment 2025: Executive summary.
- International Renewable Energy Agency. (2026). Renewable energy statistics 2026.
- National Electric Power Regulatory Authority. (2026a). National Electric Power Regulatory Authority (Prosumer) Regulations, 2026.
- National Electric Power Regulatory Authority. (2026b). Amendment in National Electric Power Regulatory Authority (Prosumer) Regulations, 2026.
- Shahid, A. (2025, October 2). How solar-powered farming is digging Pakistan into a water catastrophe. Reuters.
- Shahid, A., Varadhan, S., & Greenfield, C. (2025, April 29). Pakistan’s solar revolution leaves its middle class behind. Reuters.
- Shahid, A., & Varadhan, S. (2026, April 7). Soaring costs, fuel shortage fears drive Pakistan to electric motorbikes. Reuters.
- TransitionZero. (2025, October 28). Shedding light on Pakistan’s distributed solar revolution.