アブダビのエネルギー地政学:産油国の20年戦略
2026年5月1日、アラブ首長国連邦(UAE)は石油輸出国機構(OPEC)とOPECプラスを脱退しました(Al Jazeera, 2026a)。2月末に始まった米国・イスラエルとイランの戦闘でホルムズ海峡の通航が大きく落ち込み、湾岸の産油国が輸出の出口を失いかけていた時期の決断です。IEAはこの混乱を「世界の石油市場史上最大の供給途絶」と表現しています(Hancock, 2026)。
同じUAEの首都アブダビには、国際再生可能エネルギー機関(IRENA)の本部があり、世界65GWの再エネ事業をもつMasdarがあります。石油の増産をめざす国が、再エネや水素、気候マネーの分野でも世界有数の担い手になっている。この二面性は矛盾ではなく、20年かけて組み上げてきた国家戦略の表と裏です。
砂漠の実験都市からIRENA本部へ
出発点は2006年です。政府系投資会社ムバダラのもとでMasdarが設立され、人口5万人規模のゼロ・カーボン都市「Masdar City」の構想が動きはじめました。2008年に着工したものの、直後の世界金融危機で投資家は手を引きます。英ガーディアン紙のスザンヌ・ゴールデンバーグ記者は2016年、完成したのは計画区域の約5%で、定住者は大学院生約300人にすぎず、ゼロ・カーボンの目標も取り下げられたと報じ、「世界初の緑のゴーストタウンになりかねない」と書きました(Goldenberg, 2016)。
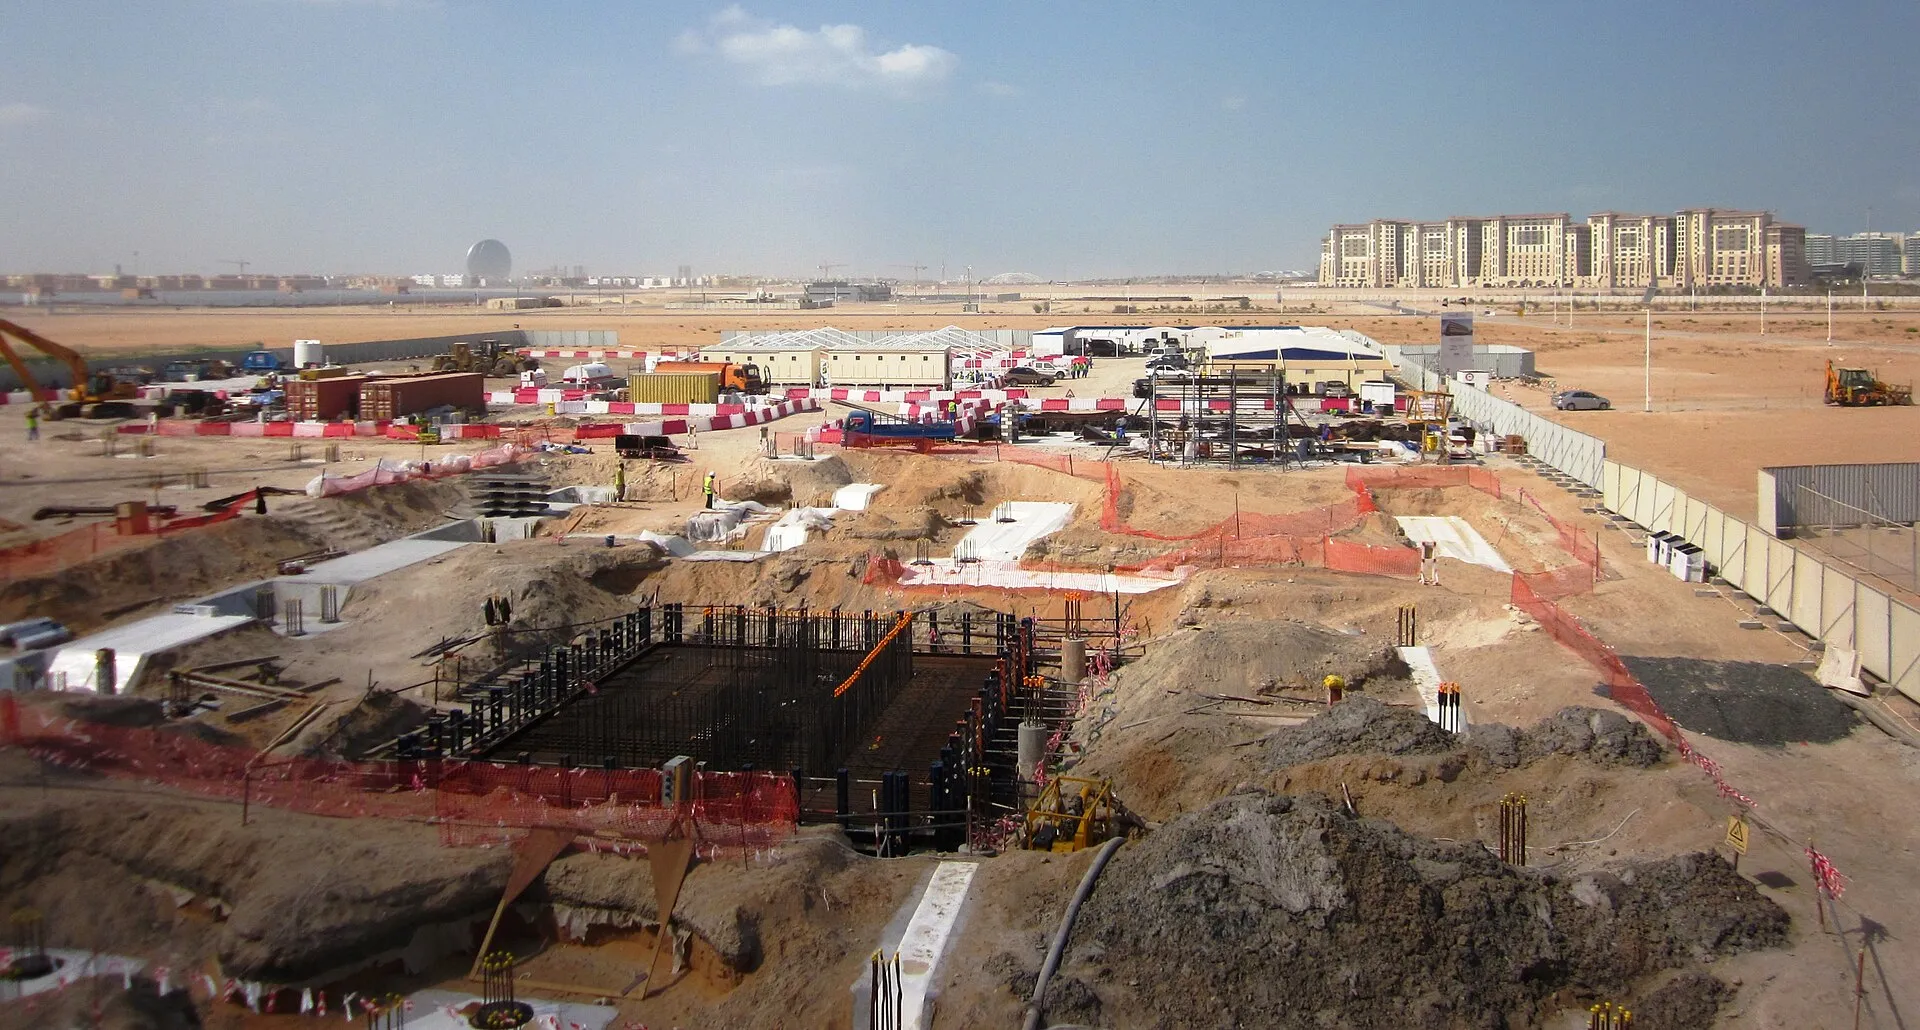
2012年1月、建設中のMasdar City(アブダビ)。撮影:Jan Seifert(トリミング:Beyond My Ken)/Wikimedia Commons(CC BY 2.0)

都市開発が停滞する一方、外交の舞台では大きな成果を上げていました。2009年6月、エジプトのシャルム・エル・シェイクで開かれたIRENA準備委員会で、アブダビが本部所在地に選ばれます。ドイツ(ボン)やオーストリアとの誘致合戦は、ボンに技術革新センター、ウィーンに連絡事務所を置く分担で決着しました(IRENA, 2009)。産油国の首都が再エネの国際機関を迎え入れたことで、アブダビは「脱炭素を語れる石油国家」という立ち位置を手に入れます。
その後、Masdarの価値は「都市」から「投資と外交の器」へと移ります。Masdar City自体も、2025年にはフリーゾーンの登録企業が2,000社を超え、研究・企業集積地として息を吹き返しつつあります(Masdar City, 2025)。当初の理想は実現しませんでしたが、失敗を国際的な人脈と資本の拠点づくりにつなげた点に、この国のしたたかさがあります。
ADNOCの「低炭素バレル」とMasdarの100GW
2022年12月、Masdarの株主構成が再編されました。再エネ事業はアブダビ国営エネルギー会社(TAQA)が43%、ムバダラが33%、アブダビ国営石油会社(ADNOC)が24%を保有し、水素事業ではADNOCが43%の筆頭株主になりました(Masdar, 2022)。石油・電力・投資の3つの国営資本が、ひとつの再エネ企業を共同で支える体制です。
ADNOCの狙いは「最後まで買われる石油」を供給することにあります。自社操業の排出(スコープ1・2)の実質ゼロ目標を2050年から2045年に前倒しし、海上油田の電源を陸上からの海底直流送電に切り替える「Project Lightning」(総額38億ドル、容量3.2GW)を進めています。2026年1月までに約1,000kmのケーブル敷設を終え、海上操業の排出を最大50%減らす計画です(MEES, 2025)。世界の需要が減っても、生産時の排出が少ない原油は最後まで市場に残る、という読みです。
Masdarは海外で規模を拡大しています。再エネ容量は2022年の20GWから2025年には65GWへ増え、2030年に100GWという目標の3分の2に達しました(Masdar, 2026)。2026年4月には仏TotalEnergiesとアジア9カ国の陸上再エネ事業を統合する22億ドルの合弁にも合意しています(Hancock, 2026)。国内では、太陽光5.2GWと蓄電池19GWhを組み合わせ、1GWを24時間供給する事業が2026年7月に融資契約を完了しました。総事業費は61億ドルで、三井住友銀行を含む13行が融資団に加わっています(The National, 2026b)。
公式統計からは、国内の電源構成の変化はまだ緩やかだとわかります。IRENAによると、UAEの太陽光容量は2025年に1,027MW増えて7,525MWになりました(IRENA, 2026)。Emberは国民1人あたりの太陽光発電量(1,379kWh)が世界有数だと評価しつつ、UAEがガス火力を多く新設している国のひとつだとも指摘しています(Ember, 2026)。発電電力量の約7割は依然として天然ガスで、残りを原子力(約2割)と太陽光(約1割)が分けあっています(World Nuclear Association, 2025)。
水素・アンモニアでつながる日本との関係
日本にとってUAEは最大の原油調達先です。2025年の原油輸入に占める割合は43.2%で、中東全体では94%に達します(中東調査会, 2026)。この石油の関係を、脱炭素燃料の関係へ広げようとする動きが続いてきました。
2021年、ADNOCはルワイスのFertil工場で天然ガスから製造し、CO2を回収したブルーアンモニアを伊藤忠商事、出光興産、INPEXに実証出荷しました。出光はISOタンクコンテナで四日市製油所まで運ぶ輸送試験を完了しています(Idemitsu Kosan, 2021)。2023年にはJERAが水素・アンモニア分野の戦略的協力協定をADNOCと結び(JERA, 2023)、2024年5月には、CO2の地下貯留とセットで第三者認証を受けた低炭素アンモニアの世界初のバルク商業出荷が三井物産向けに実現しました(ADNOC, 2024)。ルワイスの化学品産業区TA’ZIZでは、三井物産も出資する年産100万トンの低炭素アンモニア工場が2027年の稼働をめざして建設中です(Mitsui & Co., 2024)。
ただし、戦争はこの供給網の弱点を浮き彫りにしました。ルワイスもガス処理拠点のハブシャンも、ホルムズ海峡の内側にあります。2026年3月から4月にかけて、ハブシャンは迎撃されたミサイルの破片で操業を停止し、ルワイスの石油化学工場でも火災が起きました(Bloomberg, 2026; Arab News, 2026)。赤沢亮正経済産業相は5月、海峡を通らないフジャイラ港経由などの経路で原油2,000万バレルを追加調達することでUAEと合意しています(日本経済新聞, 2026)。石油と同じ港から出荷されるアンモニアは、石油と同じ地理的リスクを抱えることになります。
ALTÉRRAとCOP28後の気候マネー
2023年12月、UAEはCOP28の議長国として300億ドルの気候投資ファンド「ALTÉRRA」を立ち上げました。商業ベースで投資する「Acceleration」(250億ドル)と、途上国向けのリスク軽減に使う「Transformation」(50億ドル)の2層構造で、ブラックロック、ブルックフィールド、TPGの気候ファンドに計65億ドルを拠出してスタートしました。2030年までに2,500億ドルの資金を呼び込むことを掲げています(Chief Investment Officer, 2023)。
2026年に入っても動きは続いています。1月にはスペインのBBVAが2億5,000万ドルを拠出する12億ドル規模の共同投資ファンド計画を発表し、アブダビの金融特区ADGMを登記地としました(The National, 2026a)。4月には米KKRの気候移行ファンドへの出資も決めています(ALTÉRRA, 2026)。
一方、ジャーナリストの検証は慎重です。ImpactAlphaによると、Transformation部門は1ドルの投資で外部資金を約4ドル動員する見込みで、ブルックフィールドやTPGのファンドの約9ドルを下回ります。デューク大学のジョナサン・フィリップス氏は、新興国のインフラに長期で投資する民間資金の層はまだ厚くないと指摘しています(ImpactAlpha, 2025)。
戦争は資金の流れ方も変えています。IEAの「World Energy Investment 2026」は、2026年の世界のエネルギー投資を3.4兆ドル、うち低排出分野を2.2兆ドルと見込む一方、中東では建設中の案件が止まり投資が落ち込むと分析しました(IEA, 2026)。3月のUAEの太陽光パネル輸入は前月の767MWから160MWへ急減しています。カマル・エナジーのロビン・ミルズ氏は、湾岸マネーにとって海外の再エネ投資環境はむしろ改善していると述べています(Hancock, 2026)。国内が揺らぐほど、アブダビの資本は外へ向かいやすくなります。
戦時下のアブダビと日本の役割
アブダビは20年をかけて、国際機関を迎える「場所の提供者」から、巨額の資本を動かす「資金の出し手」へと変わりました。OPECを離れて増産の自由を確保しながら、MasdarとALTÉRRAを通じて途上国の再エネ需要ともつながる。石油を求める国にも、脱炭素の資金を求める国にも必要とされる立場が、米中対立と中東の戦争のなかで交渉力の源になっています。9月に入っても海峡周辺ではタンカーへの攻撃が続いており(Al Jazeera, 2026b)、その立場は同時に大きな危険と隣りあわせです。
REN21は、再エネがいまやエネルギー安全保障と産業競争力を支える柱になったと総括しています(REN21, 2025)。この流れのなかで、日本がUAEとの関係を「原油の買い手」にとどめておく理由はありません。2026年3月には、日本にとって中東・アフリカで初となる経済連携協定(CEPA)の交渉が妥結しました(経済産業省, 2026)。
日本が取りうる道は2つあります。(1)三井住友銀行や三井物産がすでに加わっている大型案件を足がかりに、Masdarとアジア・アフリカの第三国で共同投資を広げること。(2)フジャイラ経由の輸送や国内備蓄を含め、ホルムズ海峡に頼りすぎない調達経路を平時から設計しておくことです。資源を買うだけの関係から、新しいエネルギーの価値を一緒につくる関係へ進めるかどうかが、戦後の中東で日本の立ち位置を左右します。
参考文献
- ADNOC. (2024, May 16). ADNOC delivers first ever bulk shipment of CCS-enabled certified low-carbon ammonia to Japan [Press release]. https://www.adnoc.ae/en/news-and-media/press-releases/2023/adnoc-delivers-first-ever-bulk-shipment-of-ccs-enabled-certified-low-carbon-ammonia-to-japan
- Al Jazeera. (2026a, April 28). UAE leaves OPEC in blow to oil cartel during war on Iran. https://www.aljazeera.com/news/2026/4/28/uae-leaves-opec-and-opec
- Al Jazeera. (2026b, September 6). US, Iran engaged in tanker war: Where is the months-long conflict headed? https://www.aljazeera.com/news/2026/9/6/us-iran-engaged-in-tanker-war-where-is-the-months-long-conflict-headed
- ALTÉRRA. (2026). ALTÉRRA commits to KKR’s Global Climate Transition Strategy to accelerate investment in real-economy infrastructure. https://www.alterra.ae/news/alterra-commits-to-KKRs-global-climate-transition-strategy-to-accelerate-investment-in-real-economy-infrastructure
- Arab News. (2026). Iran strikes hit energy infrastructure in Kuwait, UAE, Bahrain. https://www.arabnews.com/middle-east/iran-strikes-hit-energy-infrastructure-in-kuwait-uae-bahrain-2638807
- Bloomberg. (2026, April 3). Abu Dhabi halts operations at Habshan gas facility after attack. https://www.bloomberg.com/news/articles/2026-04-03/abu-dhabi-halts-operations-at-main-gas-facility-after-attack
- Chief Investment Officer. (2023). UAE plans $30B climate fund with partners BlackRock, Brookfield, TPG. https://www.ai-cio.com/news/uae-plans-30b-climate-fund/
- Ember. (2026). Global electricity review 2026. https://ember-energy.org/latest-insights/global-electricity-review-2026/
- Goldenberg, S. (2016, February 16). Masdar’s zero-carbon dream could become world’s first green ghost town. The Guardian. https://dialogue.earth/en/uncategorized/8631-masdar-s-zero-carbon-dream-could-become-world-s-first-green-ghost-town/
- Hancock, M. (2026, June 1). The Iran conflict has disrupted oil supply. Gulf states are now looking to multi-billion-dollar investments in renewables. Fortune. https://fortune.com/2026/06/01/iran-conflict-disrupted-oil-supply-gulf-states-multi-billion-dollar-investments-renewables/
- Idemitsu Kosan. (2021, December 13). Completion of the first transportation of blue ammonia cargo from UAE to Japan. https://www.idemitsu.com/en/news/2021/211213.html
- ImpactAlpha. (2025). Is Altérra’s ambitious effort to mobilize climate finance for the Global South working? https://impactalpha.com/is-alterras-ambitious-effort-to-mobilize-climate-finance-for-the-global-south-working/
- International Energy Agency. (2026). World energy investment 2026. https://www.iea.org/reports/world-energy-investment-2026
- International Renewable Energy Agency. (2009, June). Abu Dhabi [News]. https://irena.org/newsroom/articles/2009/Jun/Abu-Dhabi
- International Renewable Energy Agency. (2026). Renewable capacity statistics 2026. https://www.irena.org/Publications/2026/Mar/Renewable-capacity-statistics-2026
- JERA. (2023, July 19). JERA and ADNOC signed a strategic collaboration agreement related to cooperation in clean hydrogen and ammonia fields. https://www.jera.co.jp/en/news/information/20230719_1566
- Masdar. (2022, December 8). TAQA, ADNOC, and Mubadala complete landmark transaction for stake in Masdar clean energy powerhouse. https://masdar.ae/en/news/newsroom/taqa-adnoc-and-mubadala-complete-landmark-transaction
- Masdar. (2026). Masdar reaches 65GW as it celebrates 20 years of renewable energy leadership. https://masdar.ae/en/news/newsroom/masdar-reaches-65gw-as-it-celebrates-20-years-of-renewable-energy-leadership
- Masdar City. (2025). Masdar City Free Zone recognized as the UAE’s fastest-growing free zone. Zawya. https://www.zawya.com/en/press-release/companies-news/masdar-city-free-zone-recognized-as-the-uaes-fastest-growing-free-zone-yvxk02bm
- MEES. (2025, January 24). Adnoc’s $3.8bn offshore electrification project hits key milestone. https://www.mees.com/2025/1/24/power-water/adnocs-38bn-offshore-electrification-project-hits-key-milestone/dac8c830-da61-11ef-af78-0700af7faaf5
- Mitsui & Co. (2024). Construction begins on clean ammonia production facility in UAE, project loan agreement signed. https://www.mitsui.com/jp/en/release/2024/1249366_14372.html
- REN21. (2025). Renewables 2025 global status report: Global overview. https://www.ren21.net/renewables-2025-global-status-report-global-overview/
- The National. (2026a, January 15). Abu Dhabi climate fund Alterra plans to launch investment vehicle worth $1.2bn. https://www.thenationalnews.com/business/energy/2026/01/15/abu-dhabi-climate-fund-alterra-plans-to-launch-investment-vehicle-worth-12bn/
- The National. (2026b, July 13). Masdar secures funding for $6.1bn ‘round-the-clock’ clean energy project. https://www.thenationalnews.com/business/energy/2026/07/13/masdar-secures-funding-for-61bn-round-the-clock-clean-energy-project/
- World Nuclear Association. (2025). Nuclear power in the United Arab Emirates. https://world-nuclear.org/information-library/country-profiles/countries-t-z/united-arab-emirates
- 経済産業省. (2026, March 5). 日・アラブ首長国連邦(UAE)包括的経済連携協定の交渉が妥結しました. https://www.meti.go.jp/press/2025/03/20260305005/20260305005.html
- 中東調査会. (2026). UAE:2024年に続き、2025年も日本の最大の原油調達先に. https://www.meij.or.jp/kawara/2025_118.html
- 日本経済新聞. (2026, May 6). 日本、UAEから原油2000万バレル追加調達へ ホルムズ通らない経路模索. https://www.nikkei.com/article/DGXZQOUA061RA0W6A500C2000000/