蓄電池の急成長に問うべき社会政治哲学 試論
EIF Brief JP #3
2025年、世界の蓄電池の年間導入量が初めて100GWの大台を突破しました。10GW から100GW への到達に要した時間は、太陽光の約8年・風力の約15年に対し、わずか4年——蓄電池は S字カーブ上で最速のディスラプションをいま実演しています。物量としての蓄電池が電力システムに織り込まれていくにつれ、議論の重心も静かに移動しはじめています。「いくら造れるか」「いくら導入できるか」という製造・コストの問いの隣に、「誰がどう運用するか」「運用判断の暗黙知を誰がどう蓄積するか」という、まったく別種の問いがせり上がってきました。
今号 EIF Brief JP #3 では、Signal で BNEF の100GW突破レポートを読み解き、Frontiers で「蓄電池の社会政治哲学 試論 —— 学習曲線は誰のために回るのか」を論じます。製造学習曲線(Wright の法則)と並走するもうひとつの学習曲線 —— 運用学習曲線を取り出し、その偏在をめぐる正義論を、ロールズ・ハイエクから Hepburn Energy のコミュニティ蓄電池プロジェクト Bessie まで横断します。On the Radar で取り上げるのは、英国・ロンドンの独立系市場アナリスト Modo Energy です。B Corp として「運用知の社会化」を商業ベースで実装している、いまもっとも注目すべき媒介者と言えます。蓄電池の物量が S字カーブの加速期に入ったいま、議論の焦点は「誰の手で、どんな経験知の積み上げのなかで動くのか」へと不可逆に移りつつあります。
Signal - 変化の兆し
今週のチャート:世界のエネルギー貯蔵 成長予測
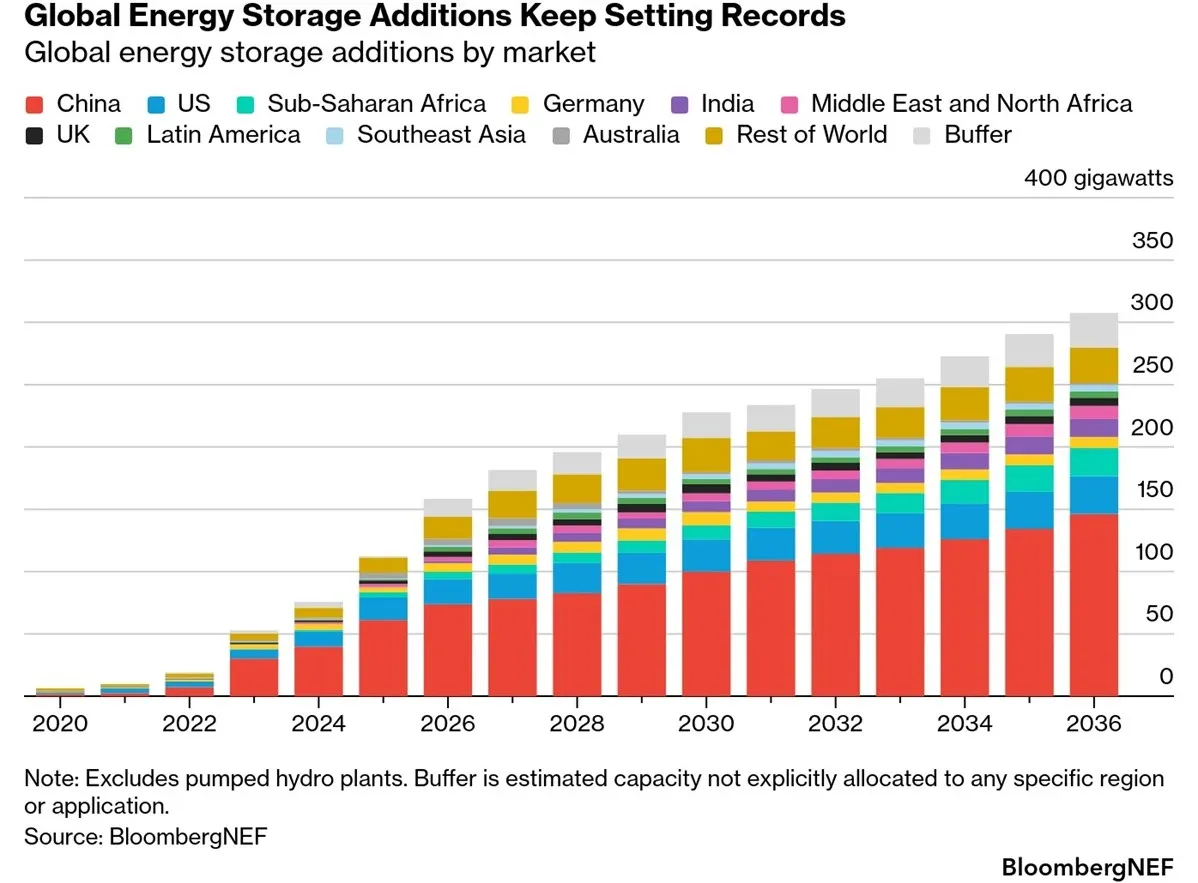
出典:Kikuma, I. (2026, May 7). Energy storage enters the 100-gigawatt era: Three things to know. BloombergNEF. https://about.bnef.com/insights/clean-energy/energy-storage-enters-the-100-gigawatt-era-three-things-to-know/
このチャートは、BloombergNEF のアナリスト菊間一柊氏が2026年5月に公開した Energy Storage Enters the 100-Gigawatt Era レポートから、揚水を除く世界のエネルギー貯蔵の年間導入量を市場別に積み上げ、2026年以降の予測まで描いたものです [1]。
ひと目で分かる事実は、2025年に世界の年間蓄電池導入量が初めて100GWの大台を突破したということです。具体的には 112GW・307GWh で前年比 +48%、10GW から100GW への到達に要した時間は、わずか4年でした。同じ閾値に太陽光は約8年、風力は約15年を要しており、蓄電池は S字カーブ上で記録された最速のディスラプションとなります。BNEF はその先の成長を、2026年に158GW、2036年に308GW と予測しています。
国別シェアでは、中国が54% で過半を占め、米国が16% で続き、豪州は2024年比でほぼ6倍に急伸、サウジアラビアも中国系サプライヤーの新規参入で急上昇しています。太陽光との対比でも、交差点が迫っています。2016年には太陽光1MW 追加につき蓄電池56kW(56:1)だった比率が、2025年には 6:1、2026年予測では 4:1 まで収斂しました。太陽光と蓄電池の成長加速の交点に、まさに2026年が位置しているということです。
そして、このチャートが背景で示唆しているのが、電池化学の構造的な転換です。2025年時点では LFP(リン酸鉄リチウム)が年間追加の90%超を占めるリチウム支配が続いていますが、2026年には長時間蓄電エネルギー貯蔵(LDES、6時間以上)の年間追加が4倍化して2GW に達し、その大部分が非リチウムイオンとなります。CATL と北京 HyperStrong による60GWh のナトリウムイオン3年契約(2026年4月)、米 Peak Energy と Jupiter Power による4.75GWh 契約(2027–30デプロイ)など、構造変化を実証する具体案件も積み上がっています。
100GW という数字は、本号 Frontiers で「電力という存在そのものがフローからストックへと相を変えつつある」と位置づけた存在論的転換の、客観的な臨界点を示しています。物量としての導入が S字カーブの加速期に入ったいま、その背後で進む運用学習曲線の問題はますます切迫しています。
参考文献
- Kikuma, I. (2026, May 7). Energy storage enters the 100-gigawatt era: Three things to know. BloombergNEF. https://about.bnef.com/insights/clean-energy/energy-storage-enters-the-100-gigawatt-era-three-things-to-know/
Frontiers - 知の最前線
今週のテーマ:蓄電池の社会政治哲学 試論
2025年、世界の系統蓄電池の累積導入量が100GWの大台を超え、BNEFはこれを電力システムにおける構造変化の臨界点と評しました [1]。この数字が告げているのは単なる導入量の累積ではなく、もっと根本的なことです——電力という存在そのものが、フローからストックへと相を変えつつあるという事実です。そして存在の相が変わるとき、それを扱う知の性格もまた変わります。
本号 Frontiers では、蓄電池の社会政治哲学を「学習曲線は誰のために回るのか」という問いを軸に考えます。製造コストを下げる Wright 型の学習曲線とは別に、運用判断の暗黙知を蓄積する別種の学習曲線が並走しており、後者こそが今後の電力秩序を実質的に決定しつつあります。しかし、運用経験という知は、公的に分配されるべき公共財でもあり、競争のなかで稼ぎ取られる私的所有価値でもあるという、原理的に止揚しがたい二面性を抱えています。さらにその上、規制者自身がその経験をもちえないという構造的非対称が、政策の的確性を絶えず後追いに留めるという問題があります。
本論は答えを与えるものではなく、新電力市場参入時に問われなかった問いを、蓄電池の局面でこそ問い直すための試論です。
電力の存在論が変わるとき、新しい知が生まれる
20世紀の電力システムは「電気は貯められない」という物理的公理の上に築かれていました。発電と消費は瞬時に同時同量でなければならず、ゆえに需要を追いかけて発電する「メリットオーダー型の運用」が標準形になり、その背後でベースロード神話、大規模集中、垂直統合の独占、国家主権の隠喩——一連の制度的装置が派生していきました。電力の「フロー」としての存在論が、20世紀型電力秩序の前提を成していたのです。
蓄電池コストの崩落(リチウムイオン電池は2010年比で約9割減)が静かに書き換えつつあるのは、技術仕様書ではなく、この存在論そのものです。電力が「ストックしうるもの」になった瞬間、運用判断は次のような多次元の問題に変質します——いつ貯め、いつ放すか(時間アービトラージ)、どの市場に何kWを差し出すか(卸・容量・需給調整①②③のスタッキング)、どこまで劣化を許容するか(SoC・DoD管理)、VRE出力予測誤差にどう応じるか、異常気象や系統事故時にどう振る舞うか、規制ルールの変化にどう適応するか。
これらは事前にマニュアル化できる類の問題ではありません。何度も現場で判断を下し、失敗と修正を重ねて初めて身につく、アリストテレスがフロネシス(phronesis = 実践知)と呼んだ種類の知に近いものです。マイケル・ポランニーの言葉を借りれば、明示化できる形式知(formal knowledge)ではなく、暗黙知(tacit knowledge)です [2]。電力の存在論的転換は、結果として新しい職能領域を生み出しました。それが、20世紀には存在しなかったフロネティック・アクター(実践的知恵を備えた行動者)としての蓄電池運用者です。
二つの学習曲線 — 製造の Wright と運用の経験知
ここで、これまで一括りに語られてきた「学習曲線」を二つに分解する必要があります。
ひとつは、セオドア・ポール・ライトが1936年に航空機製造で発見した古典的な製造学習曲線——累積生産量が倍増するたびにユニットコストが一定比率で下がるという法則です [3]。リチウムイオン電池ではこの曲線がきれいに作用しており、累積生産量を中国が圧倒的に積み上げたことで、コスト崩落の主役は中国に確定しつつあります。EIF Brief JP #2 で見た特許ランドスケープが告げていたのも、結局はこの構図です。
それと並走するもうひとつの曲線、すなわち運用学習曲線があります。これは累積運転時間と直面した状況の多様性に応じて、運用判断の精度が上がっていく学習過程です。製造学習曲線が工場の中で進むのに対し、運用学習曲線は現場で、ライブ市場で、実取引のなかで進みます。製造学習曲線が形式知の蓄積であるのに対し、運用学習曲線は暗黙知の蓄積です。
| 製造学習曲線(Wright’s law) | 運用学習曲線(learning-by-operating) | |
|---|---|---|
| 学習の場 | 工場・累積生産量 | 現場・累積運転時間 |
| 知の性格 | 形式知化しやすい | 暗黙知(フロネシス的判断) |
| 主たる担い手 | メーカー、サプライチェーン | アグリゲーター、トレーダー、オペレーター |
| 主な集積地 | 中国・韓国・米国 | 英国・米国・豪州 |
| 政策で動かす対象 | 産業政策・補助金 | 市場設計・アクセス権・データ開示 |
この区別が見えにくいのは、両者がともに「経験曲線」の名で語られがちで、しかも前者の数値化しやすさが議論を寡占してきたからです。BNEF が「系統蓄電池の累積導入量100GW突破」を構造変化の臨界点と評するとき、その背後で実は静かに進んでいるのは、英国 NESO のバランシング市場で Habitat Energy が、米国 ERCOT で Tesla Autobidder が、豪州 NEM で南豪 Hornsdale 以来のオペレーターたちが——少数の専門集団が、運用学習曲線を急峻に立ち上げているという事実です。製造コストが下がるほど、価値の源泉は「いつどう動かすか」に移動します。学習曲線の運転手は、製造側で中国に交代したのと並行して、運用側でも別のグループに、ひそかに、しかし決定的に集中しつつあるのです。
既視感 — 新電力で問われなかった経験知の非対称
この運用学習曲線の問題系は、実は日本の電力史にすでに一度、別の局面で現れていました —— 2016年の電力小売全面自由化です。
このとき新電力が「同じ土俵」で旧一般電気事業者と競争することが期待されました。しかし、制度設計が前提にしなかったのは、旧一電が長年にわたって組織内に蓄積していた一連の暗黙知の存在です —— 燃料調達ヘッジと発電ポートフォリオ運営の統合、需給管理とインバランス料金リスク管理、規制ボラティリティへの組織的対応体力、そして2003年の JEPX 開設以降に積み上げてきた卸取引判断などです。これらは、教科書にも認可申請書にも書かれていませんが、しかし実際の損益を決定する種類の知でした。
2021年1月、寒波と LNG 不足が重なって JEPX のスポット価格が一時250円/kWhを超えた局面で、また2022年の燃料危機の局面で、運用経験の乏しい新電力が次々と退場していきました。これは事後的に「市場原理による自然淘汰」と説明されましたが、その説明には半分だけの真実しか含まれていません。もう半分の真実は、経験知の前提条件を平等化することなく競争に投じた制度設計の帰結だった、ということです。技術や規模の問題ではなく、設計の問題です。
そして蓄電池では、はるかに大きなスケールで、同じことが繰り返されようとしています。系統側BESS入札、需給調整市場、容量市場、将来のリアルタイム市場——どの設計局面でも、新電力で問われなかった「運用経験知の分配ロジックを制度に組み込むかどうか」という問いが、再び問われずに通過しようとしています。これが、本論を書く動機です。
二つの正義観のあいだで — 公的分配か、私的所有価値か
では、運用経験知をどう分配すべきか。ここで議論は深い哲学的緊張に入ります。
ひとつの立場は、経験知は公共財的に分配されるべきだというものです。ストック化した電力の便益が一部のオペレーターに集中することは、エネルギー正義の観点から看過できません。誰もがオペレーターになりうる機会が制度的に保障されなければ、民主的なエネルギー秩序は成立しません。これはジョン・ロールズの「機会の公正な均等」、アマルティア・センのケイパビリティ・アプローチの延長線上にある立場です [4][5]。
もうひとつの立場は、経験知は競争のなかで稼ぎ取られる私的所有価値であるというものです。それを公的に再分配しようとすれば、学習のインセンティブそのものが壊れ、長期的には誰も真剣にオペレーション能力を磨かなくなります。フリードリヒ・ハイエクが「社会における知識の利用(The Use of Knowledge in Society)」で論じたように、分散した暗黙知を中央が集約することはそもそも不可能であり、市場こそが学習装置なのです [6]。つまり、経験はもらうものではなく、稼ぐものであるという考え方です。
両者は原理的に止揚しえません。しかし、両極のあいだに、便宜的な配置がひとつだけありえます——機会アクセスと成果パフォーマンスを分けるという古典的な解です。
- 学習機会のアクセスには公共性をもたせる
- 学習成果のパフォーマンスは私的競争性をもたせる
これは公教育+労働市場、医師の研修制度+臨床競争、と同じ構造の配置です。完全な解ではなく、便宜的な配置にすぎません。そして、実際の境界線をどこに引くかは、原理から演繹できず、経験的にしか決まりません。ここに確実な答えは現時点でも存在しません。しかし、この問いを問わないこと、つまり制度設計をデフォルトの市場淘汰に任せることそのものが、新電力の局面でとられた態度であり、その帰結を私たちはすでに知っています。
所有と運用を分離する便宜的妥協
前節の哲学的緊張に対して、現時点で「これが答えだ」と言える解はありません。しかし、現場の実装はすでにひとつの便宜的な妥協にたどり着いています——所有と運用を構造的に分離するというかたちです。
この配置は次の二層分離として理解できます:
- オーナーシップ層:地域住民・協同組合・自治体が出資し、民主的なガバナンスのもとで参加と意思決定権を保持する
- 運用層:実際の電力取引・系統連系・バランシング・市場入札は、専門オペレーターやリテーラーに委託する
コミュニティが自前で運用経験知をゼロから蓄積する負担をいったん棚上げにし、所有の民主性と運用の専門性を別レイヤーに切り分けることで、いま実装可能なベストを成立させる、という発想です。前節の二つの正義観に当てはめれば、オーナーシップ機会の公共性は協同組合構造で確保し、運用パフォーマンスの私的競争性はオペレーターの市場競争に委ねる —— この二層分離を、組織形態のレベルで実装したものといえます。学究的な正義論より先に、現場の実装が一足先に便宜的な解にたどり着いていると読むべきで、その結果として現在、コミュニティ所有型の再エネ・蓄電池プロジェクトが世界各地で立ち上がっています。
その代表的な事例として注目すべきが、オーストラリア・ビクトリア州デイルスフォード南方の Leonards Hill に立地するコミュニティ蓄電池プロジェクト Bessie です。事業主体は Hepburn Energy(旧 Hepburn Wind)—— 同地で2011年から 4.1 MW(REpower 製 2.05 MW × 2基)の 豪州初の市民共同組合所有風力発電所を運営してきた、約2,000人の協同組合員からなる協同組合で、Bessie はその同一の協同組合構造のうえに、蓄電池を新たに重ねるプロジェクトです。「Bessie」という愛称は、約7年間にわたって理事を務めた Mark Fogarty 氏が退任時に名付けたものです [7]。
仕様は 5 MWh のリチウムイオン蓄電池(連邦助成上限)で、メーカーは中国の Sunwoda。本体重量43トン、Hepburn Wind の既存系統接続を共有するかたちで風車敷地内に併設されており、豪州配電網に直接系統接続される初の風車・蓄電池ハイブリッド施設となります。Sunwoda との供給契約は2024年12月に締結、本体は2025年5月に中国から出荷、6月30日に現地到着、4台の DC-DC コンバーター・変圧器・分電盤を含む全ハードウェアの設置を2025年9月に完了しています [7]。
資金調達構造はハイブリッド型で、(1) オーストラリア連邦政府の Community Batteries for Household Solar Program 助成金、(2) 2024年12月に確保した A$1M(約1億円、1豪ドル=100円換算)のブリッジファイナンス、(3) CORENA を通じたクラウドファンディングによる A$120,000(約1,200万円)の無利子ローン(2025年3月時点)、(4) Hepburn Energy 自身のコミュニティ出資、加えて (5) 組合員向けデベンチャー(社債型出資) の意向調査を経た新たな資本動員、の五層から成ります [7]。典型的な単独 IPP 型 BESS とは資本構成がまったく異なります。
そして注目に値するのが、Bessie の運用構造です。Hepburn Energy は、ある一社の「フルサービス・オペレーター」に運用業務を丸投げするのではなく、役割を分解した複数の専門サービスプロバイダーを、自らがインテグレーターとして束ねるアプローチをとっています。Hepburn Energy の タリン・レーン氏によれば、EMS(エネルギーマネジメントシステム)と入札最適化については、AI 駆動の入札ソフトウェア企業のOptigridのサービスを現在セットアップ中で、天候予測、設備調達、高圧系統の運用・保守、電力市場取引のライセンスホルダー、火災管理システムなど、それぞれに個別のローカルサービスプロバイダーと契約するかたちで運用スタックを組み立てているとのことです。
タリン・レーン氏は次のように語っています——「1社のサプライヤー兼オペレーターにすべてを任せるのではなく、私たちは複数の専門事業者からなるグループを管理しています。風力発電所をすでにもっていなかったら、別のやり方をしていたかもしれませんが、以前から知っていた事業者が多かったのです。」
これは前節の哲学的緊張に対する、ひとつの洗練された応答です。所有層は協同組合員に民主的に開かれ、各個別運用の暗黙知は専門事業者に分散的に委ねられている一方で、「複数の専門オペレーションをどう束ね、整合させるか」という統合の知(メタ運用知)は、コミュニティ自身が獲得・蓄積していく——という設計になっているわけです。「すべて自前で運用学習する」でも「単一オペレーターに丸投げする」でもない、第三の道と言えます。前節で立てた「機会の公共性/成果の私的競争性」の二層分離が、ここではインテグレーター層/実行層という縦の分業のかたちで実装されており、コミュニティはインテグレーターとしての判断責任を保持し、各個別運用のパフォーマンス競争は専門事業者の競争に委ねる構造になっています。
並行して、Hepburn は風力発電所側でも構造的分離を貫いてきました。電力販売は小売事業者 Flow Power とのオフテイク契約を通じて NEM(豪州全国電力市場)に接続し、風車のメンテナンスは Vestas との保守契約に依存してきましたが、Bessie の稼働後はサイト制御の柔軟性確保のために Vestas との契約をスコープダウンすることが2024–25年度の経営課題として明示されています [7]。所有と運用の分離は、契約ポートフォリオの動的な再編によって常に運用学習に最適化されつつある、と読むこともできます。
同じ構造的分離は、豪州 ARENA のコミュニティバッテリープログラム、ビクトリア州 Yackandandah の Totally Renewable Yackandandah 構想、英国の Brixton Energy など、かたちを変えて世界中に広がりつつあります。これらの事例はいずれも、「コミュニティ所有 × 専門オペレーター」のハイブリッド構造が、運用学習曲線の偏在のなかでなお民主的所有を成立させる、現状ベストの便宜解として機能していることを示しています。
ただし、この構造的妥協 —— とりわけ Bessie のような管理型分散モデル —— は哲学的緊張を解いたわけではありません。問いを分割し、論点を移し替えただけです。残る論点は次の二つに再定式化されます。
第一に、インテグレーション知という新しい暗黙知の偏在問題です。「複数の専門オペレーションをどう束ねるか」というメタ運用知それ自体が、現場で実際の判断を重ねながら獲得されていくフロネシスな知でした。Hepburn Energy の場合、14年にわたる風力発電所運営で培われた事業者ネットワークと組織的判断力がその基盤になっています。タリン・レーン氏自身が「風力発電所をすでにもっていなかったら、別のやり方をしていたかもしれない」と語るとおり、この前提条件は容易には他コミュニティに転用できません。
第二に、ベンダー依存とアルゴリズミック・ブラックボックスの問題です。Optigrid のような AI 駆動入札ソフトウェアにオペレーション判断の中核を任せる構造は、コミュニティが「自らの蓄電池が日々何を判断しているか」を実質的にはすべて監督しきれない状態を生みます。形式的にはコミュニティが運用を所有していても、ミクロな日々の判断はアルゴリズムの中にあるわけです。所有と運用の分離が、ここでは所有とアルゴリズミック運用の分離へとさらに一段進んでいると言えます。これをどう民主的に監督するかは、新しい技術哲学的論点です。
したがって、所有と運用の分離を一般化するとして、「コミュニティがインテグレーターとして機能し続けるための、知の継承・分散・監督——どの専門事業者をなぜ選び、AI 入札のロジックをどこまで開示・点検し、構成員にどう翻訳して伝えるか——をどう制度化するか」 こそが、次の正義論の中心的な論点になる、ということです。
規制者は何を知っているか — 原理的非対称の構造
そして、ここで前面に出てくるのが、本論でもっとも構造的に深刻な問題です——規制者・政策設計者自身が、自らが規律しようとしている運用経験知を、原理的にもちえないという事実です。
構造はシンプルです。市場参加者は実際に蓄電池の充放電と経済的取り引きをおこなって学習します。規制者はこれらをおこなうことができません(利害相反、職務分離)。ゆえに規制者は常に観察者の位置にとどまり、事業者の自己説明に情報的に依存することになります。蓄電池のように動的で、多市場横断的で、複合的な価値構造をもつシステムでは、この非対称が極大化します。これは個々の規制者の能力や努力の問題ではなく、規制という活動の原理的構造に内在する非対称です。
しかも厄介なことに、この非対称は単純に解消できません。規制者を運用者にすれば即座に利益相反が生じ、しないかぎり経験は積み上がりません。だとすれば、対処は二段で考えるしかありません。
第一段:非対称を最小化する制度的努力
考えられるアプローチは複数あります。まず、規制者と事業者のあいだの人的往復を制度化するという発想です。これは、いわゆるリボルビング・ドアの建設的なバージョンと言えるもので、規制側に運用現場の感触を持ち込み、事業者側に規制設計の文脈を返す双方向の循環を、利益相反の管理とともに設計し直すアプローチです。次に、規制サンドボックスに規制者自身を共同設計者として参加させる権限を付与するという方向もあります。事業者を観察する立場から、ともに試行錯誤に加わる立場へと規制者の役割を組み替えることで、暗黙知の獲得経路を制度に組み込むという発想です。第三に、事業者の運用データを規制側が読み解く権限と、それを支える独立第三者分析機関の整備が挙げられます。On the Radar で取り上げる Modo Energy のような民間アナリストの仕事を、公的な補完として制度のなかに位置づけることが考えられます。そして第四に、運用経験知を蓄積・分析・移転する独立した知識集積機関を持つこと——これは規制側の判断材料を継続的に更新する社会的インフラとして機能します。
第二段:非対称が残ることを前提とした統治設計
たとえ第一段の努力を尽くしても、非対称は完全には消えません。であれば、「規制者が常に正しいルールを作る」というフィクションそのものを放棄するほうがおそらく誠実です。チャールズ・セイベルとジョナサン・ツァイトリンが 実験的ガバナンス と呼ぶアプローチ —— 暫定的な目標設定 → 多様な実装 → 観察と相互学習 → 改定、というループそのものを正式の統治形式にする発想 [8] や、エリノア・オストロムの 多中心的ガバナンス —— 単一の中央規制者ではなく、市場参加者・規制者・市民・研究者の多中心的学習を制度化する発想 [9] は、いずれも「規制という活動を、学習プロセスにつくり替える」ための思想資源を提供してくれます。
つまり、規制者の経験知問題への原理的応答は、「規制者の経験知を高める」と「規制という活動そのものを学習プロセスに作り替える」を同時にやるということになります。前者だけでは追いつけず、後者だけでは無方向に流れてしまうので、両輪で取り組む必要があります。
そしてここでもまた、確実な答えはありません。しかし、この問いを 「規制とはそもそも何をする活動なのか」 という根本に立ち返って問い直すことには、これからの電力ガバナンスにとって決定的な意味がある、というのが本論の立場です。
暫定的な3つの原理と、日本への示唆
ここまでの議論を、現時点で語りうる原理として暫定的にまとめると、おおむね次の三つになります。これらは答えではなく、問い続けるための足場です。
原理I:機会の公共性と成果の私的競争性の二層分離 ── 「誰がオペレーターになりうるか」というアクセス機会に公共性をもたせ、「どう運用するか」という成果は私的競争に委ねます。これは、ロールズ的な機会の公正とハイエク的な学習装置としての市場を両立させるための、便宜的配置の出発点となります。
原理II:所有・統合・実行のレイヤー分離と再構成可能性 ── 所有層(コミュニティ)と実行層(個別専門事業者)のあいだに、コミュニティ自身が担う統合(インテグレーション)層を立ち上げる余地を制度的に確保します。Bessie が示したように、三層が可分・可組換えになっていれば、コミュニティ所有が運用知の欠如で空洞化することを防ぎつつ、専門化の利益も逃さずに済みます。
原理III:規則とアルゴリズムの学習可能性 ── ルールは暫定的で改訂可能であることを統治形式に組み込みます。同時に、運用判断を担う AI アルゴリズムや独占的データ基盤の中身を、規制者・コミュニティ・市民が点検・解読できる透明性を制度のなかに同時に組み込みます。「規制とは学習し続ける活動である」という自己理解そのものが、規制側の倫理の前提となります。
日本に引き付けると、現状の議論の偏りが見えてきます。全固体電池の研究開発で「製造学習曲線」の逆転を狙う議論は活発である一方、運用学習曲線における出遅れと、規制者の経験知の非対称については、新電力での教訓を引き出すことなく蓄電池時代に突入しつつあるように見えます。Bessie のような「コミュニティが運用スタックのインテグレーターとなる」モデルには制度的入り口さえなく、規制者が共同設計者として参加するサンドボックスも限定的で、独立した運用知集積機関もまだ姿が見えません。アルゴリズム入札の透明性を市民が点検できる仕組みは、議論の俎上にすら載っていない状況です。
しかし本論の結びは、政策提言として閉じるべきではないと考えています。むしろ次のように開いておきましょう —— 確実な答えは現時点でない、しかし問いの立て方を変えなければ、新電力で起きたことが蓄電池でも、しかも遥かに大きな規模で繰り返されます。電力が「ストックしうるもの」になったという存在論的事実は、蓄電池は誰のために運用されるのか、という政治的問いを私たちに突きつけています。答えはこれから、複数のアクターのあいだで、試行と修正を重ねて見つけていくほかありません。Frontiers が見つめるべきは、その問いのかたちそのものです。
参考文献
- Kikuma, I. (2026, May 7). Energy storage enters the 100-gigawatt era: Three things to know. BloombergNEF. https://about.bnef.com/insights/clean-energy/energy-storage-enters-the-100-gigawatt-era-three-things-to-know/
- Polanyi, M. (1966). The tacit dimension. University of Chicago Press.
- Wright, T. P. (1936). Factors affecting the cost of airplanes. Journal of the Aeronautical Sciences, 3(4), 122–128.
- Rawls, J. (1971). A theory of justice. Harvard University Press.
- Sen, A. (1999). Development as freedom. Oxford University Press.
- Hayek, F. A. (1945). The use of knowledge in society. American Economic Review, 35(4), 519–530.
- Hepburn Community Wind Park Co-operative Ltd. (2025). Hepburn Energy annual report 2025. https://www.hepburnenergy.coop/wp-content/uploads/2025/11/Hepburn-Energy-Annual-Report-2025.pdf
- Sabel, C. F., & Zeitlin, J. (2012). Experimentalist governance. In D. Levi-Faur (Ed.), The Oxford handbook of governance. Oxford University Press.
- Ostrom, E. (2010). Beyond markets and states: Polycentric governance of complex economic systems. American Economic Review, 100(3), 641–672.
On the Radar - 現場の実践
今週のスタートアップ:Modo Energy
Frontiers で論じた「運用学習曲線の暗黙知をいかに社会に開いていくか」という問いに対して、市場の側からもっとも鋭い答えを返しているのが、ロンドンに本拠を置く独立系エネルギー市場分析企業 Modo Energy です。系統蓄電池(BESS)、太陽光、風力の収益・価格動向を、英国・豪州・米国・欧州主要市場にまたがって月次のベンチマークとして可視化し、開発業者・ファンド・系統運用者・規制当局を顧客にもつ、いわば蓄電池運用知の翻訳者として急速に存在感を高めています [1]。
設立の背景
蓄電池が大量導入されるとき、業界の最大の悩みは「この資産は実際にいくら稼げるのか」という、当たり前のようでいてきわめて答えにくい問いでした。BESS の収益は、卸電力市場(wholesale arbitrage)、需給調整市場(balancing mechanism)、周波数応答・予備力(frequency response / reserve)、容量市場(capacity market)の多層スタックから成り、しかも市場ごとにルールが異なり、月によって構成比も乱高下します。プロジェクトファイナンスを引きたい開発業者にも、入札ルールを設計したい規制者にも、この 「動いてみないとわからない」運用経験知 こそが最大の不確実性源でした。
Modo Energy は、この情報の真空を埋めるために生まれました。創業はロンドン、英国 GB 市場のグリッドスケール BESS が本格的な拡大期に入ろうとしていた局面で、初期は GB BESS Index(系統蓄電池の月次収益ベンチマーク)を中核プロダクトとして立ち上げ、そこから順次、豪州 NEM、米国 ERCOT・CAISO、ドイツ・スペイン・イタリアといった主要市場へカバレッジを拡大してきました [1]。市場の透明性を提供することそのものを商品化するという、伝統的なエネルギー業界には珍しいビジネスモデルです。
プロダクトとテクノロジー
中核となるのは Modo Energy Terminal と呼ばれるサブスクリプション・プラットフォームで、無料の Research ページと、サブスクライバー向けの詳細データの2層構成で提供されています。主要なアウトプットは以下のとおりです [1][2][3]:
- Benchmark Report(月次・国別):各市場の BESS 収益を £/kW-month あるいは $/kW-month に揃え、卸アービトラージ・バランシング・予備力・周波数応答といったレイヤーごとに完全に分解して可視化します
- TBX 指標(Top-Bottom Spread):TB1(1日1サイクル、最良〜最悪の価格差)、TB4(2サイクル・4時間デュレーション)という、蓄電池の理論最大収益機会を表す独自指標です
- Capture rate / capture price:再エネが自らの稼働時間に応じて卸価格をどれだけ取れているか、というカニバリゼーション現象の定量指標です
- Forecast Update(四半期):central / low / high の3シナリオによる中長期収益予測で、バンカブル予測としてファイナンスに使われます
- AI アナリスト “Ko”:保有資産の収益をフリート平均と即座に比較できる、自然言語インターフェースを備えた専門特化型 LLM ベースアシスタントです
数字で語る運用学習を一例だけ拾うと、2026年4月、GB BESS の平均収益は £69k/MW/year(前月比 -6%)と発表されました [2]。同月のバランシング市場収益は前月から £35k/MW/year 減少、卸アービトラージが補い、ネットでは損失 £5k 改善というかたちで「市場間の振れ」が分解されています。米国 ERCOT では同月、Day-Ahead の TB1 スプレッドがたった3日間の高価格デーで前月比+53%、$67/MWh(約10円/kWh、1ドル=150円換算) へ跳ね上がるという極端な収益の集中が観測されました [3]。これらの数値は、運用判断の優劣を 「上位フリート vs 中央値」のばらつき として直接示してくれるため、オペレーターにとっては手鏡のような役割を果たします。
担い手 — 専門アナリストの分業体制
Modo Energy の特徴のひとつは、創業者・経営層を象徴的な「顔」として立てるよりも、各市場・各セグメントに対する専門アナリストの分業が前面に出ていることです。GB 市場の代表的な声は Robyn Lucas(Head of GB)、欧州・アジア太平洋全体の総括は Ed Porter(Director EMEA & APAC)、ドイツ・イタリア等の欧州 solar / BESS は Till Stehr、豪州 NEM BESS は Wendel Hortop、ERCOT BESS のベンチマークは Alejandro de Diego、CAISO は Ovais、GB BESS 月次は Zach Jennings、GB solar forecast は Shaniyaa Holness-Mckenzie、ドキュメンタリー・市場設計論評は Neil Weaver が担う、というように、運用知が個人に体現された分散的な専門集団として組織されています [1]。
これは Frontiers の議論と直接結びつきます。蓄電池運用の暗黙知は本来、個々のオペレーターやアナリストに体現されたフロネシスな知です。Modo Energy のアプローチは、その個人知を完全に脱人格化された形式知に変換しようとはせず、「特定の専門家による継続的観察」というかたちのまま、市場にメディアとして開くというものです。ポランニーの暗黙知論を商業モデルに翻訳すると、こうなる、という稀有な事例といえます。
ビジネスモデルと事業体制
収益源は基本的にサブスクリプション(Terminal アクセス、Bankable Forecast、データ API)と、ファイナンス取引向けの個別アドバイザリーです。顧客は当初こそ英国の蓄電池開発業者とインフラファンドが中心でしたが、市場拡大にともなって、規制当局や系統運用者(NESO、AEMO、ERCOT、CAISO の周辺)も読者層として無視できない比率を占めるようになっています [1]。これは Frontiers 第5節で指摘した「規制者の経験知の非対称」を、民間アナリストが事実上の公的補完として埋めている現象、と読むことができます。
Modo Energy は伝統的なエネルギーコンサル(Wood Mackenzie、BloombergNEF、Aurora 等)と比較されることが多いですが、特徴は (1) BESS 運用への極端な特化、(2) 月次という高頻度の更新サイクル、(3) Research の前段を無料公開することによる業界全体への可視性提供、(4) AI アナリスト Ko を通じた個別資産の即時ベンチマーキング、の4点に集約されます。
特筆すべきは、Modo Energy が B Corp 認証 を取得している点です [4]。B Corp は、株主利益のみを最大化目標とする伝統的な営利企業とは異なり、従業員・顧客・地域社会・環境・ガバナンスを含む多面的なステークホルダーに対する責任を、第三者監査をともなうかたちで法的・制度的に組み込む企業認証です。エネルギー市場分析という、伝統的にクローズドで高単価なコンサル業界において、Research 前段の無料公開という事実上の知識共有財の提供と、B Corp 的なステークホルダー・ガバナンスが同居しているのは、偶然ではありません。Frontiers 第3節で論じた「機会の公共性と成果の私的競争性の二層分離」を、サブスクリプション・ビジネスとして実装するうえで、B Corp というガバナンス形式は理論的にもよく整合します。営利的に持続可能でありながら、公共財的な情報還流を制度的に保証する —— これは「運用知の社会化」を商業ベースで成立させるための、現時点でほぼ唯一の組織形態かもしれません。
今後の見通し
論点は4つあります。
第一に、カバレッジの地理的拡張です。すでに GB・NEM・ERCOT・CAISO・ドイツ・スペイン・イタリアまで広がっており、次に視野に入るのは日本・韓国・中東・インドといった、まさに今後 BESS が爆発的に増える市場群です。しかし、日本の電力市場は必ずしも再エネと蓄電池の価値を活かす構成にはなっていないため、Modo Energy の手で日本の市場がベンチマークされる可能性は不明です。
第二に、AI アナリスト “Ko” の進化です。月次ベンチマーク+ Forecast + 個別資産の質問応答という3点セットが本当に統合されれば、これまで大手オペレーターだけが内製化できていた運用最適化の判断補助が、より小規模なプレイヤーにも開かれていきます。これは Frontiers 第3節で論じた「機会の公共性」を、市場メカニズムが先回りで実装している事例ともいえます。
第三に、規制当局との関係です。Modo Energy の数値が事実上の業界スタンダードになるにつれて、「民間アナリスト発のベンチマーク」と「公的な市場監督」の境界線がぼやけていく可能性があります。これは透明性を高める方向にも、特定の商業主体への過度な依存を生む方向にも、両義的に作用しえます。Frontiers が論じた「規制とは何をする活動か」という問いの、生きた実例になります。
第四に、競合との関係です。BloombergNEF が同様の領域に押し出してくる動き、Wood Mackenzie の Power & Renewables 部門の拡張、Aurora Energy Research の Bankable Forecast 強化など、レッドオーシャン化の兆しは始まっています。Modo Energy の強みはスピード・粒度・特化にあり、ここをスケールに振り替えていけるかが、次の数年の試金石です。
EIFの視点
Modo Energy のもっとも興味深い点は、彼らが意図せずして Frontiers の論考に対するひとつの応答になっているということです。蓄電池の運用経験知が、少数のオペレーターに集中することによるアクセス不平等は、市場任せでは是正されません。しかし、その経験知を第三者が観察し、定量化し、可視化して再配布するメディア・インフラがあれば、構造的非対称は完全には解消されないまでも、ある程度は薄まります。
日本市場との関係では、現時点でカバレッジに入っていませんが、日本の卸電力市場・需給調整市場・容量市場の透明性を、月次ベンチマークで開示する独立アナリストは、新電力参入時代に欠けていた制度的補完であり、蓄電池参入時代こそ整備されるべきインフラです。Modo Energy が来るか、国内発のプレイヤーが立ち上がるか、あるいは公的セクター(OCCTO・電力広域的運営推進機関や、独立系シンクタンク)がその機能を担うか —— いずれにせよ、「動いてみないとわからない」運用経験知を社会的に共有財化する仕組みが、日本でも必要になっています。
「規制者の経験知の非対称」「コミュニティ所有のプリンシパル=エージェント問題」「機会の公共性と成果の私的競争性の二層分離」—— Frontiers で扱った3つの哲学的緊張すべてが、Modo Energy という一社の事業モデルのなかに実装上の試行錯誤として畳み込まれています。だからこそ、これは単なる「便利な分析ツール会社」ではなく、運用知の社会化という未踏領域における先行実験として注目するに値するのです。
参考文献
- Modo Energy. (n.d.). Modo Energy. https://modoenergy.com/
- Jennings, Z. (2026, May 8). GB BESS revenues fall to £69k/MW/year in April 2026. Modo Energy Research. https://modoenergy.com/research/en/gb-bess-revenues-april-2026-balancing-mechanism-wholesale-negative-prices-solar-record
- de Diego, A. (2026, May 2). ME BESS ERCOT April 2026: Three days drove a 53% spread jump. Modo Energy Research. https://modoenergy.com/research/en/ercot-april-2026-bess-benchmark-three-days-spread-jump
- B Lab. (n.d.). Modo Energy Limited — Certified B Corporation. https://www.bcorporation.net/en-us/find-a-b-corp/company/modo-energy-limited/
本ニュースレターの内容については、可能な限り一次情報や信頼できる資料に基づき慎重に確認した上で執筆していますが、解釈や記述に誤りが含まれている可能性もあります。もしお気づきの点がありましたら、遠慮なくご指摘ください。確認のうえ、必要に応じて訂正・更新いたします。