EVのフロンティアは、乗用車から大型道路輸送へ
EIF Brief JP #2
乗用車BEVのS字カーブが、いよいよバスと大型トラックという次のセグメントに延伸し始めています。2026年5月にノルウェー・オスロで開催された Nordic EV Summit では、乗用車を超えて大型道路輸送(HDV)の電化が中心テーマのひとつとして浮上していました。特許出願ベースで見れば、その方向はすでに「電動化が主、その他は従」という構図に固まりつつあります。
今号 EIF Brief JP #2 では、Signal で WIPO の陸上輸送特許メガトレンドを読み解き、Frontiers でバスとトラックの電化フロンティアと特許ランドスケープを整理した上で、On the Radar で中国起源・ベルギー本社の急成長スタートアップ Windrose Technology を取り上げます。乗用車BEVで起きた変化は、次の5年で誰がフリート更新の第一波を取りに行くかという、より大きな産業地図の書き換えへと進んでいきます。
Signal - 変化の兆し
今週のチャート:陸上輸送テクノロジー特許のメガトレンド

出典:WIPO (2025). WIPO Technology Trends Report 2025: The Future of Transportation. Geneva: World Intellectual Property Organization. DOI:10.34667/tind.57963 (Figure 4.4 Exploring the patent landscape in Land transportation in the four technology trends)
このチャートは、WIPO(世界知的所有権機関)が2025年に公表した WIPO Technology Trends Report 2025: The Future of Transportation から、2000〜2023年に出願された陸上輸送関連の特許ファミリーを「Sustainable Propulsion(持続可能な推進)」「Communication and Security(通信・セキュリティ)」「Automation and Circularity(自動化・循環性)」「Human-Machine Interface(ヒューマン-マシン・インターフェース)」という4つのメガトレンドに整理したものです [1]。
ひと目で分かる事実は、陸上輸送のイノベーションがいま「持続可能な推進」に大きく傾斜しているという点です。Sustainable Propulsion カテゴリは約75万件と4メガトレンドのなかでもっとも大きなブロックを占め、その内訳はバッテリー約38.6万件、電動推進(electric propulsion)約13.1万件と、電動化関連の2分野だけで50万件を超えます。水素燃料電池やサステナブル燃料は数万件規模にとどまり、特許出願ベースで見ると 「電動化が主、その他は従」 という構図がきわめて鮮明です。
注目すべきは、発明者の所在国と特許保有企業のあいだに横たわる非対称性です。バッテリーや電動推進では、発明者数(top inventor locations)と高成長地域(high growth locations)の双方で中国が圧倒的なトップに立ち、過去5年のCAGRも二桁台で伸びています。一方、特許保有企業(top patent owners)の上位にはトヨタ、ホンダ、パナソニック、デンソーといった日本企業が依然として並びます。これは、過去のストックでは日本が圧倒的に強い一方、新規出願のフローではすでに中国が主役の座を奪いつつあることを示しています。学習曲線の運転手は、ここ10年で確実に交代しつつあるのです。
そして、このチャートが示唆するもうひとつのポイントは、乗用車BEVで見えてきた電動化の波が、特許の母集団としては「陸上輸送」全体を覆いつつあることです。バスや大型トラックといった商用大型車も、同じ電動推進・電池技術系列の上に乗るため、本号 Frontiers で扱う大型道路輸送の電化は、技術基盤としてはすでに巨大な特許プールに支えられた「自然な延長」として読み解くことができます。
参考文献
- WIPO (2025). WIPO Technology Trends Report 2025: The Future of Transportation. Geneva: World Intellectual Property Organization. https://doi.org/10.34667/tind.57963
Frontiers - 知の最前線
今週のテーマ:EV普及のネクストステージ — 大型道路輸送の電化はどこまで来たか
テスラが切り拓き、中国が国家戦略として追随したことで、乗用車BEV普及の流れは地理的な偏在をはらみつつも、明確なS字カーブを描き始めています。RMIの X-Change: Cars は、新車販売に占めるEV比率が1%未満から10%に達するまでに約6年、先進国で10%から80%に達するまでにさらに約6年というパターンを、ノルウェーや中国などの先行市場の実績から取り出し、2030年には世界の新車販売の62〜86%がEVになると予測しています。中国は90%超、EUは80%近傍、米国は50%弱という見通しです [1][2]。
その流れの最先端ともいえるのが、2026年5月6・7日にノルウェー・オスロで開催された Nordic EV Summit で、今回、私もはじめて参加しました。今年の議論では、乗用車BEVを軸にした制度・市場・系統運用の論点に加えて、バスや中・大型トラックといった大型道路輸送(HDV; Heavy-Duty Vehicles)の電化が、繰り返し中心テーマに浮上していました。On the Radar で紹介する中国系メーカー Windrose のようなスタートアップが、欧州・北米市場に大型電動トラックを送り込み、急成長の軌道に乗ろうとしている動きも、この潮流とまっすぐつながっています。本号 Frontiers では、この大型道路輸送電化の領域について、基礎的な構図を整理した上で、いま起きているフロンティアを探っていきます。
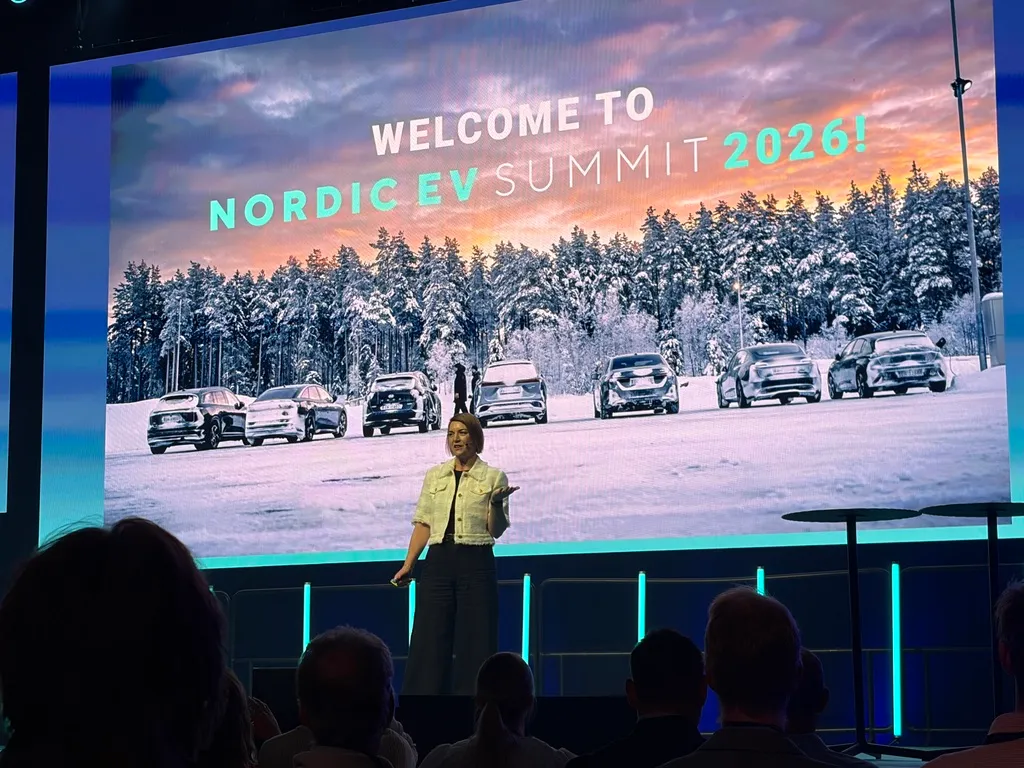
写真:Nordic EV Summit 2026@オスロ 筆者撮影
大型道路輸送が「次の戦線」になる理由
世界の道路輸送は、最終エネルギー消費の約20%、CO₂排出の約6.2ギガトン(2023年、世界のエネルギー起源排出の約5分の1)を占めます。そのうちトラックが道路輸送排出の約31%、バスが約9% を占めており、両者で道路輸送排出の約4割を占めている計算になります。にもかかわらず、現在この大型道路輸送のおよそ94%が依然として化石燃料で動いているというのが、出発点としての現実です [3]。
しかも、乗用車と違って大型車は車両寿命が10〜15年、長ければ20年超に及び、車両側のフリート更新サイクルが排出経路にきわめて長く影響します。いま新しく置き換える1台のディーゼル車が、2040年代の排出インベントリにそのまま乗り続けるということです。だからこそ、Nordic EV Summit でも、短期の規制と中長期の技術ロードマップを同時に整える必要性が繰り返し強調されていました。
バス:もっとも電化しやすいセグメント
このなかでもっとも電化が進みやすいのが、バスです。理由はシンプルで、運行ルートと時刻表が固定されており、夜間にデポで充電を完了させれば、一日の運行に必要なエネルギーをほぼ確実に賄える構造にあるためです [3]。
実際、世界の電気バス販売は2024年に約7万台に達し、中国はそのうち7割弱を依然として占めています。中国の電気バス保有比率はすでに約30% と圧倒的ですが、EUでも2024年の電気バス販売シェアは約15〜19%、都市バスに限れば約4割にまで上昇しており、欧州勢の追い上げは想像以上に速い段階に入っています。英国・イタリア・ドイツが牽引役で、韓国とインドでも年間3,000台前後の市場が立ち上がりつつあります [3][4]。
注目すべきは、バスがV2G(Vehicle-to-Grid)の有力な担い手として位置付けられはじめている点です。デポで夜間充電し、需要ピーク時に系統へ放電するという運用は、固定された運行スケジュールをもつバスにこそ無理なく組み込めます。中国・江蘇省の試験運用などはその先行例で [3]、バス電化は単に「ディーゼル置き換え」ではなく、分散型のグリッド資源として再定義されつつあるフェーズに入っています。
トラック:用途依存と充電インフラの壁
一方、トラックの電化は用途(duty cycle)依存がはるかに強くなります。低速・短距離・拠点回帰型の運行(宅配・郵便・食料配送・港湾内・工場内・都市内物流など)は、デポ充電と組み合わせれば電動化が比較的容易です。逆に、長距離幹線輸送になるほど、バッテリー重量によるペイロード圧迫と沿線急速充電インフラの不足が制約として効いてきます [3][4]。
それでも数字は確実に動いています。2024年の世界の電動中・大型トラック販売は9万台超(前年比+80%)に拡大し、そのうち80%を中国が占めました。EUでも2022年の820台から2024年には約1万台へと12倍に伸びています。Global Drive to Zero の Zero-Emission Technology Inventory には、すでに161車種のゼロエミッション大型トラックモデルが掲載されており、そのうち135車種がバッテリー電気、26車種が燃料電池。最大航続距離は805kmに達しています [3][4][5]。
ICCT(国際クリーン交通委員会)は、HDV排出量が2025年にピークアウトし、以降減少に転じる見通しを示しており、ゼロエミッション車の販売拡大と規制強化が継続すれば、2050年までに累積で約220億トンのCO₂排出を回避できると試算しています [6]。「乗用車BEVのS字カーブ」が、いま大型車セグメントにそのまま延伸しはじめていると読むべき局面です。
特許ランドスケープが告げる:勝負はバッテリー電動化
この見立ては、Signal で取り上げた WIPO のメガトレンド分析の続編として2026年に WIPO・IRENA 共著で公表された Patent Landscape Report: Decarbonizing Heavy-Duty Road Transport によっても、技術側から裏打ちされています [5]。
同レポートによれば、HDV関連特許に占める「脱炭素化技術」の割合は2000年の約7%から2024年には約20% へと拡大し、年間出願件数は約1,200件から約15,400件へと十数倍になりました。とりわけ2024年時点で低排出エネルギー源関連特許の73%をバッテリー関連が占め、水素燃料電池は規模としてはなお小さく、ハイブリッドは頭打ち、代替低炭素燃料は限定的——という構図が浮かび上がります。学習曲線が回り続けているのはバッテリー電動化であり、勝負どころはすでに決している、ということが特許データから読み取れます。
国別では中国の出願が2000年の年間11件から2024年に約7,300件へ激増し、米国と並ぶ二大プレイヤーになっています。インドも電気バス政策に押されて高い伸びを示し、スウェーデン・ドイツは大型トラック産業の厚みを反映して高い相対特化を維持。企業ランキングではトヨタが全分野で首位、続いてフォルクスワーゲン(傘下のScania、MAN を含む)、現代、フォード、ボッシュ、ZF が並び、エネルギー・インフラ分野ではState Grid Corp(中国)が年率19.3%、China Southern Power が35.9% で急伸しています [5]。電池本体だけでなく、「車両を動かすためのグリッド側」までも中国勢が押さえに入っているわけです。
日本への示唆
ここまでの構図を踏まえると、日本にとっての論点は3つに整理できます。
第一に、バス電化を「公共調達 × V2G」の組み合わせで一気に動かす余地です。路線・時刻・デポが固定されたバスは、もっとも電化しやすく、かつもっともグリッド調整資源として価値の高いアセットです。自治体・交通事業者・配電事業者を束ねた共同調達と料金制度設計こそが、いま日本でただちに着手できる現実解だといえます。
第二に、トラックは「短距離・拠点回帰型」から段階的に進めるしかありません。港湾・物流拠点・都市内ラストマイルは、世界的にも電化先行領域であり、ここで成功事例を積み上げながら、幹線網のメガワット級急速充電(MCS)を実証していく道筋が現実的です。
第三に、特許データが示す通り、学習曲線の駆動席は中国が押さえつつあるという事実を直視することです。トヨタ・ホンダ・パナソニックといった日本企業がストック上位を維持していることに安住せず、新規出願フローと、なにより国内での実装スピードで巻き返さなければ、数年のうちに「輸入する側」に固定化されかねません。
乗用車BEVで起きたS字カーブの加速は、いま大型道路輸送に波及し始めたばかりです。この5年で、誰がフリート更新の第一波を取りに行くのかが、次の10年の産業地図を書き換えます。
参考文献
- Bond, K., Butler-Sloss, S., Benham, A., Crocker McCoy, E. J., Mullaney, D., Numata, Y., Speelman, L., Stranger, P., & Topping, N. (2023). X-Change: Cars – The end of the ICE age. RMI. https://rmi.org/insight/x-change-cars/
- 古屋将太 (2026). 「電気自動車が変える世界:EV普及のS字カーブ成長とガソリン車時代の終焉」Energy Intelligence and Foresight Ep.6.
- IRENA (2025). Policies for Advancing the Renewables-based Electrification of Road Transport. Abu Dhabi: International Renewable Energy Agency.
- IEA (2025). Global EV Outlook 2025. Paris: International Energy Agency. https://www.iea.org/reports/global-ev-outlook-2025
- WIPO & IRENA (2026). Patent Landscape Report: Decarbonizing Heavy-Duty Road Transport. Geneva: WIPO. https://doi.org/10.34667/tind.60159
- ICCT (2026). Vision 2050: Update on the global zero-emission vehicle transition in 2025. International Council on Clean Transportation. https://theicct.org/publication/vision-2050-update-on-the-global-zev-transition-in-2025
On the Radar - 現場の実践
今週のスタートアップ:Windrose
Frontiers で描いた大型道路輸送の電化を、もっとも野心的なかたちで体現しつつあるのが、中国・合肥に起源をもち、ベルギー・アントワープに本社を構える大型電動トラックメーカー Windrose Technology です。2022年の設立からわずか3〜4年で、中国・米国・EU の3市場で型式認証(homologation)をそろえ、Decathlon、Rémy Cointreau、Nestle、Wyeth、CEVA Logistics、Kuehne+Nagel、KLN(旧 Kerry Logistics)、Rongqing Logistics といった国際フリート顧客リストを積み上げ、米国・欧州市場への商用デリバリーを開始したという、きわめて稀有な軌跡を描いています [1][2][3]。
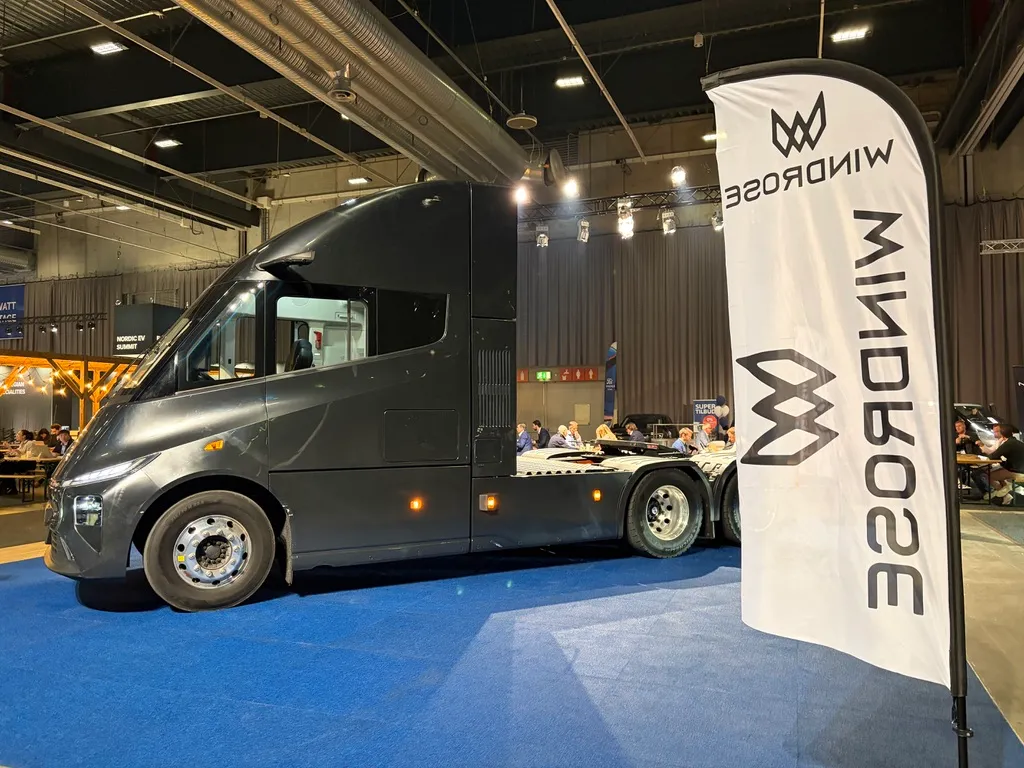
写真:Windrose R700(Nordic EV Summit 2026@オスロ 筆者撮影)
設立の背景
Windrose の出発点は、Frontiers で見たとおり、乗用車BEVのS字カーブが大型車セグメントへ波及するタイミングにあわせて、最初からグローバル仕様の Class 8 長距離電動トラックを一社で出すという、明確な逆張りの賭けでした。中国国内市場には BYD、Foton、SANY、Geely、XCMG など強力な既存プレイヤーがすでに密集しており、Windrose はそこに正面から並ぶ代わりに、「中国製の最先端電動パワートレインを、欧米基準の品質・サービス・ファイナンスとあわせて世界市場に届ける」 というポジショニングを取りました。当初の登記を合肥からケイマン諸島へ移し、本社機能をアントワープに置いたのも、グローバル調達・グローバル販売を前提にしたガバナンス設計の一部です [3]。
リーダーの経歴
創業者・CEOの Wen Han(韓文) は、1991年ごろ中国・安徽省生まれ。米国 Williams College で数学・経済学・スペイン語を専攻し、Stanford GSB でMBAを修了したのち、Windrose を立ち上げました。直前のキャリアは自動運転トラックのスタートアップ Plus の Chief Strategy & Financial Officer。中国の電動化サプライチェーンと、北米・欧州の長距離フリート市場の両方に通じる人物として知られています。「中国の電動化スピード × 欧米の長距離フリート運用ノウハウ × 業界横断のキャピタル」 を一本に束ねる、典型的なエレクトロテック世代の起業家像です [3]。
プロダクトとテクノロジー
旗艦モデルは長距離牽引車 R700。主要諸元は 729 kWhのLFPバッテリー、満載時航続約670km(米国規格98,000lbs総重量で約416マイル)、最大出力1,040hp(約775kW)、トルク2,200Nm、800Vアーキテクチャ・MCS対応急速充電、車両単体カーブウェイト約10トン、最大ペイロード約27.2トンというスペック構成です。空力性能は抗力係数Cd=0.2755と、Class 8 セグメントでは異例の低さで、ディーゼル比で30〜50%のエネルギー削減を謳います [2][4]。
技術的な肝は3つあります。第一に、CATL系を含む中国電池サプライチェーンとの密接な統合で、コスト・密度・サイクル寿命のフロンティアを一気に取り込んでいる点。第二に、車両OSと充電マネジメントの自社開発で、デポ充電・経路充電・将来のMCS(Megawatt Charging System)まで一貫した運用ソフトウェアを提供している点。第三に、BorgWarnerと提携した高出力充電システムを含め、車両だけでなく 「車両を支える周辺インフラ」 を同時に商材化している点です [3]。価格はAllogicへの初号機納入で $285,000(約4,300万円、1ドル=150円換算)、量産後の参考価格は 約$250,000(約3,750万円)とアナウンスされており、ディーゼル長距離牽引車との総保有コスト(TCO)競争の射程に入りつつあります [1][5]。
資金調達と生産体制
直近のラウンドは2026年初に完了した シリーズC1 で1億ドル超。リード投資家は China Mobile Chain Leader Fund、参加投資家には創業者本人と、フランスの産業用不動産ディベロッパー PRD が名を連ね、ICBC・建設銀行・農業銀行から信用枠の支援も受けています [1]。資金使途は、ベルギー・フランス・米国の組立/納車拠点の拡張と、「風力・太陽光・蓄電・急速充電を一体化したサポートインフラ」 の整備に充てられる予定です。
生産拠点は、(i) アントワープの既存ライン、(ii) フランス・Valenciennes に €175M(約280億円)を投じる新工場(2027年までに300人雇用)、(iii) 米国側ではアリゾナでの組立拠点検討と、テネシー州の Xos プラントとの製造パートナーシップを通じた現地生産が並行で進んでいます。2026年に最大2,000台、2027年に年産1万台という生産計画は、HDV領域のスタートアップとしては相当に攻めた数字です [1][5]。
今後の見通し
商業デリバリーは、米国側で2026年4月にテキサスの Allogic に初号機を納車、続いてアリゾナ州フェニックスを拠点とする JoyRide Logistics と提携し、米初の電動長距離スリーパー牽引車をアリゾナ・カリフォルニア・ネバダの3州で展開開始、欧州側ではベルギーで初の公道登録を完了済みです [1][2][6]。今後の論点は4つあります。
第一に、メガワット級急速充電(MCS)の沿線整備スピード。R700自身の800V対応は前提を満たしていますが、長距離トラックの真価は走行ルート上の充電網がそろって初めて発揮されます。Milence(Volvo・Daimler・Tratonの合弁)や TeraWatt、Voltera といった充電インフラ事業者の整備ペースが、Windrose のARRに直接効いてきます。
第二に、米中地政学と関税構造への耐性。CEOのWen Hanは「現状の関税構造下でも収益は確保できる」と発言しつつ、Xosとのテネシー製造提携やアリゾナ組立など、サプライチェーンの米国側ローカル化を急いでいます。中国EVトラックメーカーが本格的に米国市場へ食い込む先行事例として、政策・通商の両面から注目されます [5]。
第三に、経営体力と資金繰りの脆さ。2025年8月には複数メディアが、給与の90日超遅延、本社オフィスからの退去、ロサンゼルス港での車両未払い、内部からの告発などを報じ、CEOは「決済代行切替にともなう一時的な事務問題」と否定しつつも、運転資金の薄さが露呈しました [8]。2026年2月に成立した Series C1(1億ドル超)は、こうした混乱を経た再建ラウンドとしての性格も併せもち、HDV領域における中国系スタートアップの海外展開の脆さを示す事例にもなっています。今後のキャッシュフロー開示と納車実績の連動を、楽観論抜きに追う必要があります。
第四に、IPOとガバナンス。EquityZen等のセカンダリ市場ではすでに pre-IPO 株が取引対象になっており、Nasdaq上場を視野に入れた資金調達の積み増しが続いています。HDV領域の中国系スタートアップとして欧米市場で上場に至れば、後続プレイヤーの参照モデルになります。
EIFの視点
Windrose は、「乗用車BEVの S字カーブが大型車に延伸する」という Frontiers の見立てを、最初からグローバル前提で実装しようとしている稀有なケースです。資金繰りの脆さや内部混乱という影の側面を抱えつつも、グローバル多国籍化の試みそのものは続いています。注目すべきは、彼らが単に「中国で安く作った電動トラックを輸出する」モデルではなく、欧米でローカル製造・型式認証・充電インフラ連携・グローバル物流大手のフリート契約を同時並行で組み立てている点にあります。これは、Frontiers で見た「学習曲線の運転手が中国に移りつつある」事実が、製造立地・販路・資本構成のレベルで先に多国籍化しているということを意味します。
日本市場との関係では、当面 Windrose 車両が直接走り出す可能性は限定的ですが、「中国製パワートレイン × 欧米品質基準 × グローバル物流契約」というアーキテクチャは、日本の物流・自治体・OEM・商社が今後どのようなパートナーシップを組むかを考えるうえで、避けて通れないリファレンスになります。「気付いたら横を電動の長距離牽引車が走っていた」 という現実が、欧州ですでにはじまっています。
参考
- 36Kr Europe (2026). “Windrose Secures Series C1 Financing to Speed Up Delivery of Pure Electric Heavy Trucks in US, Europe, South America, Australia, and New Zealand.” https://eu.36kr.com/en/p/3667438750261890
- Windrose Technology 公式サイト:https://windrose.tech/
- Wikipedia (2026). “Wen Han.” https://en.wikipedia.org/wiki/Wen_Han
- Clean Trucking (2026). “Windrose R700 semi gets US, EU, and China approval.” https://www.cleantrucking.com/battery-electric/article/15775110/windrose-r700-semi-gets-us-eu-and-china-approval
- EVinfo.net (2026). “Chinese EV Big-Rig Truck Startup Windrose Makes Its U.S. Debut.” https://evinfo.net/2026/04/chinese-ev-big-rig-truck-startup-windrose-makes-its-u-s-debut/
- Belga News Agency (2026). “Electric truck of Chinese manufacturer Windrose receives European approval.” https://www.belganewsagency.eu/electric-truck-of-chinese-manufacturer-windrose-receives-european-approval
- EVwire (2026). “Windrose Expands to France with €175M Electric Truck Factory.” https://evwire.com/p/windrose-electric-trucks-expands-globally-adds-a-manufacturing-plant-in-france
- Electrek (2025). “Windrose director: company is out of money, 90 days past due on payroll.” https://electrek.co/2025/08/18/windrose-director-company-is-out-of-money-90-days-past-due-on-payroll/
本ニュースレターの内容については、可能な限り一次情報や信頼できる資料に基づき慎重に確認した上で執筆していますが、解釈や記述に誤りが含まれている可能性もあります。もしお気づきの点がありましたら、遠慮なくご指摘ください。確認のうえ、必要に応じて訂正・更新いたします。