「割に合わない」は、誰の損得なのか
EIF Brief JP #24
「割に合わない」と判定された設備は、建てないのが合理的に見えます。ところが、関門海峡の海底に通す2本目の送電線は、2024年の試算で費用便益比が最大でも1.00だったのに、翌年の計画では最大4.65になりました。送電線そのものは、ほとんど変わっていません。「割に合わない」という判定は、誰の損得で下されているのでしょうか。
今号 EIF Brief JP #24 では、Signal で、2025年4月27日の昼に止められた再エネ16.5GWと、そのとき動いていた系統用蓄電池44MWを並べます。Frontiers では、関門連系線とデンマークのエネルギー島の費用便益評価、ドイツと日本の蓄電池市場を読み、「割に合う」という判定が何を数え、何を数えていないかをたどります。On the Radar で取り上げるのは、卸価格をほぼそのまま家庭に渡すオーストラリアの電力小売 Amber Electric です。家庭の蓄電池をソフトで動かし、損の上限を小売が引き受けています。
見積もりはもともと楽観に傾きやすく、数えにくい便益を足すほど、都合のよい数字にもなりえます。同じ蓄電池が、社会全体の計算では得になり、持ち主の計算では損になり、家計によっては損得が逆になります。問われているのは、その計算が誰の損得を数え、取りこぼした分を誰が負うのかです。
Signal - 変化の兆し
今週の数字:止めた再エネ16.5GW、動いた蓄電池44MW
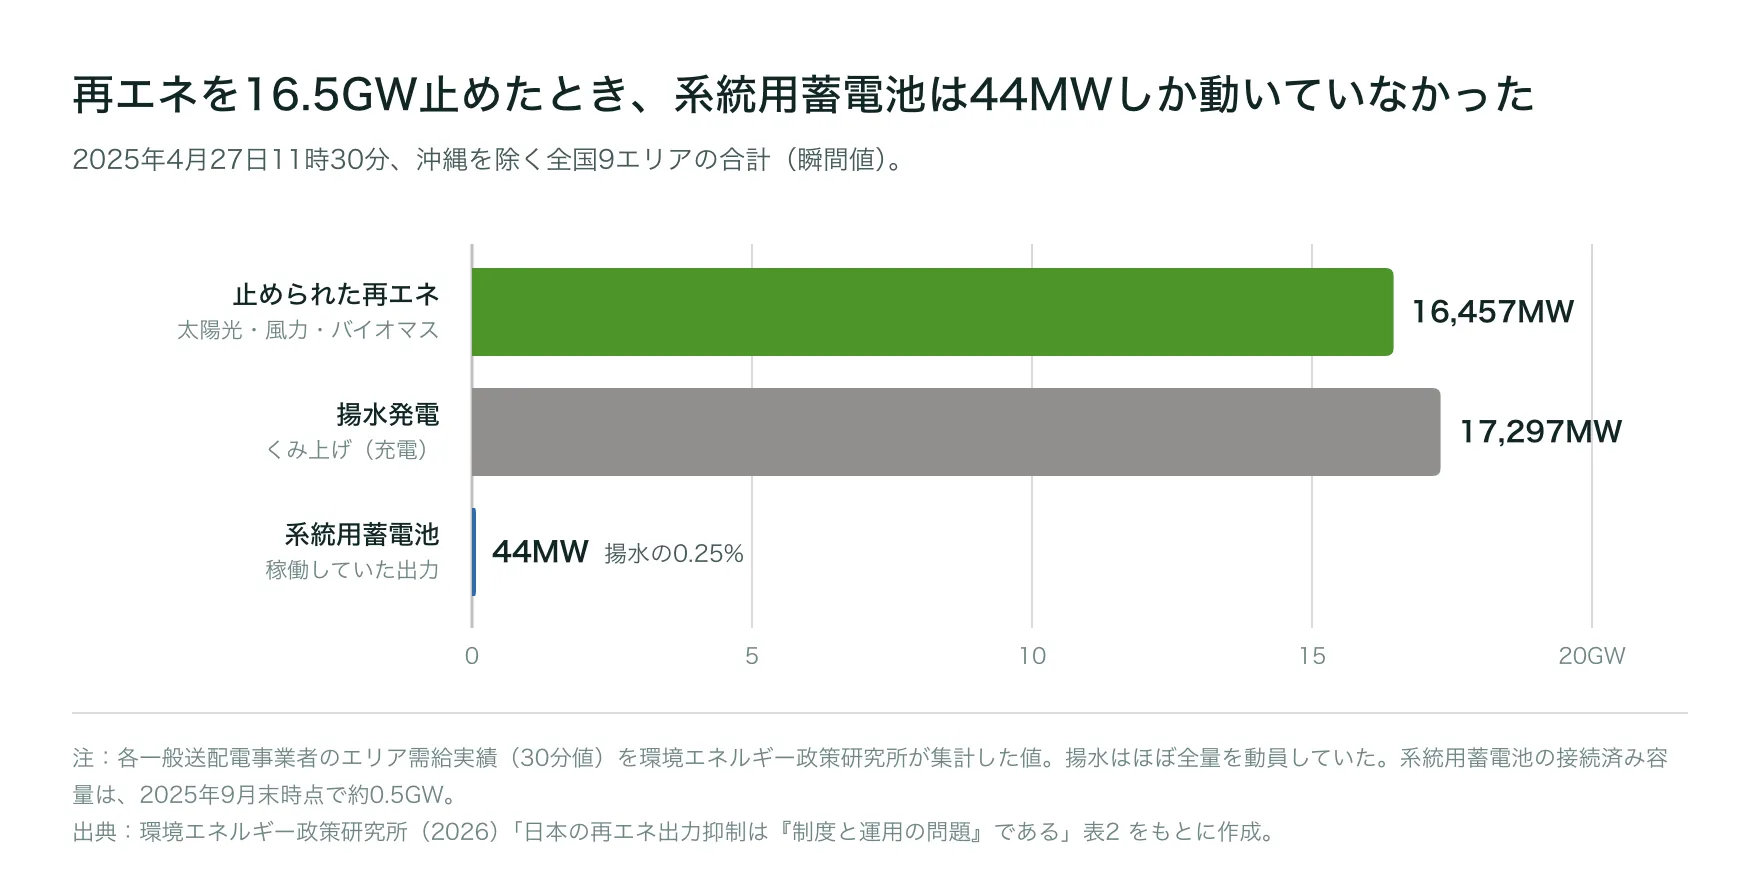
2025年4月27日11時30分の、沖縄を除く全国9エリアの合計(瞬間値)。出典:環境エネルギー政策研究所「日本の再エネ出力抑制は『制度と運用の問題』である」表2をもとに作成 [1]。
2025年4月27日は日曜日でした。電気の需要が少ないこの日の昼11時30分、沖縄を除く全国9エリアで、太陽光・風力・バイオマスあわせて16,457MW(約16.5GW)の発電が止められていました。大型の原子力発電所およそ15基分の出力です。環境エネルギー政策研究所(ISEP)が、一般送配電事業者9社のエリア需給実績から集計した数字です [1]。
電気が余ると、まず揚水発電が、その電気で下の池から上の池へ水をくみ上げてためます。このとき、揚水は17,297MWと、ほぼすべてが動いていました。一方、系統用蓄電池は44MWしか動いていませんでした。揚水の0.25%です [1]。
蓄電池がまったくなかったわけではありません。この5か月後の2025年9月末には、約0.5GWの系統用蓄電池が系統につながっていました。容量市場などで契約された蓄電池は、2026年度以降に1GWを超える見通しです。ISEPは、足りないのは設備ではなく、余った時間に蓄電池を動かす制度と収益の仕組みだと指摘しています。火力の側にも余地がありました。ISEPの試算では、石炭火力の運転をLNG火力に置き換えれば、この日に止めた電気のうち最大38.1%は、設備を増やさずに避けられました。連系線での融通も含めた、理論上の上限です [1]。
止めた電気の損は、誰が負っているのでしょうか。日本では、ルールで定められた範囲内の出力制御には補償がなく、売れなかった電気の損は発電事業者が負います。海外には、止められた発電所に補償を出す国もあります [1]。
止められた電気は、統計の上では「発電しなかった電気」として消えていきます。誰も払っていないように見えても、損は発電事業者が負い、その先では、使えたはずの安い電気を利用者が取りこぼしています。表に出ない損ほど、誰が負っているのかを確かめる必要があります。
参考文献
- [1] 環境エネルギー政策研究所. (2026, April 24). 日本の再エネ出力抑制は「制度と運用の問題」である.
Frontiers - 知の最前線
今週のテーマ:誰にとって「割に合わない」のか
関門海峡の海の底に、九州と本州を結ぶ2本目の送電線を通す計画があります。直流の海底ケーブルで1GWを送る設備で、概算工事費は4,412億円です。2025年10月、電力広域的運営推進機関(広域機関)がこの計画を正式に策定しました [1]。
その1年半あまり前、同じ送電線は費用に見合わないと判定されていました。2024年2月の試算では、便益を費用で割った費用便益比(Benefit/Cost, B/C)が、どの前提でも0.26〜1.00にとどまっています [2]。それでも国の審議会は「可能な限り早期に実施」と結論しました [3]。2025年の計画では、同じ指標が0.65〜4.65に変わっています [4]。
送電線の計画そのものは、ほとんど変わっていません。変わったのは、将来どれだけの電源があるかという前提です。前提を変えると、同じ送電線が「割に合わない」にも「割に合う」にもなります。
系統用蓄電池では、別のかたちで同じ問題が起きています。ドイツの研究によれば、蓄電池が増えると電気代が下がり、社会全体では得になります。ところが蓄電池の持ち主は、収入が減って投資を回収できません。社会にとっては割に合うのに、持ち主にとっては割に合わないのです。
「割に合わない」という判定は、どんな前提で、誰の損得を計算したものなのでしょうか。
同じ送電線の採点が1年半で変わった
広域機関の2024年2月の試算は、関門連系線を直流で増強する2つの案(2GWと1GW)について、燃料費とCO₂対策費の節約、停電を避ける価値(アデカシー便益)、送電ロスを便益に数え、工事費と維持費を費用として比べたものです。アデカシー便益とは、連系線で地域同士が電気を融通しやすくなり、供給力が足りずに停電する量が減ることを金額に換算したものです(アデカシーは「供給力の十分さ」の意)。評価期間を22年と40年、割引率を4%・2%・1%に振り、燃料価格も変えて試しましたが、B/Cが1を超えるケースはありませんでした。もっとも条件のよい組み合わせで、ちょうど1.00です [2]。
このとき広域機関は、B/Cとは別に、増強を急ぐべき理由も挙げています。九州では、昼間に太陽光の電気が余っても、本州へ送る関門連系線がすでにいっぱいで、送り出せない状態が続いていました。2022年度は、1年の約半分で、本州へ送る余地がまったくありませんでした。送れない電気は、発電を止めてもらう「出力制御」で調整します。九州の再エネの出力制御率は、2022年度の約3.0%から、2023年度には約6.7%へ倍増する見通しでした。大規模な災害で既存の連系線が使えなくなったとき、もう1本のルートで早く復旧できることも挙げられました [2]。国の審議会は、再エネの導入拡大の見込みやレジリエンスの強化を加味して、早期に実施すると決めています [3]。
2025年10月の計画では、評価の数字が大きく変わりました。B/Cは0.65〜4.65で、多くのケースで1を上回ります [1][4]。幅が大きくなったのは、アデカシー便益の想定を2通りに分けたためです。電気事業者が毎年提出する現在の供給計画をもとにすると、将来の供給力不足を補う価値が大きく見積もられ、アデカシー便益は年27〜946億円になります。容量市場で目標とする信頼度が達成される、つまりまだ存在しない電源ができる前提に立つと、年8〜158億円です [4]。同じ送電線でも、まわりにどんな電源があると想定するかで、便益の上限は6倍近く変わります。
これは、試算が恣意的だという話ではありません。広域機関は、将来の電源構成という不確かな前提を明示し、幅をもたせて示しています。推計値の差は、多くの場合、前提の差です。B/Cは送電線そのものの性質ではなく、送電線と前提の組み合わせについての数字です。
B/Cで数えない便益は別の資料に並べられていた
2025年の計画には、費用便益評価とは別に、送電線がもたらす効果を並べたファクトシートが添えられています。九州の再エネの出力抑制が年900〜2,400GWh減ること、発電に由来するCO₂が年51〜113万t減ること、中国と九州のあいだで市場が分断される割合が37〜39%から12〜16%に下がること、燃料価格が変動したときの燃料費の抑制が年55〜131億円になること、などです。市場の分断とは、連系線が送れる量の上限に達し、卸電力市場の価格がエリアごとに分かれてしまう状態のことです。分断が減れば、安い電気がエリアをまたいで流れやすくなります。大規模災害で1GWの供給力が足りなくなり、1日4時間ほどの計画停電が10日続く場合を想定して、それを避けられれば停電量を40GWh減らせるという試算もあります [4]。
ファクトシートは、費用便益評価は電源の構成を固定して計算しており、競争の促進や投資の活発化といった波及効果は考慮できていない、とも書いています [4]。並べられた効果には、B/Cの便益と重なる部分もあるため、単純に足し合わせることはできません。それでも、数字にしにくい効果をB/Cの外に書き出しておくことは、判断の材料を増やします。
費用を誰が払うかも明記されています。整備費の約4割は再エネ賦課金、残りは市場が分断されたときに生じる収益と、全国の電気料金の一部でまかないます [4]。九州の再エネを生かすための送電線を、全国の電気の利用者が支えるという整理です。
エネルギー島の気候便益は費用便益の計算でゼロとされた
デンマークでは、より大きな規模で同じ問題が起きました。2020年、デンマーク議会は、北海と、バルト海のボーンホルム島の2か所に「エネルギー島」をつくる計画を承認しました。洋上風力をあわせて13GW集め、直流送電で複数の国へ送る構想です。総事業費は約362億ユーロ(約6.3兆円)と推計されています [5]。
ボーンホルム島のルネ港(2024年6月)。エネルギー島計画では、南バルト海の洋上風力の拠点となる。写真:News Øresund - Johan Wessman(CC BY 2.0、Wikimedia Commons)

タイラー・ハンセンとレナ・キッツィングは、計画に携わった13人への聞き取りをもとに、この計画を分析しました。2人は、国際送電の回廊や洋上の送電ハブのように、それ自体より後に続く大規模な普及を可能にすることに主な価値がある巨大インフラを、「グリーン・イネーブリング・メガプロジェクト」と名づけています [5]。
ボーンホルムの費用便益分析では、イノベーションとエネルギー安全保障の便益は、不確実すぎるとして定性的な記述にとどまりました。気候への便益も計上されていません。同じ規模の再エネを別の場所に建てる場合と比べたため、島そのものの追加の気候便益はゼロになったのです。島が後に続く洋上風力の拡大を大きく、速くする可能性は、どこにも数えられませんでした [5]。
計画は採算がとれることを条件にしていました。北海の島の入札は2023年6月と2024年8月に採算がとれないとして延期され、ボーンホルムも2025年1月に費用の上昇で延期されています。ボーンホルムが再び動き出したのは、2026年1月にドイツと費用分担で合意してからです。最初の政治合意から約6年がたっていました [5][6]。北海の島は止まったままです [5]。
数えにくい便益を主な価値とするインフラは、通常の評価にかけると割に合わないと判定されやすくなります。関門連系線の2024年の判定と同じ構図です。
見積もりはもともと楽観に傾いている
それなら、数えられていない便益を足せばよいのでしょうか。そこには、もうひとつの落とし穴があります。
ベント・フリューベアとダーク・ベスターは、104か国・2,062件の公共投資を調べ、費用は過小に、便益は過大に見積もられる傾向が、偶然の誤差ではなく体系的な偏りとして現れることを示しました。たとえば鉄道では、費用が平均40%超過し、便益は予測の66%にとどまっていました [7]。フリューベアのデータベースでは、予算・工期・便益をすべて守れたメガプロジェクトは0.5%にすぎません [5]。
関門連系線でも、計画が具体化するにつれて見積もりが動いています。2024年の試算では、1GW案の工事費は3,700〜4,100億円、工期は最長9年程度でした [2]。2025年の計画では工事費が4,412億円、工期が13年6か月程度になり、これとは別に、予備費441億円と、物価上昇による567億円の増加の可能性が示されています [1]。工事はまだはじまっていないので、これを超過と呼ぶのは早すぎます。それでも、見積もりは計画が固まるにつれて動くものだと読めます。
ハンセンとキッツィングも、変革のためにリスクをとることと、予算と工期を守る規律の両方をそろえるよう求めています。2人の提案は、費用と通常の便益は独立した立場から厳しく見積もり、変革の効果はシナリオ分析や多基準分析で別に評価する、というものです [5]。数えにくい便益をB/Cに押し込むのでも、無視するのでもなく、別の資料として意思決定の場に出す、ということです。
蓄電池は増えるほど自分の稼ぎを減らす
系統用蓄電池は、送電線とは正反対の設備です。工場でつくった電池を並べるので、小さく、速く建てられます。ところが、社会にとっての価値が持ち主の収入にならないという点では、送電線と同じ問題を抱えています。
蓄電池は、電気が安い時間に充電し、高い時間に放電します。高い時間に供給が増えれば価格が下がり、安い時間に需要が増えれば価格が上がるので、価格の山と谷がならされます。
太陽光が多い地域では、この動きが1日の需要のかたちを変えつつあります。需要から太陽光と風力の発電を引いたものを「残余需要」と呼びます。火力や水力、蓄電池などでまかなう必要のある需要です。太陽光が増えると、残余需要は昼に大きく落ち込み、日没とともに急に立ち上がります。そのかたちがアヒルに似ていることから「ダックカーブ」と呼ばれます。
カリフォルニアでは、2020年4月には昼でも平均で約8.6GWあった残余需要が、2026年4月にはマイナスまで下がりました。同じ時期に、蓄電池が急速に増えています。2026年4月の蓄電池は、昼に最大約7.7GWを充電し、夕方に約7.9GWを放電しました。蓄電池の充放電を差し引くと、昼の谷から夕方の山までの立ち上がりは、22.9GWから8.4GWに縮まります [8]。
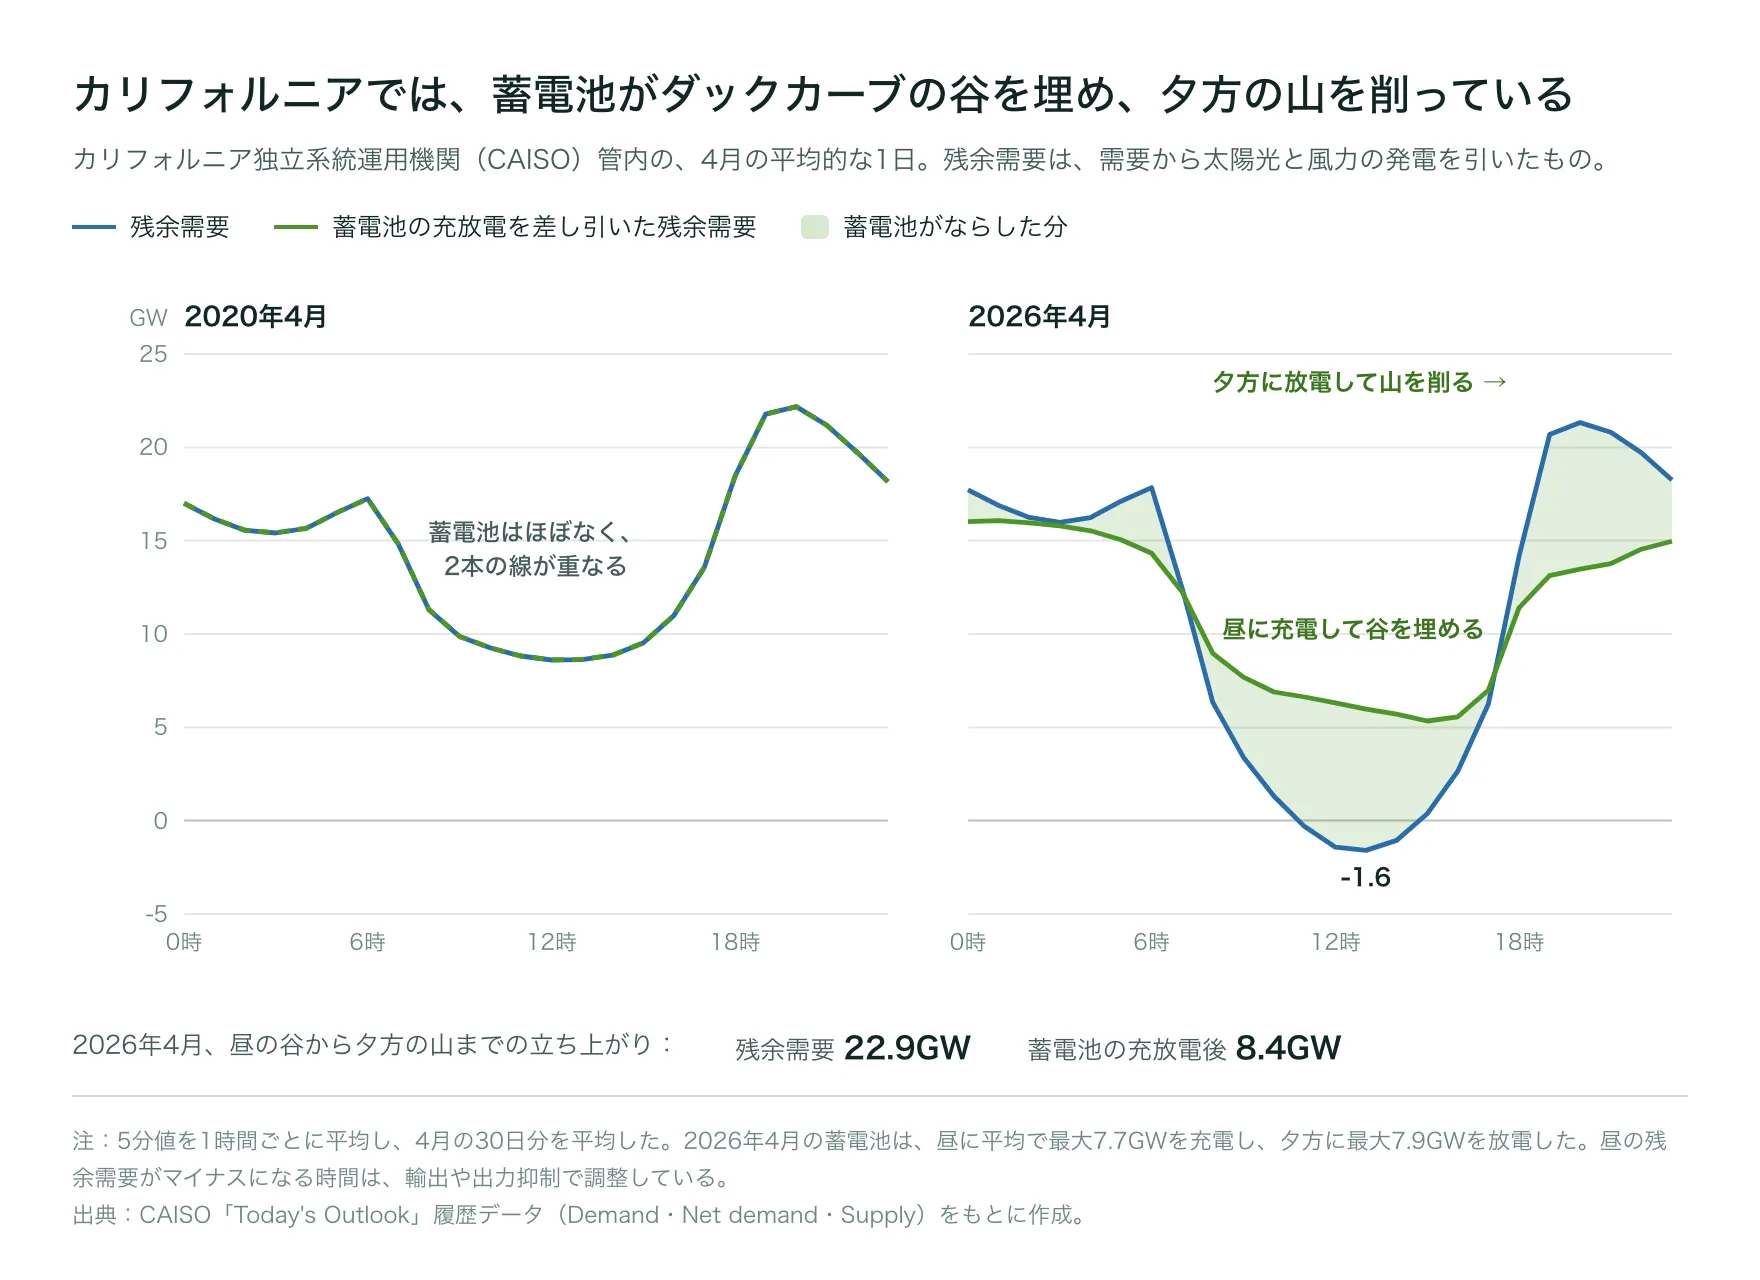
カリフォルニア独立系統運用機関(CAISO)管内の、4月の平均的な1日。緑の網かけは、蓄電池が昼に充電して谷を埋め、夕方に放電して山を削った分。出典:CAISO「Today’s Outlook」履歴データをもとに作成 [8]。
需給の山と谷がならされれば、価格の山と谷もならされます。昼に充電が増えれば、余っていた電気に買い手がつき、昼の価格は上がります。夕方に放電が増えれば、燃料費の高い火力の出番が減り、夕方の価格は下がります。電気を買う側から見れば、高い時間の電気が安くなるので得です。
一方、蓄電池の持ち主の収入は、安い時間に充電し、高い時間に売るときの価格差から生まれます。蓄電池が増えて谷と山がならされるほど、この価格差は小さくなります。社会にとって割に合うことと、持ち主にとって割に合うことが、ここで食い違いはじめます。この食い違いがどれほどの大きさになるのかを、ドイツの市場で計算した研究があります。
トーマス・ゴットフリートとゲルノート・ミュラーは、ドイツの前日市場の2022〜2024年の実際の需給曲線を使い、蓄電池を追加していたら価格がどう変わったかを計算しました [9]。
2024年のデータでは、蓄電池を10GWh追加すると、価格の上位1%の水準が27.7%下がり、取引量で重みをつけた平均価格は1MWhあたり2.94ユーロ(1kWhあたり約0.5円)下がります。年間の取引量は291TWhなので、電気代は年8.56億ユーロ(約1,500億円)安くなる計算です。限界費用の高いガス火力を使わずに済む時間が増えるためです [9]。
ところが、蓄電池の持ち主の収入は急速に減ります。最初の1GWhは年2,770万ユーロ(約48億円)を稼ぎますが、10GWhまで増えると、1GWhあたりの収入は65.6%減ります。蓄電池が価格差を縮めるほど、蓄電池が稼げる価格差そのものが消えていくからです。著者らはこれを「自己共食い」と呼びます。前日市場の収入だけでは、蓄電池は投資を回収できません [9]。
それでも社会全体で見れば、10GWhの蓄電池は、保守的な前提でも年最大9.75億ユーロ(約1,700億円)の余剰を生みます。電気を買う側の得が大きく、持ち主の得はマイナスです。そのため、市場に任せると、社会にとって望ましい量まで蓄電池が建ちません [9]。著者らは、一時的な「蓄電賦課金」で集めたお金を蓄電池への補助に回し、消費者と持ち主の双方が得をする設計を例示しています。
ただし、対象は前日市場だけで、基本の計算は将来の価格を完全に予見できると仮定しています。予見に誤差があると効果は弱まり、最適な容量も小さくなります。調整力の市場などからの収入も含んでいません [9]。
蓄電池が価格を決める側に回る現象は、すでに現実の市場で観察されています。オーストラリアの全国電力市場(NEM)では、2026年3月に、夕方5〜9時の価格を蓄電池が決めた時間の割合が46%になりました。1年前は16%でした [10]。業界の分析会社による集計で、査読を経た研究ではありませんが、蓄電池がピークの価格を左右しはじめていることを示しています。
蓄電池の稼ぎ方は市場のルールが決めている
蓄電池の収入源は、大きく3つあります。(1)安いときに買って高いときに売る、電力量(kWh)の価格差。(2)周波数を保つため、すぐに出力を上げ下げできる能力への支払い。(3)将来の需要のピークに供給できる能力(kW)への支払いです。日本では、それぞれ卸電力市場、需給調整市場、容量市場が対応します。どの収入が大きくなるかは、技術ではなく市場のルールで決まります。
日本の蓄電池は、ドイツの前日市場とは逆の状況からはじまりました。資源エネルギー庁の調査では、国の補助で導入された系統用蓄電池の2024年度の収入の9割以上が、需給調整市場からでした。2024年4月に開設された一次調整力の市場では、最高落札価格が上限の30分あたり19.51円/ΔkWに張りついていました。自然エネルギー財団の試算では、2MWの蓄電池がこの価格で落札を続ければ、諸費用を見込んで収入を半分としても、約6億円の初期投資を2年で回収できます。かつて「バブル」と呼ばれた時期の太陽光を上回る収益率です [11]。
調整力を調達する費用は、最終的に託送料金として電気の利用者が払います。そのため国は上限価格を下げ、2026年3月14日の取引から30分あたり15円/ΔkWにしました。募集量も減らしています [11]。一方、卸電力市場の価格差で稼ぐ道は、まだ細いままです。日本のスポット市場には0.01円/kWhの下限があり、欧州のようなマイナス価格がつかないため、価格差が大きくなりにくいという指摘があります [11]。
ドイツの前日市場では市場が蓄電池に払う額が少なすぎ、日本の調整力市場では初期に多すぎました。向きは逆でも、構図は同じです。蓄電池がつくる価値を、持ち主と電気の利用者のあいだでどう分けるかを、市場のルールが決めています。ゴットフリートとミュラーは、価格を動かせるほど大きな事業者は、価格の変動をわざと残して利益を最大にしうるとも指摘しています [9]。持ち主の利益の最大化と価格の安定は、自動的には一致しません。
申し込みの山は収入の見通しから生まれた
収入の見通しは、系統への申し込みの数にも表れます。2026年3月末時点で、系統用蓄電池の接続検討の受付は約191GW、契約申込みは約35GWあります。実際に連系済みなのは約840MWです [12]。接続検討のすべてが接続に至るわけではありませんが、桁が2つ違います。
自然エネルギー財団の報告書によれば、2MW・8MWhの小さな案件が、約6億円といった値札をつけて不動産のように取引されています。需給調整市場の収益性が下がる前に運転をはじめたいという思惑もあるとされます [11]。国は、接続検討での土地情報の提出(2026年1月〜)、1事業者あたりの接続検討数の上限(8月〜)、契約申込みでの土地の使用権原の提出(10月〜)、保証金の引き上げなどを順に導入しました [12]。
長い期間の収入を約束する仕組みにも、応札が集まっています。新設などの電源に原則20年間の固定費回収を約束する長期脱炭素電源オークションでは、2025年度の応札分で、リチウムイオン蓄電池と揚水(新設を除く)をあわせて819MWが契約に至りました [13]。自然エネルギー財団の聞き取りでは、本格的に取り組む事業者から、2〜3年ではなく10年といった回収期間を想定しているので、上限価格が7.21円/ΔkWまで下がっても対応できるという声が聞かれています [11]。
短い期間で大きく稼げるルールは、投機的な申し込みを呼びます。長い期間で見通しの立つルールは、腰を据えた投資を呼びます。蓄電池の量だけでなく、どんな事業者が集まるかも、市場の設計しだいです。
問うべきは誰の損得を計算しているかである
送電線では評価の計算が、蓄電池では市場が、社会にとっての価値の一部を取りこぼしていました。関門連系線は、前提しだいでB/Cが0.26にも4.65にもなりました。ボーンホルムの島は、気候便益をゼロとして計算されました。ドイツの蓄電池は、試算では社会に年1,700億円規模の得をもたらしうるのに、前日市場の収入だけでは持ち主が投資を回収できません。日本の調整力市場では、逆に持ち主の収入が先に膨らみ、利用者の負担を抑えるためにルールが変えられました。
「割に合わない」は、事実の判定に見えます。実際には、どの便益を数えるか、何と比べるか、誰の損得を計算するかという選択の結果です。だから、取りこぼした価値を誰が負担し、誰が受け取るのか(再エネ賦課金か、託送料金か、税か)を、決定の場で明示する必要があります。
送電線のB/Cは社会全体の損得を、蓄電池の収支は持ち主の損得を計算しています。どちらの数字も、それだけでは「割に合う」かどうかを決めません。こうした数字を目にしたら、まず誰の損得を計算したものかを確かめてみてください。問われているのは、割に合うかどうかではなく、誰にとって割に合うのかです。
円換算は1ユーロ=175円で概算しています。
参考文献
-
[1] 電力広域的運営推進機関. (2025, October 15). 中国九州間連系設備に係る広域系統整備計画.
-
[2] 電力広域的運営推進機関 広域系統整備委員会事務局. (2024, February 26). 中西地域の広域連系系統に係る計画策定プロセス:関門連系線増強について.(第75回広域系統整備委員会 資料2).
-
[3] スマートジャパン. (2024, March 6). 系統強化に向けた「海底直流送電線」、北海道-本州と九州-中国エリアで整備の方向に. ITmedia.
-
[4] 電力広域的運営推進機関. (2025, October 15). 中国九州間連系設備整備計画に関するファクトシート.
-
[5] Hansen, T. A., & Kitzing, L. (2026). Governing green enabling megaprojects: Reconciling transformative risk-taking with megaproject delivery discipline. Energy Research & Social Science., 104967.
-
[6] Ministry of Climate, Energy and Utilities (Denmark). (2026, January 26). Milestone reached: Denmark and Germany conclude bilateral agreement to invest in Bornholm Energy Island and strengthen European energy security.
-
[7] Flyvbjerg, B., & Bester, D. W. (2021). The cost-benefit fallacy: Why cost-benefit analysis is broken and how to fix it. Journal of Benefit-Cost Analysis, 12.(3), 395–419.
-
[8] California ISO. (2026). Today’s Outlook: Historical data.(Demand, Net demand, Supply/2020年4月・2026年4月).
-
[9] Gottfried, T., & Müller, G. (2026). Future scenarios for the benefit of battery storage in the German day-ahead electricity market. Energy Policy., 115461.
-
[10] Hortop, W. (2026, April 29). Australia: How BESS is pushing down peak prices in the NEM. Modo Energy.
-
[11] 自然エネルギー財団. (2026, May 25). 日本における系統用蓄電池:事業拡大に向けた政策提言.
-
[12] 資源エネルギー庁. (2026, August 6). 系統用蓄電池をはじめとする発電等設備の迅速な系統連系に向けた対応について.(次世代電力系統ワーキンググループ 資料2).
-
[13] 電力広域的運営推進機関. (2026, August 26). 容量市場 長期脱炭素電源オークション 容量確保契約の結果(応札年度:2025年度).
On the Radar - 現場の実践
今週の電力小売:Amber Electric(オーストラリア)
キャンベラ郊外の住宅街を上空から撮影したもの(2026年2月)。多くの屋根に太陽光パネルが載っている。写真:Benlisquare(CC BY-SA 4.0、Wikimedia Commons)

オーストラリアの Amber Electric は、卸電力市場の価格を、ほぼそのまま家庭に渡す電力小売です。家庭の蓄電池をソフトで自動的に動かし、電気の安い昼に充電して、価格の跳ね上がる夕方に売ります。2026年9月には、欧州への展開に向けて4,900万ユーロ(約86億円)を調達しました [9]。Frontiers では、系統用蓄電池が価格の山と谷をならすほど、持ち主の稼ぎが減ることを見ました。Amber では、その蓄電池の持ち主が家庭です。
卸価格をそのまま家庭に渡す
Amber は2017年12月、クリス・トンプソンとダン・アダムスがメルボルンで創業しました。トンプソンはボストン・コンサルティング・グループを経て、イラン最大のネット通販「Bamilo」を経営していた人物です。アダムスは Tesla やボストン・コンサルティング・グループで働き、気候変動をめぐる市民運動にも携わってきました。2人はいまも共同で CEO を務めています [1]。
一般的な電力小売は、卸市場で電気を仕入れ、価格の変動を自社で吸収したうえで、家庭には決まった単価で売ります。Amber は逆に、短い時間ごとに変わる卸価格を、そのまま家庭に渡します。家庭が屋根の太陽光から売る電気にも、同じ卸価格を払います。2018年8月にニューサウスウェールズ州でサービスをはじめた当時、Amber の取り分は月10豪ドルの定額でした [2]。電気を多く売っても、Amber の稼ぎは増えません。 家庭が安い時間に使い、高い時間に売るほど、家庭の得になる仕組みです。
5時間の上限価格が得をした家と損をした家を分けた
卸価格を家庭に渡すと、同じ日に、得をする家と損をする家が生まれます。2019年1月24日は、南半球のオーストラリアでは真夏です。この日、熱波に見舞われた南オーストラリア州では、卸価格が5時間続けて市場の上限に張りつきました。Amber は価格の急騰を知らせる通知を送り、顧客の約半数が、エアコンの設定温度を上げるなどして使用を減らしました [2]。
太陽光をもつ家庭は、この5時間に売電で稼ぎました。もっとも稼いだ家庭は、約150豪ドル(約1万5,000円)を得ています。一方、使用を減らせなかった家庭は、Amber が設けていた月平均単価の上限(1kWhあたり40豪セント)に達し、それまでに積み上げた2〜3か月分の節約を失いました [2]。
この数字は、創業者自身が業界ブログに寄せた振り返りによるものです。顧客の人数や、全体として得をしたのか損をしたのかは書かれていません。それでも、分かれ目がどこにあったかは読み取れます。使う時間を動かせるか、そして太陽光をもっているか、です。トンプソンは、人が通知を見て我慢するやり方には限界があり、給湯器やエアコン、蓄電池、EV を自動で動かす必要があると結論づけています [2]。
「いまは申し込まないで」と自社の客に言った
2022年6月、ロシアへの制裁による石炭・ガス価格の上昇、風の弱さ、火力発電所の停止が重なり、オーストラリアの卸価格は高止まりしました [4]。小規模な電力小売のなかには、新規の申し込みを止めたり、既存の顧客に他社への乗り換えを勧めたりする会社が相次ぎました。ReAmped は、約7万人の顧客に他社へ移るよう呼びかけています [3]。
Amber も、太陽光も蓄電池もない家庭には、申し込みを待つよう伝えました。「短期的には、太陽光も蓄電池もない家庭の多くは、従来の料金のほうが得かもしれない」という理由です [3]。自社の料金が、誰にとって割に合わないのかを、自ら公言したことになります。
一方で、すでに契約している顧客は守りました。Amber は1年前から、卸価格の変動に備える契約(ヘッジ)を結んでいました。そのうえで、2021年7月〜2022年6月の1年間の支払いが規制当局の定める参照価格を上回った場合は、差額を返すと約束しています。同じ時期、蓄電池をもつ顧客のなかには、価格が跳ね上がった時間の売電で1日50〜90豪ドル(約5,000〜9,000円)を稼ぐ家庭もありました [4]。
卸価格を渡すといっても、損をすべて家庭に負わせているわけではありません。損の上限を小売が引き受け、誰に勧めないかを小売が言う。 それによって、卸価格を家庭に渡す料金が成り立っています。
家庭の蓄電池をソフトが動かす
いまの Amber の中心は、蓄電池を自動で動かすソフト「SmartShift」です。卸価格の実績と予測に、家庭の太陽光の発電電力量と消費の予測を組み合わせ、蓄電池と EV をいつ充電し、いつ売るかを決めます [9]。Amber は、自動制御される家庭用蓄電池の市場で、50%を超えるシェアをもつとしています(自社の主張)[9]。
オーストラリアでは、家庭の蓄電池が急速に増えています。2025年7月にはじまった国の補助は、蓄電池の購入費の約30%を支えます。規制機関の集計では、2026年3月末までに28万4,000台超、計7.4GWh が導入されました [6]。
昼と夕方の価格差も、広がっています。屋根の太陽光が増えて昼の卸価格が下がり、ビクトリア州が定める買取価格の最低額は、2025-26年度に1kWhあたり3.3豪セントから0.04豪セントになりました。一方、価格が跳ね上がる時間の卸価格は、最高で1kWhあたり19豪ドル(約1,900円)に達します [5]。Amber は、蓄電池と SmartShift の組み合わせで、年1,000豪ドル(約10万円)以上を追加で節約できると見込んでいます(自社の試算)[5]。
全国電力市場(NEM)では、2026年3月、夕方の価格を蓄電池が決めた時間の割合が46%に達しました [7]。家庭の蓄電池が増えるほど、夕方の価格の山は削られ、家庭が稼げる価格差も小さくなるはずです。系統用蓄電池に起きている「自己共食い」は、家庭の蓄電池にも起きうるのです。Amber の2025年の顧客向けレポートは、この点にはふれていません。
投資家はソフトに値段をつけた
Amber の資金調達の歴史は、電力小売としての価値から、蓄電池を動かすソフトとしての価値へ、評価が移ってきたことを示しています。創業後、シリーズAで1,000万豪ドルを調達しています。2021年には、オーストラリア最大の銀行であるコモンウェルス銀行が2,000万豪ドルを出資し、23%の株式を取得しています [8]。
2024年のシリーズC(2,900万豪ドル)は、電力会社向けの請求システムを手がける Gentrack が主導しました。Amber のソフトを Gentrack のシステムと組み合わせ、海外の電力会社に提供する提携です。このとき顧客数は半年で倍増し、約3万に達していました [8]。2026年9月のシリーズEは、モルガン・スタンレーの気候系ファンド 1GT が主導し、ドイツのエネルギー大手 E.ON も参加しました。英国では E.ON の小売子会社が、2026年3月から Amber の技術を使った料金を販売しています [9]。
ただし、シリーズEでも企業の評価額は公表されておらず [9]、最新の顧客数や制御している蓄電池の容量も明らかにされていません。
EIFの視点
日本に引き戻します。日本は、卸価格を家庭に渡したときに何が起きるかを、すでに一度経験しています。2020年度の冬、寒波と LNG(液化天然ガス)の不足が重なり、日本卸電力取引所(JEPX)のスポット価格は、2021年1月に一時1kWhあたり251円をつけました [11]。市場価格に連動する料金の契約は、2021年2月時点で約69万件、全契約の約0.78%でした。電力・ガス取引監視等委員会の窓口には、1月から5月に延べ約470件の相談が寄せられています。もっとも多かったのは「高額な請求がきたが、どうしたらよいか」で、「リスクの説明がなかった」という相談も72件ありました [10]。
国は、この料金をなくす方向には進みませんでした。小売の指針を改め、メリットだけを説明することを「問題となる行為」とし、翌日の単価を確認できる仕組みなどを「望ましい行為」と定めています。監視等委員会は同時に、卸価格に連動する料金と、需要家の使い方の調整を支えるサービスを組み合わせる動きが広がることに期待を示しています [10]。日本は、説明を厚くする方向で答えを出したといえます。
Amber の事例が示すのは、説明の先にある手です。2019年と2022年の Amber と、2021年の日本の市場連動型の違いは、料金の仕組みではありません。(1)蓄電池と自動制御で、高い時間の使用を避けられるか、(2)損の上限を小売が引き受けているか、(3)誰に勧めないかを小売が言えるか、の3点です。
日本でも、家庭の蓄電池は増えています。日本電機工業会の集計(14社)では、系統に接続する定置用蓄電システムの累計出荷が、2025年度に113.6万台に達しました [12]。2026年度からは、家庭用蓄電池などを束ねて需給調整市場に参加させる道も開く方針が示されています [13]。ただし、家庭の蓄電池の使い道は自家消費と停電への備えが中心で、卸価格に応じて蓄電池を自動で動かす小売の料金は、まだ限られています。
自治体ができることもあります。家庭用蓄電池の補助では、価格に応じた自動制御に対応する機器かどうかを、要件や加点項目に加えられます。住民向けの説明資料には、市場連動型の料金を選ぶ前に確かめたい点として、損の上限があるかどうかと、蓄電池や太陽光がない場合に割に合うかどうかを書いておけます。
蓄電池をもつ家と、もたない家とでは、同じ料金でも損得が逆になりえます。Frontiers の問いは、家計の単位でも同じです。問われているのは、卸価格を家庭に渡すかどうかではなく、渡したときの損を誰が引き受けるかです。
円換算は1豪ドル=100円、1ユーロ=175円で概算しています。
参考文献
-
[1] Amber Electric. (n.d.). About us. Retrieved October 11, 2026, from
-
[2] Thompson, C. (2019, March 1). Lessons learnt from Amber’s first summer of spot exposure in the NEM. WattClarity.
-
[3] RenewEconomy. (2022). Sorry, we can’t help today: Energy retailers turn away customers in face of crazy prices. RenewEconomy.
-
[4] Thompson, C. (2022, June). How Amber helped customers during June price rises. Amber Electric.
-
[5] Thompson, C. (2025). A note from Chris: Q2 2025 quarterly market update. Amber Electric.
-
[6] Clean Energy Regulator. (2026). Quarterly carbon market report: March quarter 2026 — Small-scale Renewable Energy Scheme.
-
[7] Hortop, W. (2026, April 29). Australia: How BESS is pushing down peak prices in the NEM. Modo Energy.
-
[8] Startup Daily. (2024). Energy retailer Amber recharges with $29 million Series C.
-
[9] ESS News. (2026, September 22). Amber Electric raises €49 million to expand battery automation platform into Europe.
-
[10] 電力・ガス取引監視等委員会. (2021, September 24). 市場連動型小売電気料金の説明・情報提供について.(総合資源エネルギー調査会 電力・ガス基本政策小委員会 資料3-2).
-
[11] EnergyShift. (2021, January 14). 2021年電力ひっ迫(続報)1月の電気料金が10倍に!? 市場連動型契約の80万件はどこへ.
-
[12] 日本電機工業会. (2026, June 5). JEMA蓄電システム自主統計 2025年度出荷実績.
-
[13] スマートジャパン. (2023, August 29). 2026年度から低圧リソースも需給調整市場に参画へ、押さえておきたい制度の概要. ITmedia.
本ニュースレターの内容については、可能な限り一次情報や信頼できる資料に基づき慎重に確認した上で執筆していますが、解釈や記述に誤りが含まれている可能性もあります。もしお気づきの点がありましたら、遠慮なくご指摘ください。確認のうえ、必要に応じて訂正・更新いたします。
EIF Brief JP は Substack から定期購読することができます。
fshota.jp では Pieces では、再生可能エネルギーやEVのFAQ、コラム記事等を不定期で掲載しています。