予測する相手から、約束を交わす相手へ
EIF Brief JP #16
電力システムには、100年のあいだほとんど疑われてこなかった前提があります。需要は「与えられるもの」であり、システムの仕事は、それを予測して供給を追いつかせることである——。ところが、AIとデータセンターの時代に現れた巨大な需要家たちは、予測されるのを待ちません。複数の電力会社へ同時に接続を申し込み、電気と土地と優遇策の条件がもっともよい場所だけを選び、自ら発電所を連れてきます。実際に建つ数の5〜10倍もの申請が並ぶ「幻のデータセンター」は、予測技術の失敗ではありません。「需要は予測を見て動いたりしない」という、予測という営みの前提のほうが崩れたのです。
今号 EIF Brief JP #16 では、Signal で、同じLNG供給ショックに対して逆方向へ動いた、日本とオーストラリアの卸電力価格を取り上げます。片方は上がり、片方は下がりました。何がこの差を生んだのか。Frontiers では、需要が「与件」でなくなるまでの100年をたどります。育てる対象だった需要、予測する与件だった需要、そしていま、交渉のテーブルの向こう側に座る需要へ。あわせて、日本の需要想定が何を問い、何を問うていないのかを確かめます。On the Radar で取り上げるのは、AIデータセンターの消費電力を系統の求めに応じて落とす米国のスタートアップ Emerald AI です。フェニックスの猛暑日に、その仕組みは実際に動きました。ただし、実証を設計し、論文を書き、その結果で製品を売る主体は、ほぼ重なっています。
需要が交渉の相手になったのなら、系統計画に必要な力も変わります。問われているのは、需要をより正確に予測する力ではなく、需要とどう約束を交わし、その約束をどう確かめるか、という力です。 ただし、その交渉の席につけるのは、自ら発電所を連れてこられる一部の巨大な需要家だけです。約束が果たされないまま、幻の需要のために建てた送電線と発電所が残ったとき、その請求書は、席にいなかった人々のもとへ届きます。
Signal - 変化の兆し
今週の比較:日本+30%以上、オーストラリア−45%
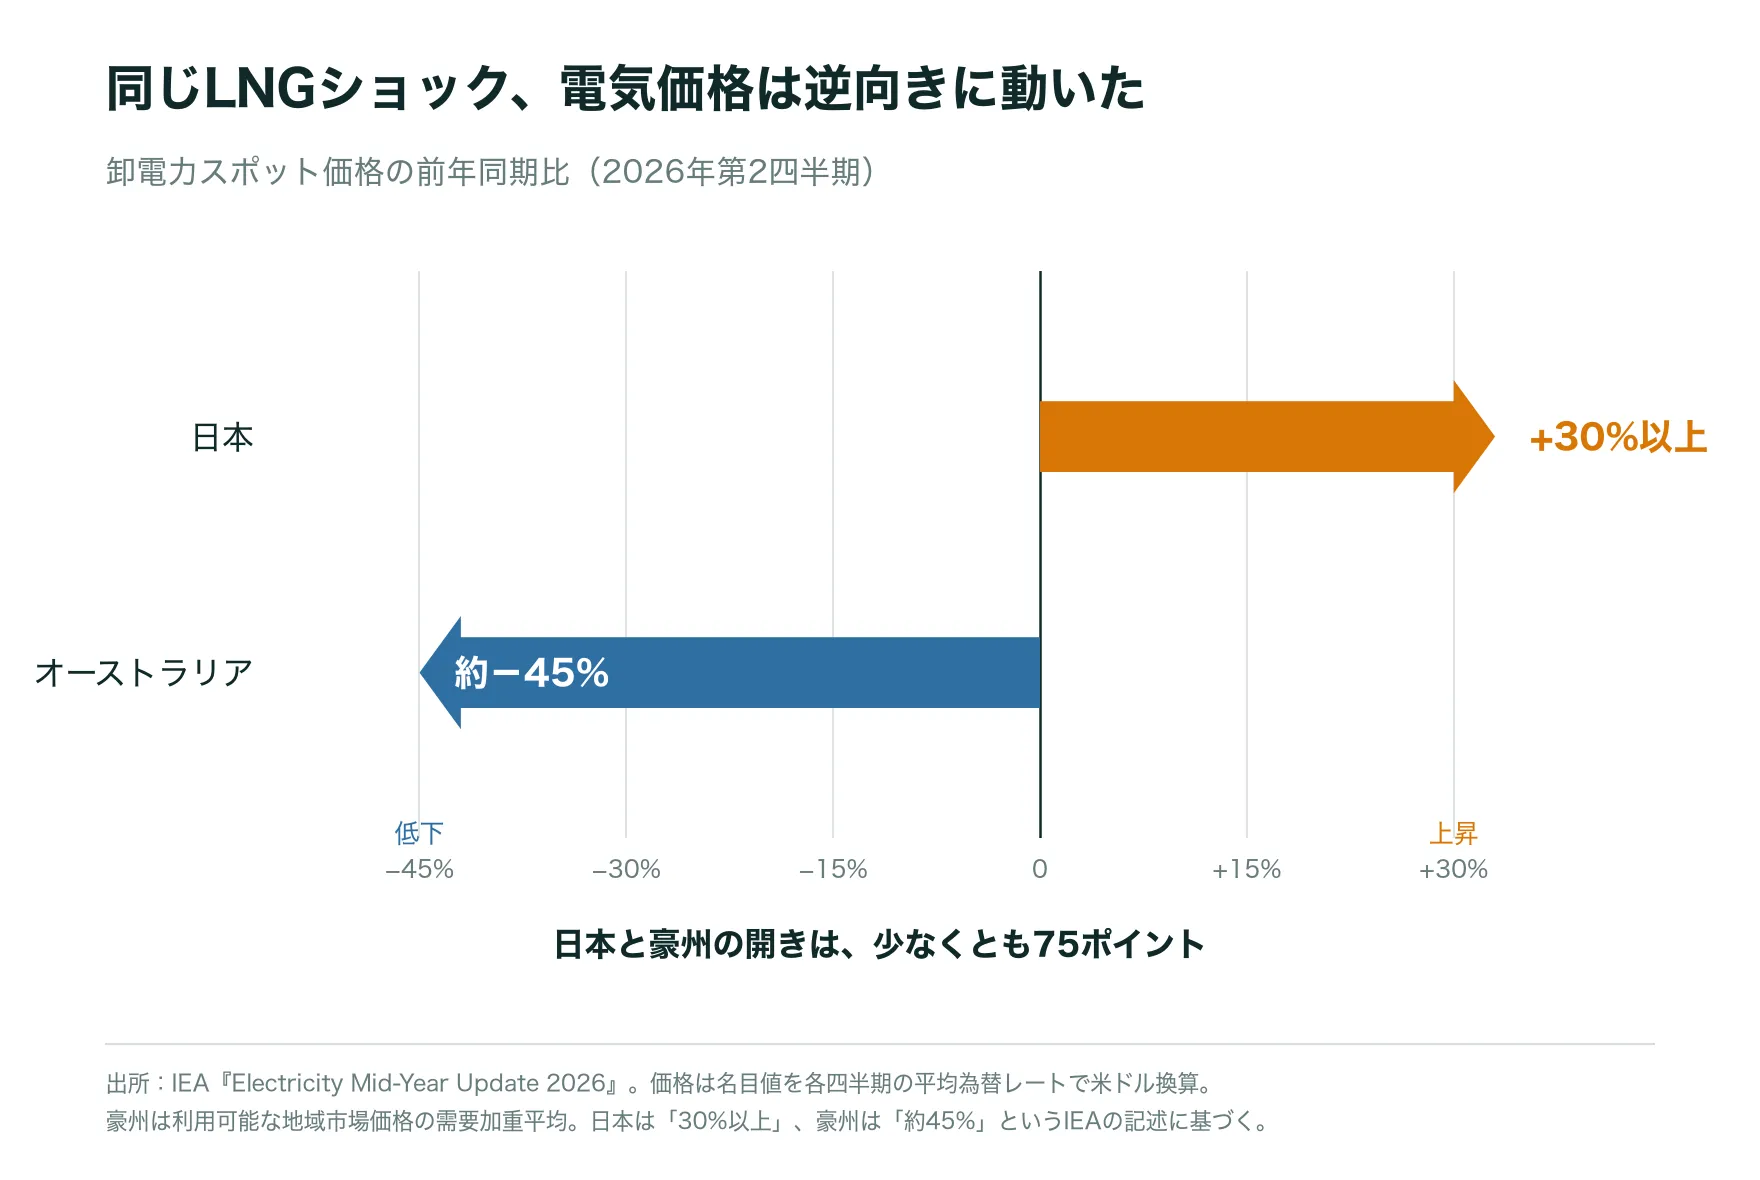
2026年第2四半期の卸電力スポット価格の前年同期比。日本は30%以上上昇した一方、オーストラリアでは約45%低下しました。出典:IEA [1]
同じ燃料価格ショックが、電気の価格を同じ方向に動かすとは限りません。
IEAが2026年7月に公表した『Electricity Mid-Year Update 2026』によれば、ホルムズ海峡をめぐる危機により、世界のLNG供給の2割近くが一時的に失われました。アジアと欧州の天然ガス価格は、2022〜23年のエネルギー危機以来の水準まで上昇します。その影響が直接現れた日本では、2026年第2四半期の卸電力スポット価格が、前年同期から30%以上上昇しました [1]。
ところが、同じ四半期のオーストラリアでは、卸電力価格が前年同期比で約45%低下しました。日本との開きは、少なくとも75ポイントです。IEAがその背景として指摘するのが、再生可能エネルギーの発電電力量と、急速に増える系統用蓄電池です。電力需要が高まる時間帯に蓄電池が放電することで、ガス火力に頼る必要が小さくなりました [1]。
この数字が示しているのは、オーストラリアにはもうガス価格の影響がない、ということではありません。電気の価格は、どの燃料をもっているかだけではなく、需要がピークを迎えた瞬間に、どの電源を最後に動かす必要があるかでも変わります。ガス火力がその「最後の一台」になる時間を減らせば、ガス価格の衝撃が市場全体に伝わる時間も減らせます。
ただし、これは一四半期の前年同期比であり、家庭の電気料金の比較ではありません。各国の天候、需要、為替、前年の価格水準も数字に影響します。それでも、同じLNG市場のショックに対して、電力価格が逆方向に動いた事実は残ります。エネルギー安全保障とは、燃料を確保することだけではなく、高い燃料を使わなくてよい時間をどれだけ増やせるか、という問いでもあるのです。
今週の Frontiers では、この「時間を変える力」を、需要の側から考えます。
参考
- [1] International Energy Agency. (2026). Electricity Mid-Year Update 2026.
Frontiers - 知の最前線
今週のテーマ:需要は、もはや「与件」ではない
電力システムには、100年のあいだほとんど疑われてこなかった約束事があります。需要は「与えられるもの」であり、システムの仕事は、それを予測し、供給を追いつかせることである——。系統計画の世界で、需要が「与件」、つまり外から与えられる前提条件として扱われてきたのは、その現れです。ところが、AIとデータセンターの時代に現れた巨大な需要家たちは、予測されるのを待つ代わりに、自ら発電所を連れてきて、規制当局と争い、電気のある場所を選んで立地しはじめました。需要が与件であることをやめたとき、電力システムの計画と制度は、何を前提に設計し直されるべきなのでしょうか。今号のFrontiersは、この認識の転換を追いかけます。
需要という名の脇役
振り返れば、需要はいつも脇役でした。ただし、扱われ方は時代ごとに違います。
技術史家トマス・ヒューズが『Networks of Power』で描いたように、20世紀初頭の電力会社にとって、需要は「育てる対象」でした。シカゴの経営者サミュエル・インサルは、発電所という巨大な固定資産を遊ばせないために、昼に動く工場、夕方に灯る家庭、深夜に走る路面電車と、時間帯の異なる需要を束ねて負荷率を高め、電気を安くしました [1]。需要をかたちづくることこそが、システム建設の中身だったのです。
戦後の黄金時代になると、需要は「予測する与件」に変わります。米国では電力需要が年7%前後で伸び続け、およそ10年ごとに倍増しました。電力史家リチャード・ハーシュは、この時代の業界の思考様式を「成長と建設(grow-and-build)」のコンセンサスと呼びます。需要の成長は空気のように当然のものとされ、計画者の仕事は、その成長曲線を先へ延長し、先回りして発電所を建てることでした [2]。
そして2000年代半ば、先進国の需要は、伸びること自体をやめます。省エネの進展と産業構造の変化により、米国の電力需要は約15年間、ほぼ横ばいで推移しました。系統計画者の5年先読みは「ほぼゼロ成長」が定番になり、需要という前提を疑う理由は、今度こそ完全に消えたかに見えました。
その常識が、いま崩れています。2023年末、米国のコンサルティング会社Grid Strategiesは、全米の系統計画者が5年後の需要見通しをわずか1年で2.6%から4.7%へとほぼ倍に引き上げたことを報告し、そのレポートに「平らな電力需要の時代は終わった」と題しました [3]。同社の2025年版レポートでは、2030年までの需要増加見通しは166GWに達し、2022年時点の見通しの約6倍にふくらんでいます [4]。
原動力のひとつが、AIとデータセンターです。IEAによれば、データセンターは2025年時点で世界の電力消費の約1.5%を占めるにすぎません。しかし、ベースケースで2030年には945TWhとほぼ倍増し、米国では2030年までの需要増加分の約半分をデータセンターが占める可能性があります [5]。しかも、この需要はきわめて偏在します。アイルランドでは国の電力消費の20%超、米国バージニア州では25%超が、すでにデータセンターです [5]。世界平均ではまだ小さな数字と、特定の系統に集中する巨大な塊。このギャップこそが、各地の系統計画を揺さぶっている正体です。
予測はなぜ外れ続けるのか
需要が再び伸びるのなら、また予測して追いかければよいはずです。ところが、今回の需要成長には、これまでと決定的に違う性質があります。予測が、まるで定まらないのです。
米国エネルギー省の委託でローレンス・バークレー国立研究所がまとめた公式報告書は、米国のデータセンター電力消費を2023年実績で176TWh(全米の4.4%)とした上で、2028年の見通しを325〜580TWhと推計しました [6]。幅の上端は、下端の1.8倍です。国の公式報告書が、点ではなく、これほど広い幅でしか答えを出せないこと自体が、事態の性質を物語っています。
原因は、計算能力の不足ではありません。需要の側の行動です。データセンター開発業者は、建設候補地を確保するために、複数の電力会社の管内へ同時に接続を申し込みます。実際に建てるのは、電気・土地・優遇策の条件がもっともよい場所だけです。系統ソフトウェア企業Camus EnergyのCEOアストリッド・アトキンソンは、「控えめに見ても、実際に建設されるデータセンターの5〜10倍の接続申請が来ている」と証言します [7]。ミネソタ州では2020年以降、少なくとも11のデータセンターキャンパスが提案されましたが、2025年初頭までに着工したのは1件だけでした [7]。業界ではこれを 「幻のデータセンター(phantom data centers)」 と呼びます。幻の需要は送電線や発電所の過剰投資を誘発し、そのコストは最終的に、逃げ場のない一般需要家の料金へ転嫁されかねません。テキサス州が2025年に成立させた州法SB6が、開発業者に重複申請の開示と接続費用の一部負担を義務づけたのは、この防波堤のひとつです [8]。
ここで立ち止まって考えたいのは、これが「予測技術の失敗」ではないという点です。従来の需要予測が成り立ってきたのは、工場や家庭の電力需要が、人口や経済という大きな流れに従ってゆっくり動くだけで、予測の結果を見て自分の行動を変えたりはしない相手だったからです。ところが、いまや予測の対象である需要家自身が、複数の申請を出し、各地の条件を比べ、予測の結果(系統の空き容量や料金)を見て行動を変えます。予測が外れているのではありません。「需要は予測を見て動いたりしない」という、予測という営みの前提のほうが崩れたのです。
需要家が発電所を連れてくる
その新しい需要家の行動をもっとも鮮明に見せてくれるのが、米国の原子力発電所をめぐるふたつの契約です。
2024年3月、発電事業者Talen Energyは、ペンシルベニア州のサスケハナ原子力発電所に隣接するデータセンターキャンパスを、6.5億ドルでAmazon(AWS)に売却しました。特徴は接続のかたちにあります。このキャンパスは送電系統を介さず、発電所の「メーターの内側」に直接つながるビハインド・ザ・メーター型で、最大960MWの電力を原子炉から直接受け取る計画でした。ところが同年11月、米国連邦エネルギー規制委員会(FERC)は、この構成の拡大に必要な接続契約の変更を認めませんでした。系統の共同費用を負担しない大口需要が、系統の信頼度や他の需要家の負担に与える影響を、まだ整理し切れていないという判断です [9]。両社は2025年6月、契約を組み替えます。今度は系統を介したフロント・オブ・ザ・メーター型で、2032年までに最大1,920MW —— サスケハナ2基の出力の約4分の3 —— へ段階的に拡大し、2042年まで供給を続ける内容です [10]。
もうひとつの契約は、さらに象徴的です。2024年9月、Constellation Energyは、1979年の事故で知られるスリーマイル島原子力発電所の1号機(事故を起こした2号機とは別の、2019年に経済性を理由に閉鎖された炉)を再稼働させ、その出力835MWの電力を20年間、Microsoftに売る契約を発表しました [11]。閉鎖済みの商用炉を、単一企業との契約を頼りに蘇らせる、米国で初めての試みです。
ふたつの契約が示しているのは、需要家の役割の根本的な変化です。かつての大口需要家は、電力会社の供給計画のなかの一行でした。いまの巨大需要家は、自ら電源を確保し、規制の場で争い、契約のかたちそのものを設計し直します。第13号で、電力システムを商品・公共財・コモンズの重なりとして読みました。ビハインド・ザ・メーターをめぐるFERCの論争は、まさにその続きにある問いです。系統という公共財から、最大の利用者が「退出」できるのなら、残された人々の負担はどうなるのか。 この問いに、まだ誰も確定的な答えをもっていません。
柔軟な需要家か、わがままな需要家か
見方を変えれば、交渉できる需要は、脅威であると同時に資源でもあります。
デューク大学ニコラス研究所が2025年2月に発表した研究は、示唆に富む計算を示しました。米国の電力系統は、年に数十時間しか訪れないピークに合わせて建設されているため、それ以外の時間には大きな余裕があります。新しい大口需要家が、年間のわずか0.25%の時間だけ消費を抑えることを受け入れれば、既存の系統は76GW——全米の合計ピーク需要の約1割に相当する新規需要——を、増強なしで受け入れられるというのです。抑制の受け入れを1%まで広げれば、余地は126GWになります [12]。系統の不足に見えた問題の少なくとも一部は、需要が「一切抑制に応じない」という仮定の産物だったことになります。
実際、柔軟性を契約に書き込む仕組みは動きはじめています。カリフォルニアでは、配電網の混雑時間帯に消費を抑えることと引き換えに早期の接続を認める柔軟系統連系(Flexible Service Connections) が使われはじめ、PepsiCoはフレズノの物流拠点でこの契約を結び、1.5MWの追加容量を18か月早く手に入れました。州の規制当局は2026年2月、大手電力会社にこの仕組みの標準提供を義務づけています [13]。再エネの余剰が出る時間帯に、需要をむしろ「増やす」仕組み(デマンド・ターンアップ)の研究も進んでいます [14]。
第6号で家庭の柔軟性を見たとき、「柔軟性は強制できない」ことを確かめました。信頼と設計を通じてしか、人は自分の暮らしの時間を系統に貸してくれません。巨大需要家の柔軟性は、これと対照的です。倫理や習慣ではなく、契約と価格で設計できます。交渉する主体になったからこそ、需要は柔軟性の売り手にもなれるのです。 ただし、楽観は禁物です。GPUに投じた巨額の資本を遊ばせないために、データセンターの運用は稼働率の最大化へ強く傾きます。76GWという数字は、データセンター側に抑制へ応じる意思がある場合の話です。抑制に応じる誘因を契約に書き込めるかどうかは、これからの市場設計と規制の仕事です。
与件でなくなった需要に、制度はどう応えるか
それでは、制度の側は何をすべきなのでしょうか。ふたつの論点が見えています。
ひとつは、費用の配分です。ハーバード大学ロースクールの電力法イニシアチブは2025年3月、データセンターの電気料金をめぐる米国の約50件の規制手続きを精査し、電力会社が大口向け特別契約の詳細を非公開にしたまま、供給に必要な投資の費用を一般需要家の料金に紛れ込ませる余地が、構造的に存在することを指摘しました [15]。需要家が交渉のテーブルにつくこと自体は、責められることではありません。問題は、その交渉が密室でおこなわれ、請求書だけが外の人々に届くことです。
もうひとつは、幻の需要と向き合う予測の作法です。ここで、日本の工夫に触れておく価値があります。電力広域的運営推進機関(OCCTO)は2026年1月公表の需要想定で、データセンター・半導体工場の新増設を、経済指標にもとづく通常の推計から切り離して個別に積み上げました。2035年度には最大需要で762万kW(全国の4.6%)、電力量で568億kWhが個別計上されています。判定の軸は、系統接続の手続きがどこまで進んだかです。工事費負担金の契約締結・請求という、後戻りに費用がかかる段階まで至った案件は、蓋然性が高いとみなして必ず計上する。「手続きの深さ」で、本気の需要と幻の需要をふるい分けるやり方です [16]。
ただし、この網は、思うほど細かくありません。OCCTO自身が説明するとおり、契約締結より前の段階にある案件でも、工事内容の具体的な検討状況、補助金の採択、プレスリリースなどを踏まえて、供給エリアの一般送配電事業者が蓋然性は高いと判断すれば、個別計上の対象になります [16]。762万kWのなかには、まだ引き返せる段階の需要が確実に混じっているということです。そして、その判断は実際に揺れています。今回の想定では、事業者の工事延期や設計変更により、データセンター需要の立ち上がりは前回想定より後ろ倒しとなり、2033年度までは前回を下回る水準へ下方修正されました [16]。OCCTOも報告書の結びで、今後もデータセンター・半導体工場の動向に注視が必要だと書き添えています [16]。
それでも、この個別計上を日本全体の需要の絵のなかに置き直すと、いま国が描いている10年後の姿がはっきりします。
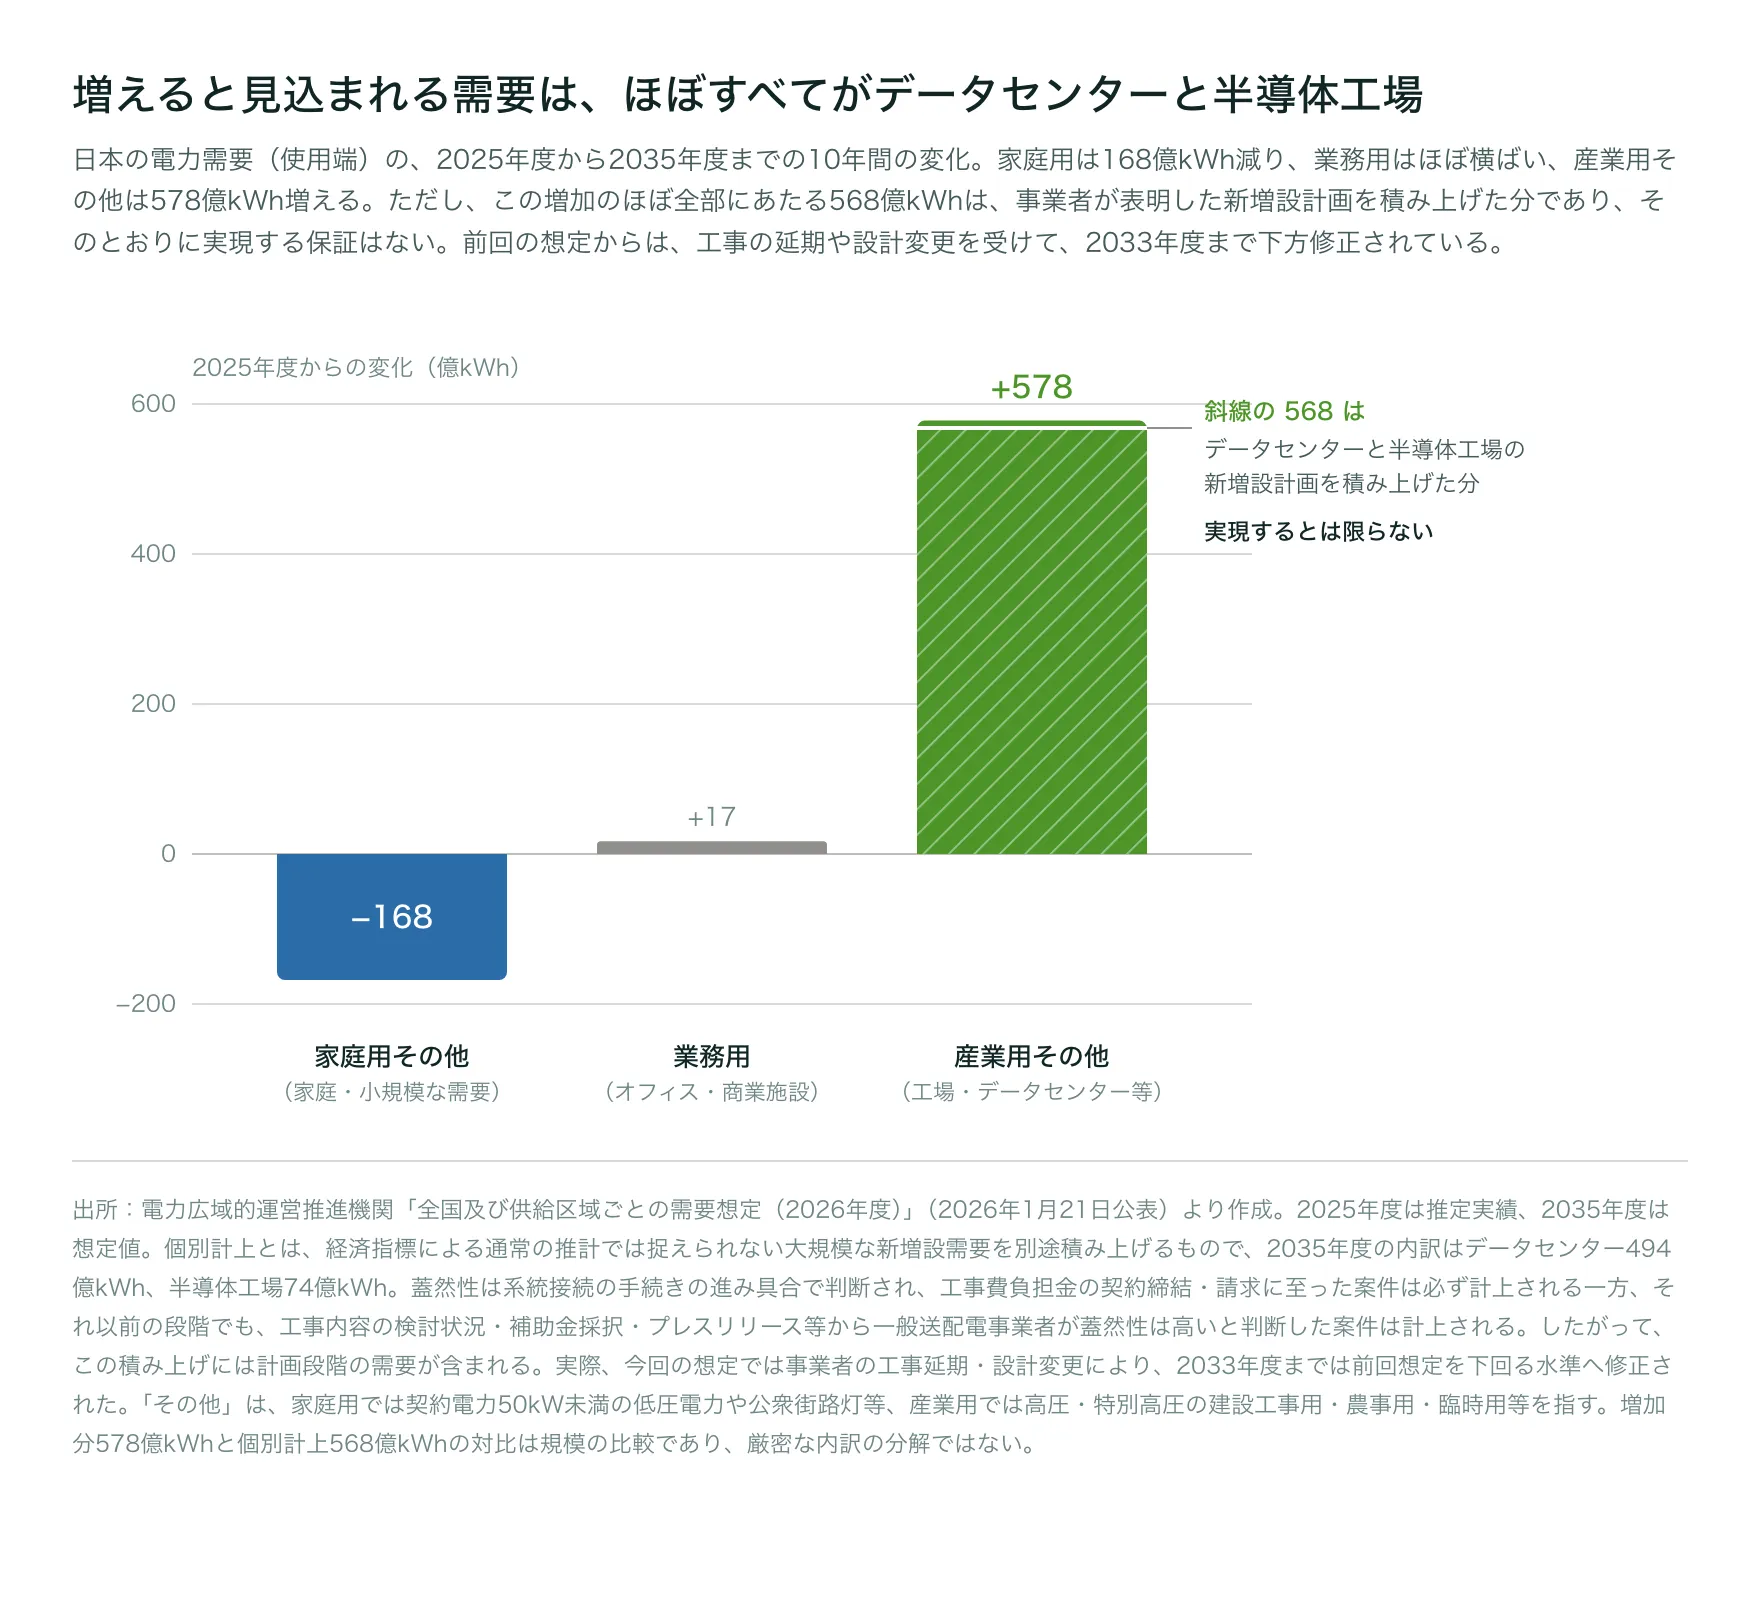
家庭用の需要は10年で168億kWh減り、業務用はほぼ横ばいです。増えるのは産業用その他だけで、その増加分578億kWhは、データセンターと半導体工場として個別に積み上げられた568億kWhと、ほぼ同じ大きさです [16]。この10年で日本の電気の使い道を書き換えるのは、交渉のテーブルについた需要家たちだということが、国の公式な想定のなかにすでに書き込まれています。
ただし、この図の左右は、確からしさが同じではありません。減る側の需要は、人口動態という、動かそうとしても簡単には動かない力に支えられています。増える側の需要は、企業の投資判断ひとつで縮んだり、別の国へ移ったりします。 日本の需要想定は、性質のまったく違うふたつの見通しを、同じ一枚の絵のなかで足し合わせているのです。そして、系統の増強はこの絵にもとづいて決まり、その費用は、絵が外れたときも誰かが払い続けます。第10号で見たように、送電線も発電所も、いったん建てれば数十年そこに残ります。幻の需要がもたらす損失は、幻では終わりません。
政策の側にも、需要を「動かせるもの」として扱う発想が現れました。経済産業省と総務省が2025年に立ち上げた「ワット・ビット連携」の官民懇談会は、データセンターの立地を電力・通信インフラの整備と一体で考え、電気に余裕のある地域へ需要を誘導しようとする試みです [17]。需要が与件なら、インフラが需要を追いかけるしかありません。需要が動かせるものなら、インフラと需要の置き場所を、あわせて設計できます。
100年前、電力会社は需要を育てました。この半世紀、計画者は需要を予測してきました。いま、需要は交渉のテーブルの向こう側に座っています。そこに座れる需要は、大きな声と、専属の代理人と、翻意する自由をもちます。減っていく側の需要は、そのいずれももちません。需要を与件に戻すことは、もうできません。私たちに設計できるのは、交渉のテーブルを密室から公共の場へ動かすこと、そしてそこで語られた計画を、実現するまで数え直し続けることです。
参考文献
- [1] Hughes, T. P. (1983). Networks of power: Electrification in Western society, 1880–1930. Johns Hopkins University Press.
- [2] Hirsh, R. F. (1999). Power loss: The origins of deregulation and restructuring in the American electric utility system. MIT Press.
- [3] Wilson, J. D., & Zimmerman, Z. (2023). The era of flat power demand is over. Grid Strategies.
- [4] Grid Strategies. (2025). National load growth report 2025.
- [5] IEA. (2026). Key questions on energy and AI.
- [6] Shehabi, A., Smith, S. J., Hubbard, A., Newkirk, A., Lei, N., Siddik, M. A. B., Holecek, B., Koomey, J., Masanet, E., & Sartor, D. (2024). 2024 United States data center energy usage report. (LBNL-2001637). Lawrence Berkeley National Laboratory.
- [7] Martucci, B. (2025, May 15). A fraction of proposed data centers will get built. Utilities are wising up. Utility Dive.
- [8] Brunette, A. (2025, July 8). Phantom loads & utility forecasting: AI’s impact on the US electric grid. Thomson Reuters Institute.
- [9] Talen Energy. (2024, November 3). Talen Energy statement on FERC order rejecting Susquehanna ISA.
- [10] Utility Dive. (2025, June 11). Talen to sell Amazon 1.9 GW from Susquehanna nuclear plant.
- [11] Constellation. (2024, September 20). Constellation to launch Crane Clean Energy Center, restoring jobs and carbon-free power to the grid.
- [12] Norris, T. H., Profeta, T., Patiño-Echeverri, D., & Cowie-Haskell, A. (2025). Rethinking load growth: Assessing the potential for integration of large flexible loads in U.S. power systems. Nicholas Institute for Energy, Environment & Sustainability, Duke University.
- [13] Brown, J. (2026, May 29). Getting electric truck chargers online faster. RMI.
- [14] Torriti, J. (2026). Demand turn-up in electricity markets: Economic lessons from non-energy sectors. Energy Research & Social Science.
- [15] Martin, E., & Peskoe, A. (2025). Extracting profits from the public: How utility ratepayers are paying for Big Tech’s power. Harvard Law School Environmental & Energy Law Program.
- [16] 電力広域的運営推進機関. (2026). 全国及び供給区域ごとの需要想定(2026年度).
- [17] 経済産業省・総務省. (2025). ワット・ビット連携官民懇談会取りまとめ1.0.
On the Radar - 現場の実践
今週の需要柔軟性:Emerald AI
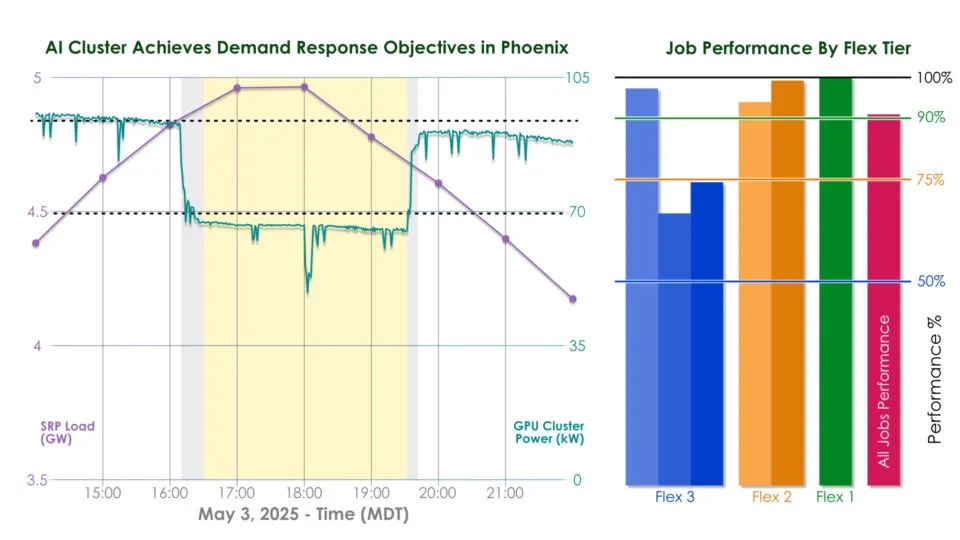
2025年5月3日、フェニックスでの実証データ。左:SRPの系統負荷(紫)が夕方のピークに向かうなか、GPUクラスタの消費電力(緑)が25%低下し3時間維持された。右:柔軟性ティア(Flex 1〜3)別に見たAIジョブの性能維持率。出典:NVIDIA(How AI Factories Can Help Relieve Grid Stress)
Frontiers で、デューク大学ニコラス研究所の76GWという数字を見ました。新しい大口需要家が年間わずか0.25%の時間だけ消費抑制を受け入れれば、既存の系統は76GWもの新規需要を増強なしで受け入れられるという、魅力的な試算です。
ただし、それはあくまで計算上の話でした。実際のAIデータセンターが、実際の系統の求めに応じて、実際に電力を落とせるのかどうかは、まだ現場では確かめられていませんでした。
2025年5月3日、フェニックスで、それが確かめられました。
猛暑日の3時間
その日のアリゾナは暑く、冷房需要の増加により、地域の電力事業者ソルト・リバー・プロジェクト(SRP)の系統負荷は夕方に向けて高まっていました。
フェニックス市内にある商用の大規模データセンター(ハイパースケールデータセンター)の一角で、256基のGPUからなるクラスタが消費電力を25%削減し、その状態を3時間維持しました。その間も、稼働中のAIワークロードは、いずれもSLA(サービス品質保証)を満たし続けました。
この実証を担ったのは、2024年創業のスタートアップ Emerald AI です。同社の制御ソフトウェア Emerald Conductor が、系統側の信号を受けてGPUクラスタの仕事の配分を組み替えました。実証はEPRI(米国電力研究所)の DCFlex という枠組みのもとでおこなわれ、Oracle、NVIDIA、SRP、アリゾナ・パブリック・サービスが参加しました。
そして2026年2月、この結果は Nature Energy 誌に査読論文として掲載されました。この分野の主張の多くが企業の発表資料にとどまるなかで、査読を通った実測データがあるという点が、この事例をほかの主張と分けています。
25%は、どうやって生まれたのか
やり方は、意外なほど地味です。ハードウェアの改造も、蓄電池の設置も、ありません。
まず、走っている計算の仕事に札をつけます。記すのは、優先度と「どこまで遅らせてよいか」という許容範囲です。この仕事は完了が10%遅れてよい、これは25%、これは50%——というように。そのうえで、系統から削減の要請が届いた瞬間に、数千通りの組み合わせを数秒で試算し、電力の落ち幅とAIの性能低下の両方を予測しながら、次の三つを組み合わせて実行します。
(1)優先度の低い仕事の処理速度を落とす。 (2)まとめて処理してよい仕事(バッチ)を一時停止する。 (3)動かせる仕事を、混雑していない時間帯へずらす。
電気を我慢しているのではなく、計算の順番を組み替えているだけです。 データセンターの「柔軟性」というと、冷房を弱めたり、非常用発電機に切り替えたりする話を想像しがちです。しかし、フェニックスで動かしたのは計算そのものでした。
ここには、実証の限界もあります。この実証が触れたのは計算だけで、冷却系統にも非常用電源にも手をつけていません。DCFlexは、計算、冷却、非常用電源の三つすべてを動かせる実証地点を探している段階です。100%の負荷遮断までは、まだ距離があります。
ロンドンで、200回試す
2025年12月、同じ仕組みが、今度はロンドンで試されました。対象は、クラウド事業者 Nebius のデータセンターにある 96基のNVIDIA Blackwell Ultra GPU です。EPRIと英国の系統運用者 National Grid がパートナーとして参加しました。
5日間で 200回を超える系統イベントを模擬しました。すべてのイベントで要求された電力の目標値と変化速度に追随し、追随率は100% でした。最大で40%の削減を実現し、応答時間は1分未満でした。
一度うまくいっただけなら、幸運かもしれません。200回追随したのなら、それは仕組みです。フェニックス、シカゴに続く3件目の実証として、Emerald AIはこの結果を公表しました。
さらに2026年3月に公開された研究で、同社の主任科学者でボストン大学教授のアイシェ・コシュクンらは、学習・推論・ファインチューニングという代表的なAIワークロードにわたり、18〜55%の柔軟性の余地があると報告しています。
この知識は、誰がつくったのか
ここで、いったん立ち止まりたいと思います。
Nature Energy の論文の著者一覧を見ると、16名のうち10名がEmerald AIの所属です。残る6名は、Oracle、NVIDIA、SRP、EPRIに所属しています。つまりこの論文は、製品を売る側と、その導入先と、GPUを売る会社が共同で書いています。
資金の流れも重なります。Emerald AIは創業から16か月で総額6,800万ドルを調達しており、その出資者にはNVIDIAのベンチャー投資部門NVenturesがシード段階から加わっています。2026年3月の追加調達には、Eaton、GE Vernova、Siemens、Samsungといった電力・産業機器の大手が並びました。同社は現在、10億ドルを超える評価額での次の調達を模索していると報じられています。創業者のヴァルン・シヴァラムは、バイデン政権でジョン・ケリー気候特使の補佐官を務め、その前は大手再エネ開発事業者の最高戦略責任者だった人物です。
そして、NVIDIAは自社のAIインフラ製品群に DSX Flex という機能を組み込み、Emerald AIのソフトウェアがそれを商用展開で動かすという関係になりました。その発表資料には、「電力柔軟なAIファクトリーは、米国の既存電力系統に最大100GWの容量を解放しうる」 とあります。
この100GWという数字の出典は、デューク大学ニコラス研究所の「Rethinking Load Growth」——Frontiers で私たちが76GWを引いた、あの論文です。
研究機関が「需要が抑制に応じるなら、これだけ入る」と計算した数字は、1年のうちに、GPUを売る会社の標準設計(リファレンスデザイン)の見出しへ移りました。数字そのものが間違っているわけではありません。確かめておきたいのは、その数字がいま、誰の主張を支えるために使われているのかということです。第15号で、何が正統な知識かを定義する権力について考えました。ここでは、実証を設計し、論文を書き、その結果で製品を売る主体が、ほぼ重なっています。
「規制上のフィクション」という反論
実際、同じ数字をまったく逆向きに読む人たちがいます。
PJMの独立市場監視機関 Monitoring Analytics のデータセンター柔軟性への懐疑は根深く、業界メディアはそれを 「規制上のフィクション(regulatory fiction)」 ではないかと問いかけるほどでした。理由は、技術ではなく執行にあります。PJMは緊急時に削減を「お願い」できるだけで、個々のデータセンターに対して、指定した量の削減を、指定した時刻に強制する手段をもっていません。約束は文書にありますが、それを守らせる仕組みがないという指摘です。
守らなかったときの代償は小さくありません。同機関の試算では、新規のデータセンター需要20GWのうちわずか10%が要請に応じなかっただけで、系統側の費用は年間3億9,600万ドルから54億8,000万ドルへ跳ね上がります。10%の不履行が、10倍以上の請求書になるのです。
過去の実績も、楽観を許しません。2022年12月のウィンターストーム・エリオットで、PJMのデマンドレスポンス資源は約9,000万ドルの対価を受け取りながら、実際の削減は期待値の26〜32%にとどまりました。
技術の側にも風向きの変化があります。柔軟性の源泉である学習(トレーニング)は、まとめて処理でき、待たせることができます。ところが、AIの用途が推論(インファレンス)へ移るにつれ、利用者の問いかけにその場で答える必要があるため、中断しにくい計算の比率が上がっていきます。Impact ECI のピーター・ヒルシュベックは、こう述べています。「よくできた話だし、筋も通っています。ただ、現実は計画どおりに運ばないもので、そして価格はたいてい上がります」。
PJMでは、データセンター需要が直近の容量市場費用を230億ドル以上押し上げています。柔軟性が実現すれば、この費用の一部は不要になります。実現しなければ、費用だけが残ります。 監視機関が求めるのは、実証ではなく、リアルタイムの給電指令、性能の計測、不履行への罰則です。ERCOTが制御可能負荷という区分でめざしているのは、まさにそれです。
EIFの視点
フェニックスとロンドンが答えたのは、「できるか」 という問いです。PJMの監視機関が突きつけているのは、「やるか」 という問いです。このふたつは別の問いです。
第6号で、家庭の柔軟性を見たとき、私たちは「柔軟性は強制できない」ことを確かめました。信頼と設計を通じてしか、人は自分の暮らしの時間を系統に貸してくれません。巨大需要家の柔軟性は、それとは対照的に、契約と価格で設計できるはずでした。ところが現場を見ると、問題が消えたのではなく、置き場所が変わっただけだとわかります。 家庭では信頼が足りませんでした。データセンターでは、執行が足りません。どちらの場合も、柔軟性は技術の性能ではなく、関係の設計の問題です。
もうひとつ、Frontiers の議論に戻って考えてみます。需要が交渉のテーブルにつくとき、需要家はそこに何をもって現れるのでしょうか。フェニックスの実証が示したのは、需要家が 「柔軟性」という新しい交渉材料 を手に入れたということです。抑制に応じる見返りに、より多く、より早く系統につなげてほしい——実際、Emerald AIとNVIDIAは自社の仕組みを、系統接続を早める「ファストパス」と表現しています。これは需要家にとっての利益であり、同時に系統にとっての利益でもありえます。ただし、それが本当に双方の利益になるのは、約束が守られたときだけです。
ひるがえって日本です。OCCTOは2026年の需要想定で、データセンターと半導体工場の需要762万kWを個別に積み上げました。判定の軸は、Frontiers で見たとおり「手続きの深さ」です。工事費負担金の契約まで進んだ案件は、本気の需要とみなします。
この判定は、その需要が実現するかどうかを問うています。その需要が動かせるかどうかは、問うていません。 日本の需要想定は、762万kWをすべて動かせない塊として積み上げ、その前提で系統の増強計画が組まれ、費用が配分されていきます。ワット・ビット連携の議論も、いまのところ立地の誘導が中心です。どこに置くかと、置いたあとに動かせるかは、別の問いです。
フェニックスの3時間が示したのは、その塊が、少なくとも技術的には塊ではないということでした。日本の系統計画が、この可能性をどこにも計上していないのだとすれば、そこには数字に現れない余裕が眠っていることになります。もっとも、その余裕を取り出せるかどうかは、契約と、計測と、守らなかったときにどうするかを、あらかじめ決められるかにかかっています。
需要が与件でなくなった時代に、系統計画者が新しく身につけるべき力があるとすれば、それは需要をより正確に予測する力ではないのかもしれません。必要なのは、需要とどう約束を交わし、その約束をどう確かめるかという力です。フェニックスの3時間は、その道を確かに一歩前へ進めました。その先には、まだ長い道のりが残っています。
参考文献
Acun, F., Hankendi, C., Levine, E., Reynolds, H., Bardwick, J., & Coskun, A. K. (2026). Investigating power consumption flexibility of AI data centers for demand response participation. In Proceedings of the 17th ACM International Conference on Future and Sustainable Energy Systems (pp. 344–348). ACM. https://doi.org/10.1145/3744255.3798112
Allsup, M. (2025a, November 19). Is data center flexibility a “regulatory fiction”? Latitude Media. https://www.latitudemedia.com/news/is-data-center-flexibility-a-regulatory-fiction/
Allsup, M. (2025b, July 1). Nvidia and Oracle tapped this startup to flex a Phoenix data center. Latitude Media. https://www.latitudemedia.com/news/nvidia-and-oracle-tapped-this-startup-to-flex-a-phoenix-data-center/
Allsup, M. (2026, January 20). A reality check on flexible data centers. Latitude Media. https://www.latitudemedia.com/news/a-reality-check-on-flexible-data-centers/
Colangelo, P., Coskun, A. K., Megrue, J., Roberts, C., Sengupta, S., Sivaram, V., Tiao, E., Vijaykar, A., Williams, C., Wilson, D. C., Records, B., MacFarland, Z., Dreiling, D., Morey, N., Ratnayake, A., & Vairamohan, B. (2026). AI data centres as grid-interactive assets. Nature Energy, 11(2), 254–261. https://doi.org/10.1038/s41560-025-01927-1
Emerald AI. (2026a, March 16). Emerald AI integrates with NVIDIA DSX Flex to unlock up to 100 GW of grid capacity for next-generation AI factories and advance energy affordability for communities. https://www.emeraldai.co/blog/emerald-ai-nvidia-dsx-flex-ai-factories
Emerald AI. (2026b, March 31). Sharing our strategic expansion round: Emerald AI raises $25 million to transform AI data centers into flexible power grid assets. https://www.emeraldai.co/blog/sharing-our-strategic-expansion-round-emerald-ai-raises-25-million-to-transform-ai-data-centers-into-flexible-power-grid-assets
Monitoring Analytics. (2026). 2026 quarterly state of the market report for PJM: January through March. https://www.monitoringanalytics.com/reports/PJM_State_of_the_Market/2026/2026q1-som-pjm.pdf
Neuhauser, A. (2026, July 13). Scoop: Emerald AI raising at more than $1B valuation. Axios. https://www.axios.com/pro/climate-deals/2026/07/13/emerald-ai-valuation-funding-data-center-software
Norris, T. H., Profeta, T., Patiño-Echeverri, D., & Cowie-Haskell, A. (2025). Rethinking load growth: Assessing the potential for integration of large flexible loads in U.S. power systems. Nicholas Institute for Energy, Environment & Sustainability, Duke University. https://hdl.handle.net/10161/32077
NVIDIA. (2026). How Emerald AI makes AI factories power-flexible. https://www.nvidia.com/en-us/case-studies/emerald-ai/
本ニュースレターの内容については、可能な限り一次情報や信頼できる資料に基づき慎重に確認した上で執筆していますが、解釈や記述に誤りが含まれている可能性もあります。もしお気づきの点がありましたら、遠慮なくご指摘ください。確認のうえ、必要に応じて訂正・更新いたします。
EIF Brief JP は Substack から定期購読することができます。