技術は国境を越えるが、制度は自ら育てるしかない
EIF Brief JP #11
2025年、再生可能エネルギーは発電電力量で初めて石炭を上回り、太陽光と風力だけで、世界で増えた電気のほぼすべてをまかないました。世界を一枚の地図として眺めれば、転換の方向はもう決着しています。ところが、その地図を国境で割り直したとたん、景色は一変します。同じ年、同じ技術を前にして、国ごとの普及速度は10倍から100倍もばらつくのです。方向は世界全体では収束しているのに、そこへ至る道は、国ごとにいくつにも分かれています。
今号 EIF Brief JP #11 では、Signal で、屋根の上に広がる太陽光パネルの源流をたどります。導入の現場は世界中に散らばるのに、部品の来歴をさかのぼると、シリコンウェハーの約97%が中国製という一点へ収束します。Frontiers では、この収束と分岐がなぜ同居するのかを、経路依存という考え方から読み解きます。早くはじめた国が背負う荷物の重さ、古い設備をもたない後発国のリープフロッグ、そして「技術は飛べても制度は飛べない」というベトナムのつまずき。さらに、燃料の地理から製造の地理へと、依存の対象そのものが付け替えられていく構図まで降りていきます。On the Radar で取り上げるのは、パキスタンの Shams Power です。初期費用ゼロで工場の屋根を発電所に変え、飛んできた安いパネルを使いこなすための制度と金融を、現地の手で育てている事業者です。
問われているのは、どの国が資源に恵まれているか、ではありません。経路依存は運命ではなく、これからの道を選び直すための設計の道具です。 動かせない地理と、動かせる制度を見分けること。世界地図の上ではもう答えが出ているからこそ、残された問いは、転換の速さと、その公平さと、そもそも誰のためにどんな山を登るのか、という選び方にあります。
Signal - 変化の兆し
今週の数字:屋根の上は世界中、源流をたどれば一国 —— 太陽光ウェハーの約97%が中国製
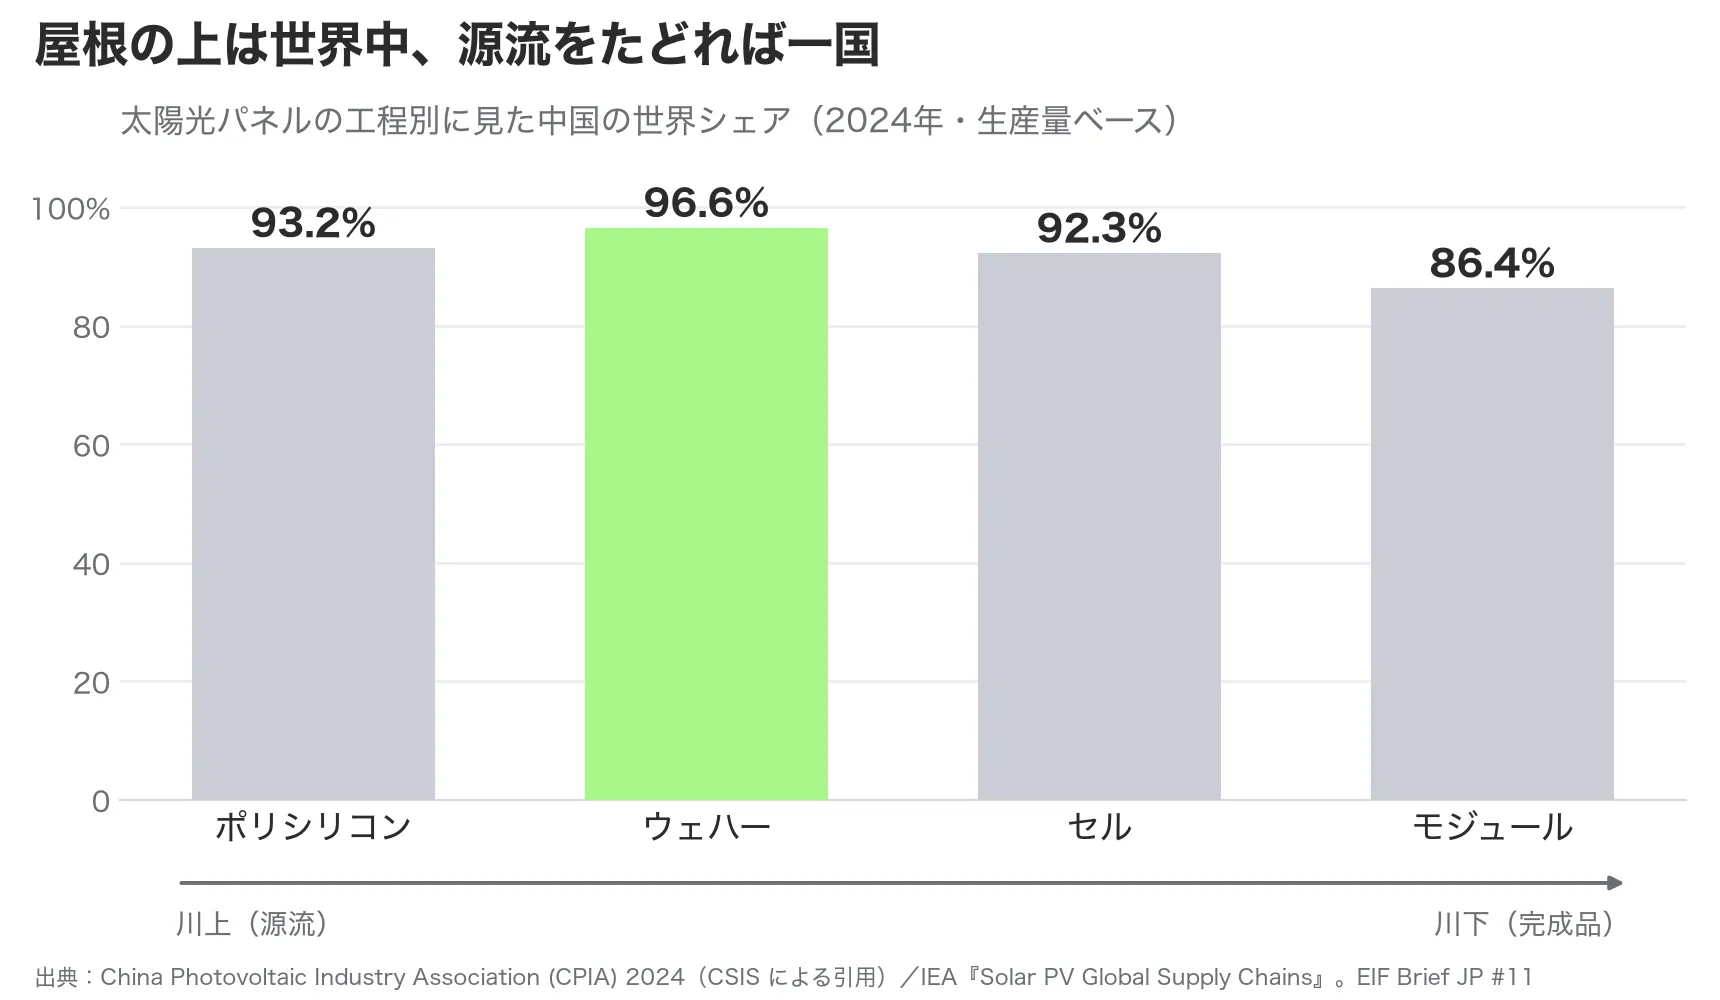
太陽光パネルの製造工程ごとに見た中国の世界シェア(2024年・生産量ベース)。完成品のモジュールから、セル、ウェハー、ポリシリコンへと川上にさかのぼるほど、生産は一国に集中する。出典:中国光伏行業協会(CPIA)2024年データ(CSISによる引用)、およびIEA『Solar PV Global Supply Chains』をもとに作成 [1][2]。
いま世界の屋根や荒野に広がっていく太陽光パネルは、産地という点ではよく散らばって見えます。パキスタンの工場、アフリカの村、日本の住宅。導入の現場は、文字どおり世界中です。ところが、その一枚を裏返して部品の来歴をたどると、風景は一変します。2024年、完成品のモジュールでさえ、世界の生産のおよそ 86% が中国に集まりました。そして製造の川をさかのぼるほど、その割合はさらに高まります。セルで約92%、ポリシリコンで約93%、そして電池の土台となるシリコンウェハーにいたっては、世界のおよそ97%(96.6%)が中国製です [1]。IEAも、製造能力で見れば全工程で中国が世界の8割超を占めると整理しています [2]。
同じ「太陽光」という言葉でも、下流と上流では集中の度合いがまるで違います。屋根の上のパネルは世界中に散らばるのに、その源流をたどると、ほぼ一点に収束するのです。この落差が、太陽光という技術の隠れた急所を教えてくれます。パネルそのものは誰でも買えて、どこにでも置けます。けれども、そのパネルを成り立たせている一段上の工程は、いま地球上のごく限られた場所でしか回っていません。
なぜ川上ほど集中するのか。ポリシリコンやウェハーの工程は、巨大な設備投資と安価で安定した電力、そして長年の量産で磨かれた歩留まりを必要とします。一度そこで規模と経験を積んだ担い手を、他国が短期間で追い抜くのは容易ではありません。安さは、この集中の裏側で生まれています。世界中の後発国が太陽光へ身軽に跳べるのは、この巨大で一極集中した製造能力が、技術の値段を地球規模で押し下げているからにほかなりません。
つまり、パネルの安さと、その安さを支える供給の一極集中は、同じコインの裏表です。燃料の時代には「石油や石炭がどこに埋まっているか」が国の運命を分けました。太陽光の時代には、燃料は世界中に降り注ぐようになり、その地理からは解放されます。しかし代わりに、「ウェハーやセルをどこがつくれるか」という製造の地理が、新しい依存の軸としてせり上がってきました。今号の Frontiers では、この「依存の対象が付け替えられていく」構図を、経路依存という考え方から掘り下げます。
参考文献
- [1] Center for Strategic and International Studies (CSIS). (2026). China’s solar industry is in upheaval—the effects will be global.(中国光伏行業協会〈CPIA〉2024年データを引用)https://www.csis.org/analysis/chinas-solar-industry-upheaval-effects-will-be-global
- [2] International Energy Agency (IEA). (2022). Solar PV global supply chains.
Frontiers - 知の最前線
今週のテーマ:世界は同じ頂へ向かうが、登る道は国ごとに違う
エネルギー転換のニュースを世界全体の数字で追っていると、方向はもう決まったように見えます。2025年、再生可能エネルギーが発電電力量で石炭を初めて追い抜き、太陽光と風力だけで世界の電力需要の増加分をほぼ埋めました。世界を一枚の地図として眺めれば、答えはすでに出ています。ところが、その地図を国境で割り直したとたん、景色は一変します。同じ年、同じ技術を前にして、国ごとの普及速度は10倍から100倍もばらつきます。
この食い違いは、なぜ起きるのでしょうか。世界全体では単一の坂道を上っているように見えるのに、国別には道がいくつにも分かれます。それを説明するのが経路依存という考え方です。しかも、エネルギーの世界では、早くはじめたという過去が、必ずしも助走にはなりません。ときにそれは背負う荷物になります。今号の Frontiers では、Emberの最新データを手がかりに、収束と分岐がなぜ同居するのかを確かめます。さらに、身軽なはずの後発国がつまずく場面や、その跳躍を支える見えない足場まで降りていくと、経路依存は消えるのではなく、かたちを変えて残り続けることが見えてきます。それでも、これは諦めの話ではありません。経路依存は、これからの道を選び直すための道具にもなるからです。
「経路依存」という考え方そのものは、思いつきの造語ではなく、40年ほどの学術的な蓄積をもっています。1980年代、経済学者のポール・デイヴィッドは、より効率的な配列がありながらタイプライター由来のQWERTYキー配列が標準であり続ける現象を「歴史の偶然が生んだ固定化(ロックイン)」として論じ [1]、ブライアン・アーサーはこれを、広まったものがいっそう広まりやすくなる「増加収益」の理論へと一般化しました [2]。やがてこの見方は制度の世界にも広がり(ダグラス・ノース [3]、ポール・ピアソン [4])、エネルギー分野では、グレゴリー・アンルーが、化石燃料に最適化された技術と制度が一体となって抜け出しにくくなる状態を「カーボン・ロックイン」と名づけました [5]。過去の設備や制度が、優劣とは別の力で次の一歩を重くする——本号は、この見方が、いまのエネルギー転換のばらつきをどこまで説明できるかをたどります。
世界地図では、答えが出ている
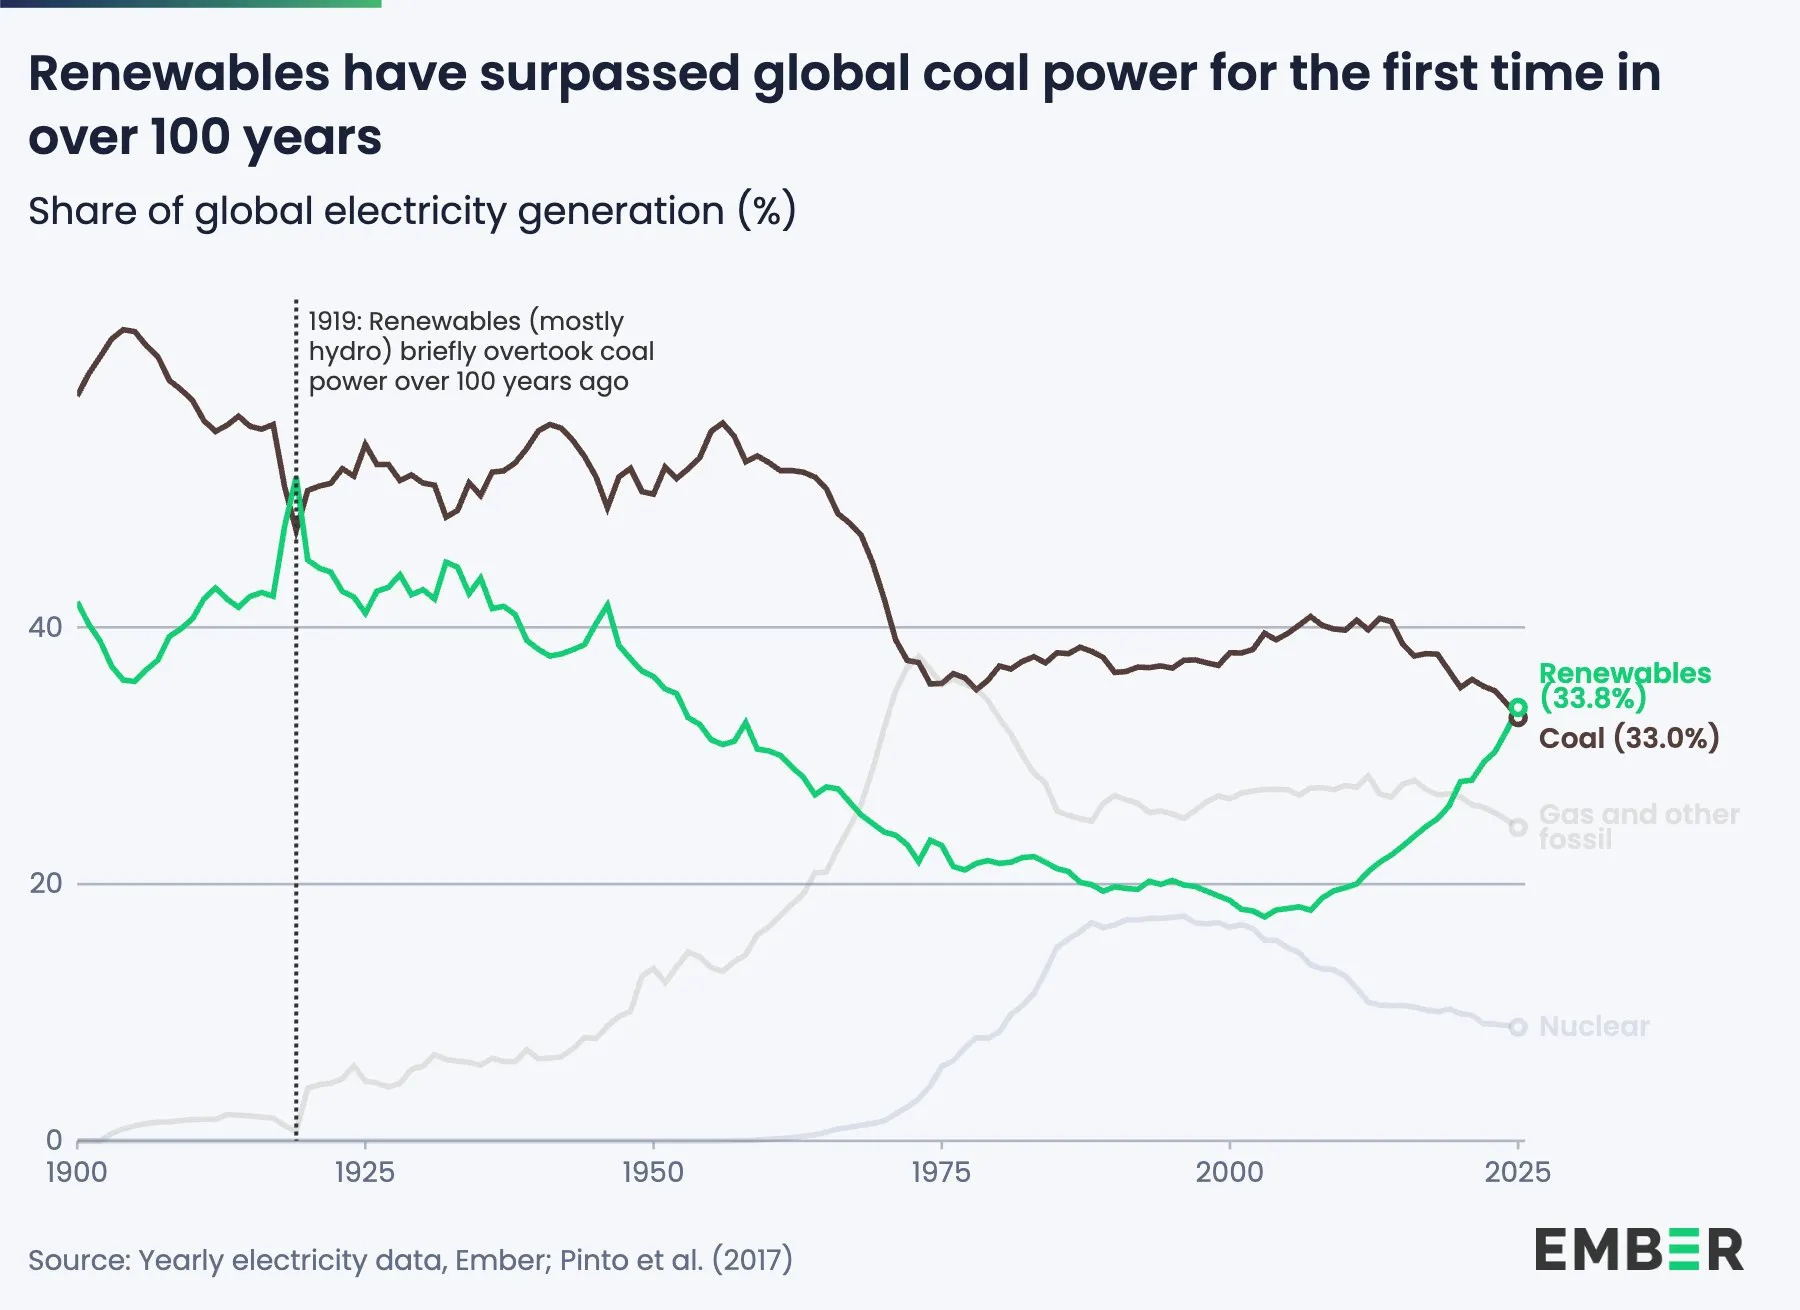
まず、世界という一枚の絵からはじめます。Emberの『Global Electricity Review 2026』によれば、2025年、再生可能エネルギーは世界の発電電力量の33.8%に達し、33.0%の石炭を初めて上回りました。電力の歴史でおよそ100年ぶりの出来事です [6]。
 https://x.com/ember_energy/status/2069571212074733867
伸びを牽引したのは太陽光です。2025年の太陽光発電は前年から30%増え、2015年からの10年でおよそ10倍になりました。この1年で増えた発電電力量は、世界の電力需要の増加分の75%を単独で満たし、風力と合わせると99%に届きます。つまり、新しく増えた電気のほぼすべてを、太陽光と風力がまかなった計算です。2026年4月には、風力と太陽光が世界で初めて、月単位でガス火力の発電電力量を上回りました [6][7]。
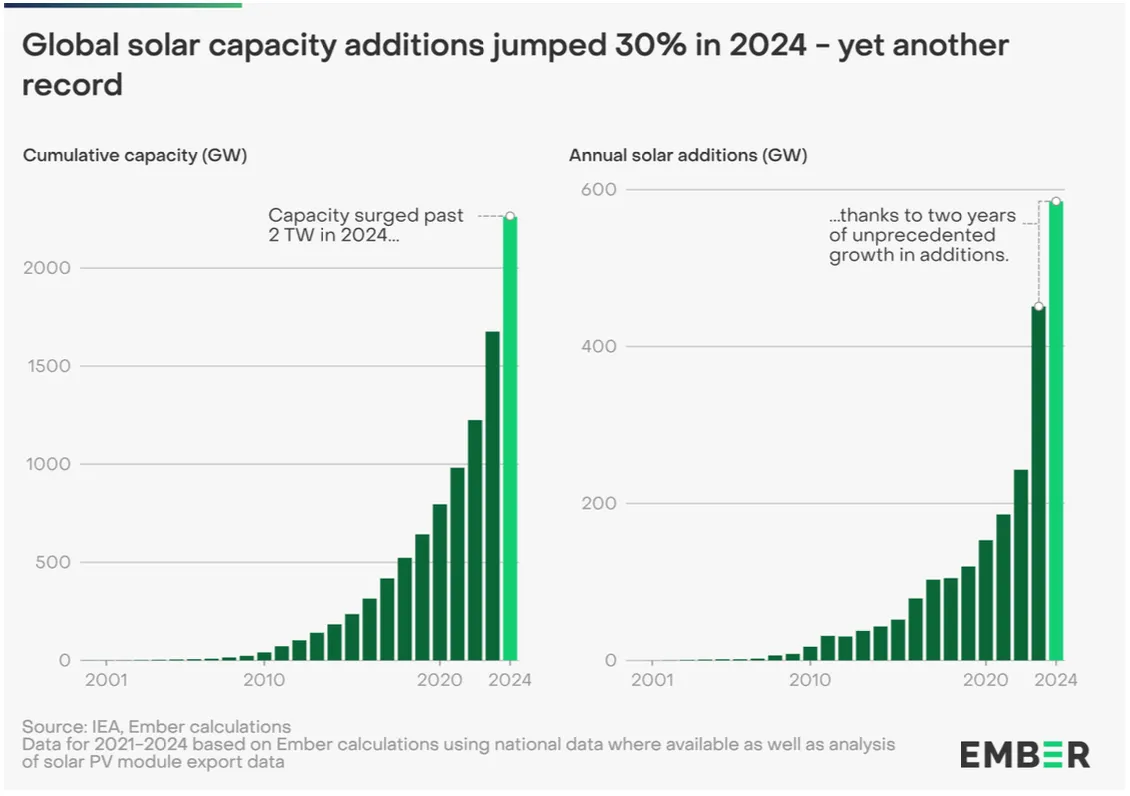
世界を一つの主体として見れば、S字カーブははっきりと立ち上がり、後戻りしない段階に入っています。前号でフローが転換の必然を教えると書きましたが、その必然は、いまや世界全体の集計値としても確かめられます。方向は、地図の上ではもう決着しているのです。
同じ年、同じ技術、それでも10倍の差
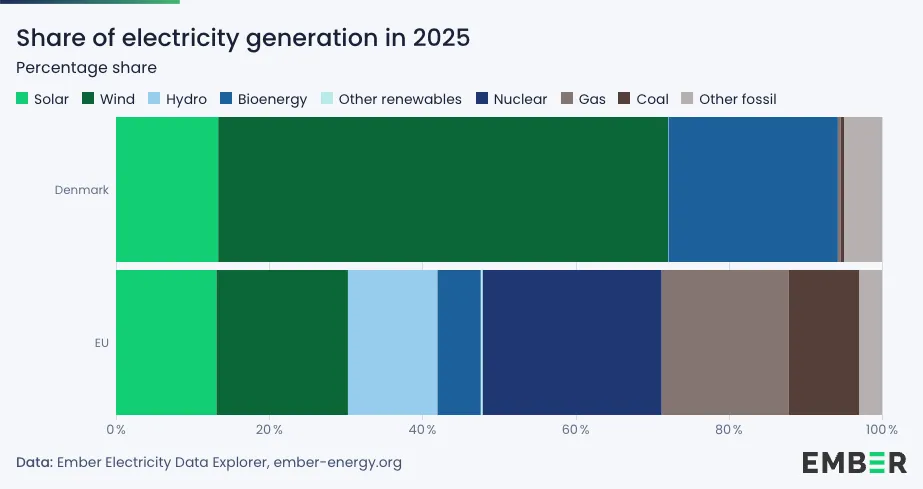
しかし、その一枚の地図を国ごとに割ると、平均という言葉が急に頼りなく見えてきます。2025年、デンマークは電力の58%を風力でまかない、これは世界でもっとも高い水準です。EU全体では風力と太陽光が30%に達し、29%の化石燃料を初めて上回りました。一方で、世界にはこの比率がなお数%にとどまる国が数多くあります [6][8]。
似た条件の国どうしを比べると、差はいっそう際立ちます。緯度も経済規模も島国であることも近い英国と日本は、出発点がよく似ています。それでも、電力部門の二酸化炭素排出は、Emberの同一データセットで見ると、2012年から2023年にかけて、英国が約65%減ったのに対し、日本は約25%減にとどまりました [9]。「資源がないから」「風が弱いから」という説明では、この開きは埋まりません。
差を生んでいるのは、風の強さや国民性ではなく、それぞれの国がたどってきた道のりです。資源にどれだけ恵まれているか、政策が長く安定して先を見通せるか、電力市場が新規参入に開かれているか、既存の大手や化石燃料産業がどれだけ力をもつか、再エネが産業政策と結びついているか。こうした初期条件の組み合わせが、同じ技術の広がる速さを、国ごとにまるで違うものにします。これが経路依存です。ここで、素朴な問いが浮かびます。それなら、早くはじめた国が、いちばん速いのでしょうか。
先に着いた国が、遅れはじめる
答えは、必ずしもそうではありません。ここが経路依存のおもしろいところです。ふつう、経路依存という言葉は「早くはじめた者が有利」という意味で使われます。けれども、エネルギーの世界では、過去が助走ではなく荷物になることがあります。
早くから大規模な火力発電と送電網を築いた国は、その設備がまだ使えるうちは、簡単には手放せません。何十年も動かす前提で投資された発電所、そこで働く人々、既存の電力会社の発言力、大規模で集中したかたちに最適化された系統。これらは一度できあがると、新しい分散型の電源を受け入れにくくします。過去の成功が、次の一歩を重くするのです。
その重さがないと、どうなるか。Emberの中国エネルギー転換レビューによれば、ラテンアメリカ、アフリカ、南アジア、東南アジアの新興国(石油・ガス地域を除く)の63%は、発電に占める太陽光の比率で、すでに米国を追い抜いています [15]。ベトナム、メキシコ、南アフリカ、インド、ブラジルは、その代表例です。
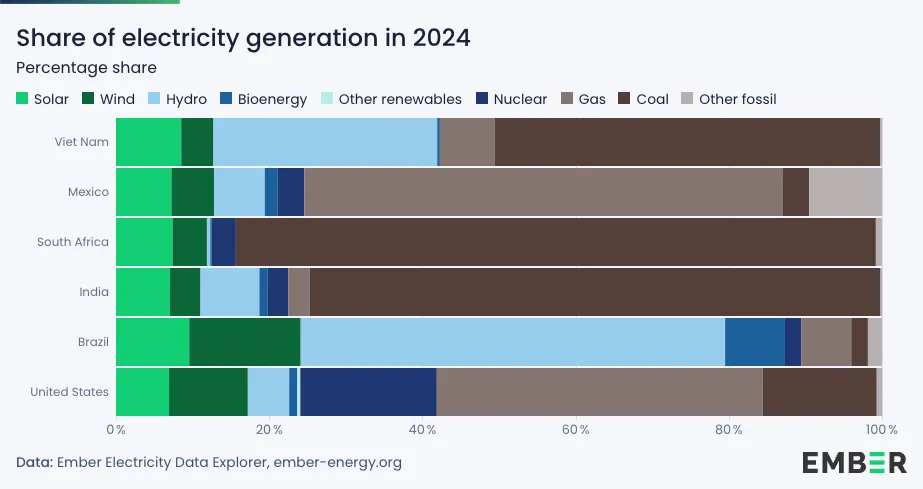
中国も、風力と太陽光を合わせた比率が22%に達し、OECD平均の20%を上回っています [6]。背景には経済の反転があります。太陽光は、いまや化石燃料よりも少ない初期投資で建てられます。10年前には最大で5倍の資金が必要だったのに、その関係が逆転しました [10]。
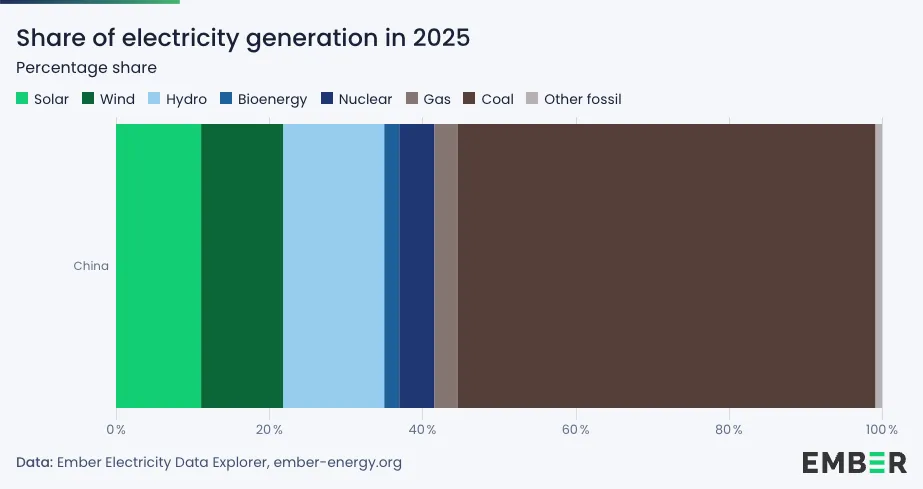
古い設備の山を抱えていない国ほど、安くなった太陽光や蓄電池へ、途中の段階を飛ばして直接移れます。これがリープフロッグです。そう考えると、先に着いた国がもつ優位は、助走の勢いではなく、背負う荷物の軽さのほうにあると言えます。出遅れた国にとって、これは小さくない朗報です。過去がないことは、身軽さでもあるからです。
技術は飛べても、制度は飛べない
ただし、この朗報には但し書きが要ります。身軽さは、速さを約束しません。それを教えてくれるのがベトナムです。
ベトナムは2018年から2023年にかけて、手厚い固定価格買取制度を追い風に、太陽光と風力をほぼゼロから21GW超へと一気に積み上げました。2023年には両者で電力の13%に達し、東南アジアでは例のない速さでした [11]。
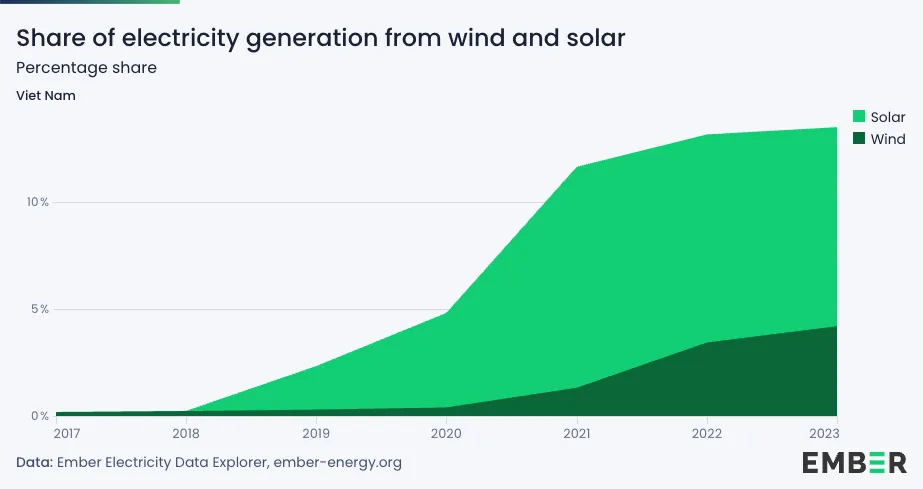
まさにリープフロッグの優等生に見えます。ところが、跳躍の着地点で問題が起きました。発電所は2〜3年で建っても、送電線と制度は、その速さでは動けなかったのです。案件は日射に恵まれた中南部に集中し、需要の中心である北部へ電気を運ぶ系統が追いつきませんでした。2020年にはおよそ3.7億kWhの太陽光発電が出力制御で捨てられ、2021年にはその規模が13億kWhに達する見通しが示されました。稼働率を4割も削られた大型案件もあります [11][12]。買取制度は縮小・見直しを迫られ、後継制度が整うまで新規の大型案件はしばらく停滞しました。2025年以降はDPPAや入札で再開の兆しも出ていますが、投資家の信頼という、いちばん取り戻しにくい資産が傷ついたことに変わりはありません。
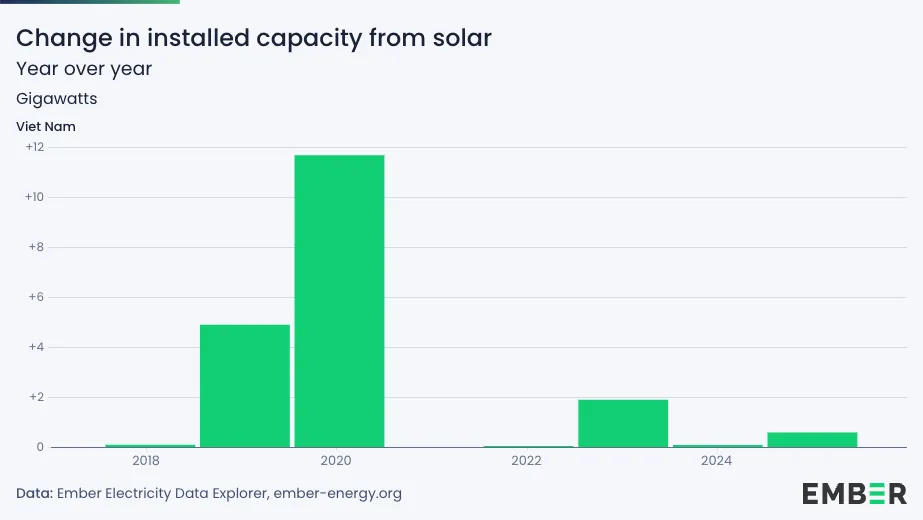
ここから見えるのは、リープフロッグの否定ではなく、その正確な輪郭です。パネルや蓄電池のような技術は、国境を越えて飛んできます。値段も世界共通で下がります。けれども、系統計画、市場設計、許認可、そして約束を守り続ける行政といった制度は、輸入できません。それぞれの国が、自分の手で、時間をかけて育てるしかないものです。古い設備という荷物のない国は、たしかに身軽です。ただ、身軽なまま高く跳ぶと、着地の技術がないことが露わになります。そして着地に失敗した経験は、出力制御される発電所と冷え込んだ投資というかたちで、新しいロックインとして、その国の次の経路を縛りはじめます。
その道は、誰が舗装したのか
リープフロッグには、もうひとつ見落とされがちな前提があります。後発国の跳躍は、自力のジャンプに見えて、実際には誰かが舗装した道の上で起きている、ということです。
新興国に届く安いパネルの大半は、中国から来ています。パキスタンには、2025年6月までに累計47GWのパネルが中国から輸出されました [13]。アフリカ向けの輸出も1年で6割増え、15GWを超えています [14]。そもそも中国は、世界のクリーンエネルギー特許出願の約75%を占め、2030年の太陽光製造能力の見通しは、IEAのネットゼロ経路が同じ年に世界全体で導入されると想定する量を、65%も上回ります [15]。後発国が身軽に跳べるのは、この巨大な製造能力が、技術の値段を世界中で引き下げたからです。
ここに、経路依存のもうひとつの顔が現れます。化石燃料の時代、国の運命を分けたのは燃料の地理でした。石油や石炭がどこに埋まっているかが、輸出国と輸入国を分け、地政学をかたちづくりました。太陽光と風力の時代、燃料は太陽と風になり、ほぼすべての国に降り注ぎます。その意味で、燃料の地理からは解放されます。けれども、代わりに現れたのが製造の地理です。パネル、蓄電池、EVを、どこが安く大量につくれるか。それが新しい依存の軸になりました。前号で、ストックは消えるのではなく、移し替えられるだけだと書きました。同じことが、ここでも起きています。経路依存は消えません。依存の対象が、付け替えられるだけです。
登っている山は、本当に同じか
そして最後に、この文章の出発点に置いた比喩そのものを疑ってみます。世界は同じ頂に向かって、違う道を登っている。本当にそうでしょうか。
パキスタンの数字は、この比喩に収まりません。Emberによれば、パキスタンでは2023年度から2025年度までの2年間で約27GWの分散型太陽光が導入され、2025年6月時点の累計は約38GWに達したと推計されています [13]。政府の統計では、この規模を十分に捕捉しきれていません。多くは、統計にほとんど姿を見せないまま、家や工場や農場の屋根に載っています。高すぎる電気料金と不安定な供給に見切りをつけた人々が、国家の系統に接続するのではなく、系統そのものを飛び越えて、自分の屋根で発電しはじめたのです。これは「国の電力ミックスをクリーンにする」という登山とは、別の山を登る動きです。国家のインフラへの統合ではなく、そこからの静かな離脱です。
数字の上では同じに見える国どうしも、登っている山は違うかもしれません。デンマークの風力58%は、協同組合や住民の出資とともに、数十年かけて育った数字です。中国の22%は、国家戦略産業への集中投資の産物です。パキスタンの屋根の上のパネルは、公共インフラへの信頼が細るなかでの自衛です。比率という同じものさしに載せられても、その中身にある社会のかたちは、それぞれ別のものです。収束しているのは技術の方向であって、社会のかたちではありません。だからこそ、「何%か」だけでなく、「誰が所有し、誰が決め、誰が便益を受けるのか」を問い続ける必要があります。
経路は、選び直せる
ここまでの議論を結び直します。世界全体の集計は、転換の方向がもう決まったことを教えます。国別のばらつきは、その道のりを分けるのが資源や国民性ではなく、それぞれの国が歩んできた経路だと教えます。後発国の跳躍は、早くはじめたことが優位のすべてではないと教えます。同時に、技術は飛べても制度は飛べないこと、跳躍の足場が新しい依存の上にあること、そして登っている山がひとつとは限らないことも教えます。
それでも、経路依存は運命ではありません。初期条件には、動かせないものと、動かせるものがあるからです。動かせないのは、地理です。北海の風況やサハラの日射は、他国にはまねできません。けれども、太陽光と風力が世界の大半の国で経済的に成り立ついま、「資源がないから無理」と言い切れる国は、実質的にもう残っていません。日本は領海と排他的経済水域を合わせた海域面積で世界第6位であり、IEAは日本の洋上風力の発電ポテンシャルを現在の消費電力量の約9倍と試算しています [16]。動かせるのは、制度です。政策の予見可能性、市場の開き方、地域が事業に参加する仕組み、産業政策との結びつき。経路を分ける条件の多くは、地理ではなく、人がつくった制度の側にあります。
だとすれば、経路依存という考え方は、「この国は昔からこうだから」という諦めの道具ではなく、設計の道具になります。どのロックインなら解けるのか。どの荷物なら下ろせるのか。新しく結ぼうとしている依存は、何に対する依存なのか。そして、その先で登ろうとしているのは、誰のための、どんな山なのか。前号で、転換の時差は嘆く対象ではなく、設計する対象だと書きました。国ごとの経路も同じです。世界地図の上では、すでに答えが出ています。残された問いは、速さと、公平と、山の選び方です。それは地理が決めることではなく、これから制度を設計する私たちが決めることです。
参考文献
- [1] David, P. A. (1985). Clio and the economics of QWERTY. American Economic Review, 75(2), 332–337.
- [2] Arthur, W. B. (1989). Competing technologies, increasing returns, and lock-in by historical events. The Economic Journal, 99(394), 116–131.
- [3] North, D. C. (1990). Institutions, institutional change and economic performance. Cambridge University Press.
- [4] Pierson, P. (2000). Increasing returns, path dependence, and the study of politics. American Political Science Review, 94(2), 251–267.
- [5] Unruh, G. C. (2000). Understanding carbon lock-in. Energy Policy, 28(12), 817–830.
- [6] Ember. (2026). Global electricity review 2026.
- [7] Ember. (2026, May). For the first time, wind and solar generated more electricity than gas worldwide in April 2026.
- [8] Ember. (2026, January). European electricity review 2026.
- [9] Ember. (2026). Yearly electricity data.
- [10] Ember. (2026). The electric fast-track for emerging markets.
- [11] Institute for Energy Economics and Financial Analysis (IEEFA). (2025). From boom to balance in Vietnam’s clean energy transition.
- [12] pv magazine. (2026, May 29). Vietnam solar boom strains grid and tests project finance.
- [13] Ember. (2026). The solarisation of Pakistan’s energy economy.
- [14] PV Tech. (2025). African imports of Chinese solar panels increase 60% year-on-year to over 15GW.
- [15] Ember. (2025). China energy transition review 2025.
- [16] 自然エネルギー財団. (2023). 『洋上風力発電を、ニッポンも。』 https://www.renewable-ei.org/activities/projects/osw_message_202304.php
On the Radar - 現場の実践
今週のPPA:Shams Power(パキスタン)
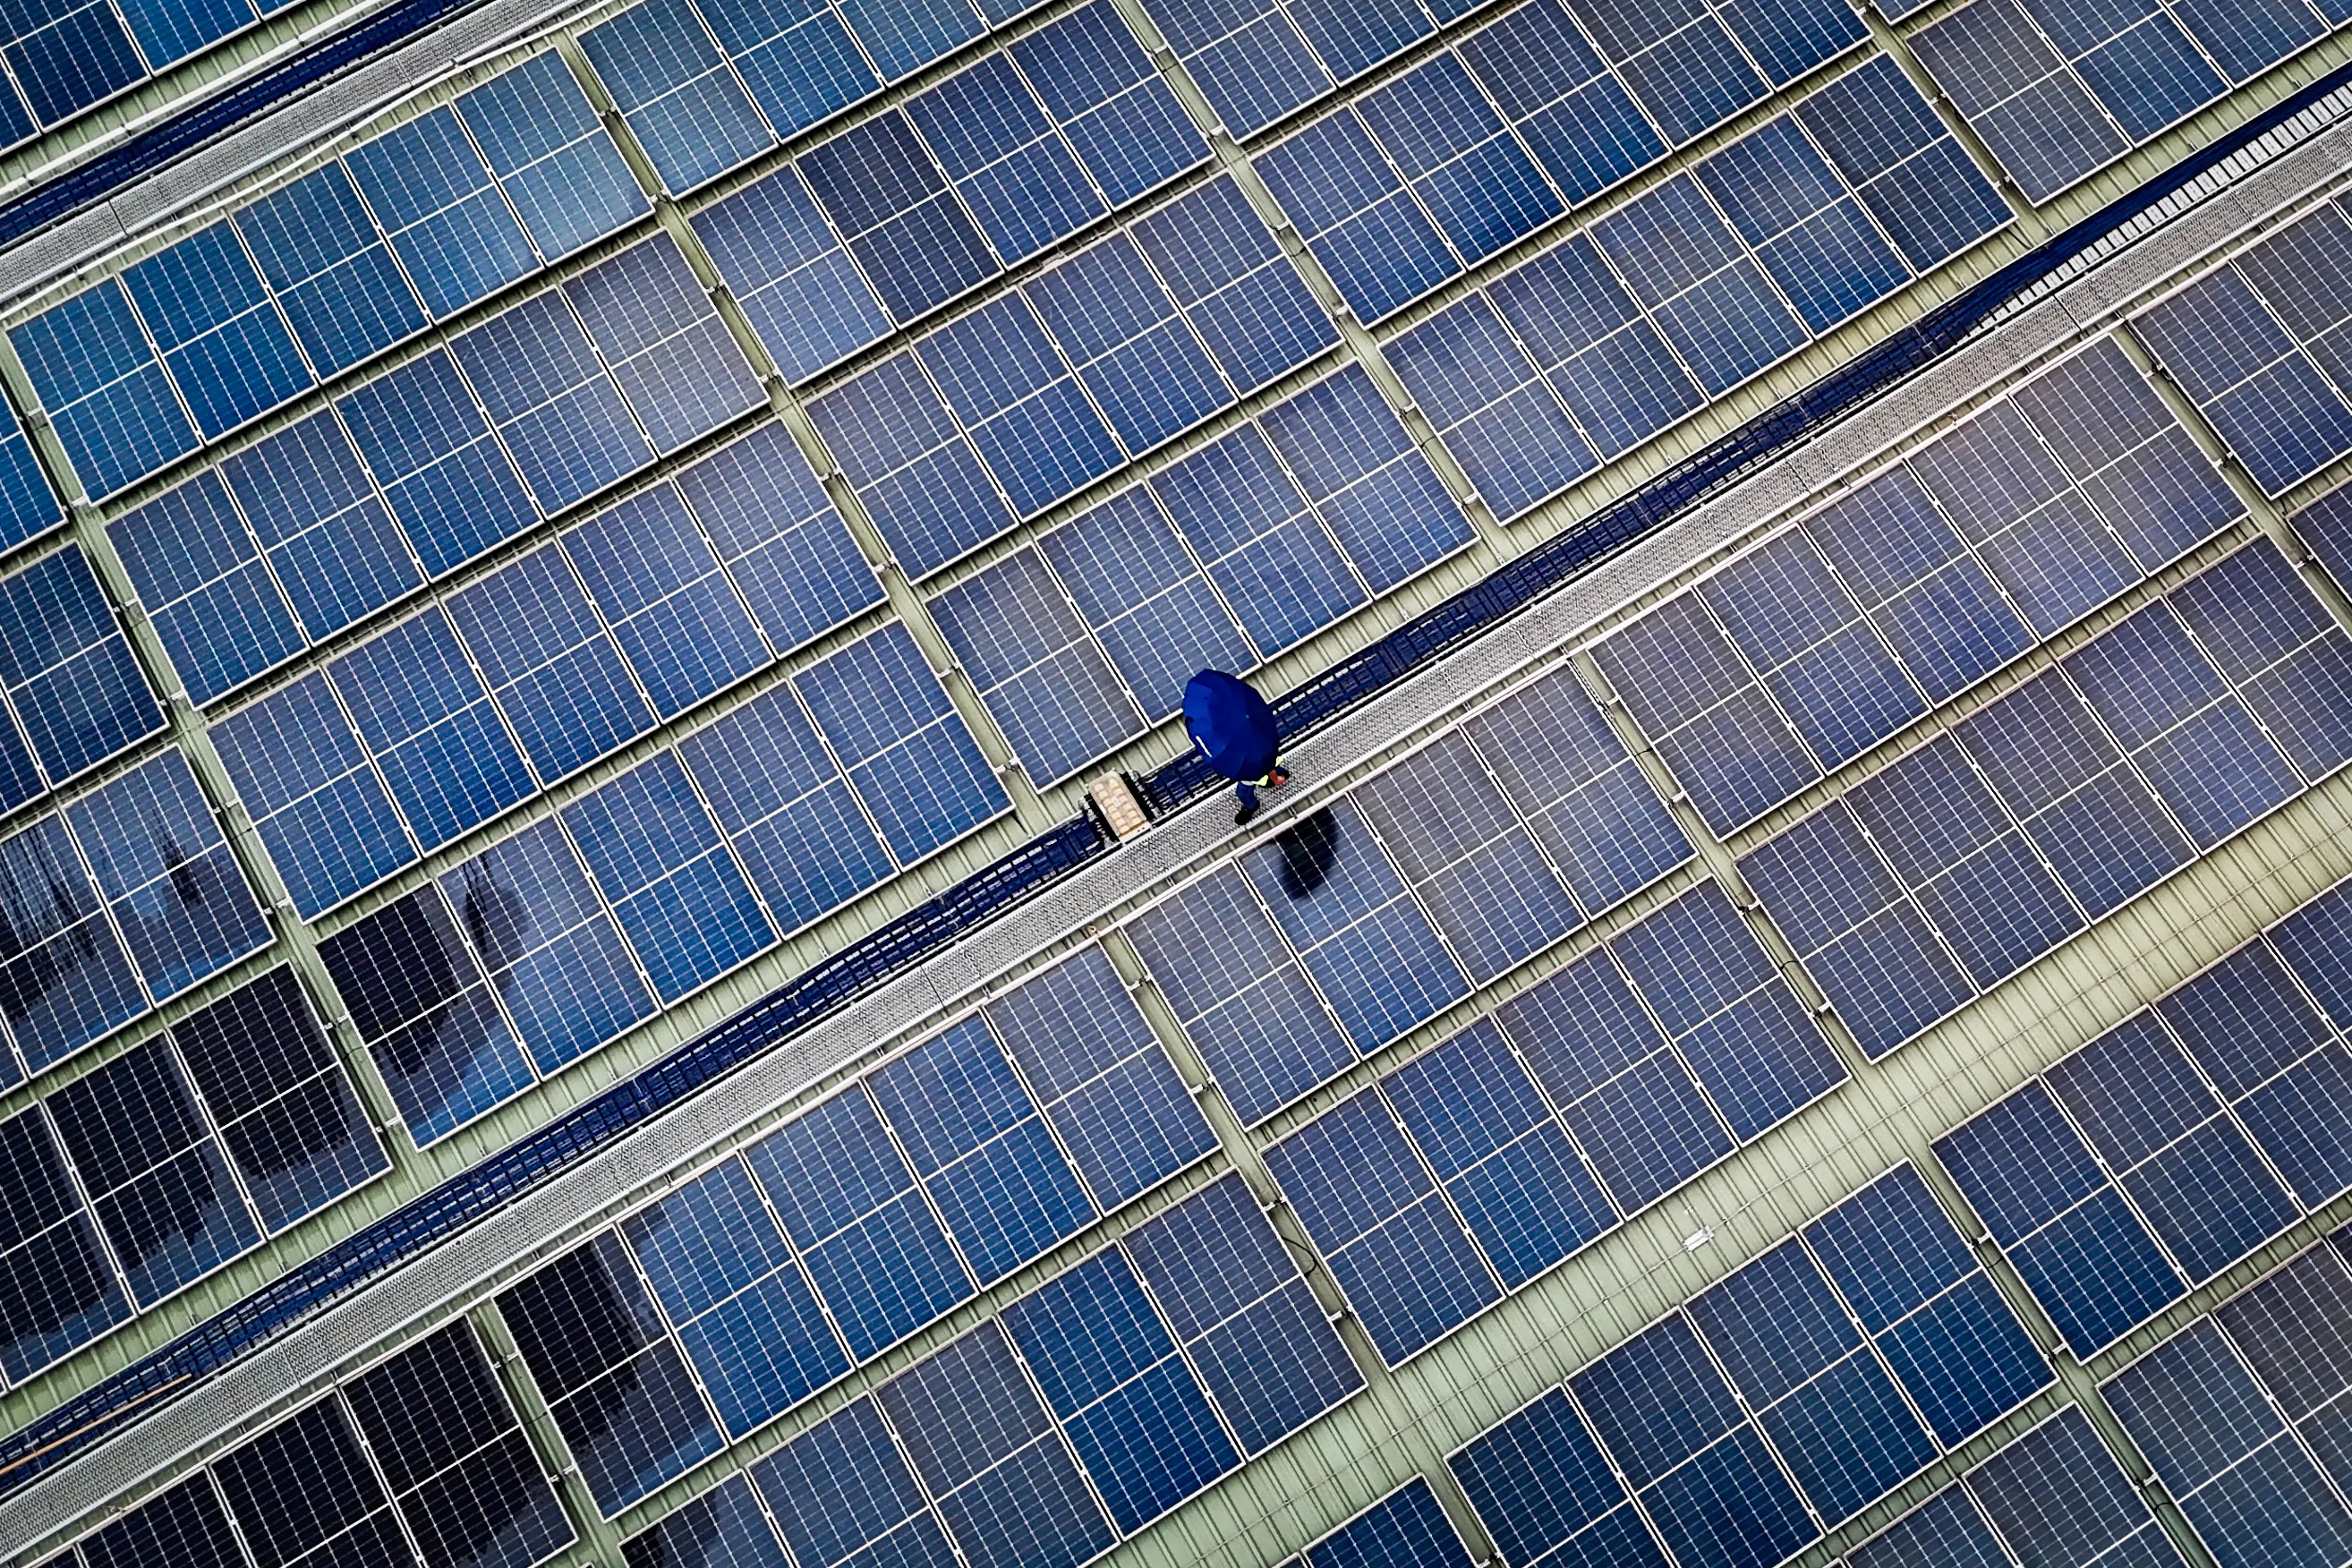
工場の屋根一面をおおう太陽光パネルと、点検路を歩く作業員(南アジアの産業施設。パキスタンでも同様の屋根置き太陽光が広がっています)。出典:Ayman Nakib Badhan(Wikimedia Commons、CC BY-SA 4.0)

Frontiers では、パキスタンで人々が高い電気料金と不安定な供給に見切りをつけ、国家の系統に頼るのではなく、自分の屋根で発電しはじめている様子を見ました。Emberの2026年レポートによれば、2025年6月時点の分散型太陽光は約38GWと推計される一方、政府統計ではその多くが十分に捕捉されていません。この「系統からの静かな離脱」は、家庭だけの話ではありません。工場でも、同じことが起きています。その現場を担う企業のひとつが、パキスタンの Shams Power(シャムス・パワー、シャムスはウルドゥー語で「太陽」の意)です。
Shams Power は2015年、パキスタンのPITCOと Orient Operating Company の合弁として生まれました。本社はラホール、最高経営責任者はオマル・M・マリク氏です。同社は、規制当局NEPRAから必要な許可を得て、商工業の顧客に電力を直接販売する契約を結んだ、パキスタンで最初の事業者のひとつとされています。
初期費用ゼロで、屋根を発電所に変える
Shams Power の仕組みは、BOOT(Build-Own-Operate-Transfer、建設・所有・運用・譲渡)モデルと呼ばれます。工場やホテル、倉庫の持ち主は、太陽光発電を導入するのに、初期費用を一切払いません。設備の設計、建設、資金調達、所有、そして日々の運用と保守まで、契約期間のあいだはすべて Shams Power が引き受けます。屋根を貸す側は、発電した電気を使うだけです。
前号で、脱炭素に前向きでも最初のまとまった出費を賄えないという「初期費用の壁」を見ました。BOOTモデルは、この壁をそっくり取り払います。顧客が背負うのは設備でも借金でもなく、電気を買うという約束だけです。同社はこの方式で、35MWを超える太陽光発電を建設し、30件以上のプロジェクトを手がけてきました。導入先の内訳は、製造業が38%、食品・飲料が25%、商業・小売が17%、建設が14%と、産業の現場が中心です。
系統より安い電気を、長期契約で
顧客にとっての魅力は、はっきりしています。Shams Power は、発電した電気を、系統から買うよりも安い価格で、あらかじめ決めた料率で売ります。電気料金が上がり続け、供給も不安定なパキスタンでは、これは費用の削減であると同時に、価格変動からの避難でもあります。GuarantCoの資料では、同社の仕組みを使う事業者は、太陽光システムによって電力コストを30〜50%削減できるとされています。とくに輸出を担う繊維産業などは、電力価格の予見可能性を高め、あわせて欧州の取引先が求める脱炭素の要件にも応えようとしています。
この事業を、資金の面で支えているのが国際的な保証機関です。Shams Power の自社サイトは、同社が2022年にGuarantCoから5,000万ドルの債務資金コミットメントを確保したと説明しています。公開資料で具体的に確認できる取引としては、2021年12月にGuarantCoとパキスタンのバンク・アルファラが20億ルピー(約1,130万ドル)の資金を組成し、約21MWの小規模な屋根置き・地上設置太陽光の建設を支援しました。さらに2024年1月には、同じ組み合わせで15億ルピー(約520万ドル)の追加資金が組成され、約10MWの追加案件を支えています。分散した小さな発電所に資金を届ける、この金融の設計そのものが、Frontiers で見た「制度は飛べない」という課題への、ひとつの答えになっています。
EIFの視点
Shams Power がおもしろいのは、パキスタンの「系統からの離脱」を、家庭ではなく産業のスケールで、しかも顧客に負担を負わせない仕組みで進めている点です。工場は設備を買わず、電気を買います。金融機関は分散した小さな発電所に資金を回す方法を学びます。こうして、技術だけでなく、その技術を根づかせる制度と金融が、少しずつ現地で育っていきます。
Frontiers で、技術は国境を越えて飛んでくるけれど、系統計画や市場設計、金融といった制度は輸入できないと書きました。Shams Power のような事業者がやっているのは、飛んできた安いパネルを、パキスタンという土地の上で使いこなすための足場を、自分たちの手でつくることです。同時に、そのパネルの多くが中国から来ているという事実は、「製造の地理」という新しい依存も静かに映し出します。屋根の上の一枚一枚が、身軽さと、新しい足場づくりと、付け替えられた依存を、同時に体現しているのです。
参考文献
Shams Power. (n.d.). About us: Solar BOOT model. https://shams-power.com/about-us/
GuarantCo. (2022, January). GuarantCo and Bank Alfalah provide Shams Power with a PKR 2 billion (c. USD 11.3 million) financing solution to invest in small solar plants in Pakistan. https://guarantco.com/news/guarantco-and-bank-alfalah-provide-strongshams-powerstrong-with-a-pkr-2-billion-c-usd-113-million-financing-solution-to-invest-in-small-solar-plants-in-pakistan/
GuarantCo. (2024, January). GuarantCo and Bank Alfalah provide Shams Power with a PKR 1.5 billion (c. USD 5.2 million) finance solution to invest in small solar plants in Pakistan. https://guarantco.com/news/guarantco-and-bank-alfalah-provide-shams-power-with-a-pkr-15-billion-c-usd-52-million-finance-solution-to-invest-in-small-solar-plants-in-pakistan/
Ember. (2026). The solarisation of Pakistan’s energy economy. https://ember-energy.org/latest-insights/the-solarisation-of-pakistans-energy-economy/
本ニュースレターの内容については、可能な限り一次情報や信頼できる資料に基づき慎重に確認した上で執筆していますが、解釈や記述に誤りが含まれている可能性もあります。もしお気づきの点がありましたら、遠慮なくご指摘ください。確認のうえ、必要に応じて訂正・更新いたします。
EIF Brief JP は Substack から定期購読することができます。