「もう決まった」と「まだ来ない」は、同時に正しい
EIF Brief JP #10
世界でもっともEVが普及したノルウェーでは、2025年に新規登録された乗用車の約96%がバッテリー式電気自動車(BEV)でした。それでも、年末時点の登録乗用車に占めるBEVは、まだ3台に1台ほどです。同じ国の同じ年の数字なのに、「もう新車はほぼすべてEVだ」と「保有車両ではまだ3台に2台がEVではない」が、どちらも正しい。この食い違いは、政策が中途半端だから起きるのではありません。今年どれだけ売れたかというフローと、これまでに積み上がり、いま実際にそこにあるストックという、私たちが無意識に混同しているふたつのものさしから生じます。同じずれは、車だけでなく、建物や発電所にも現れます。
今号 EIF Brief JP #10 では、Signal でノルウェーの「96%と32%」というふたつの数字を入口に、フローとストックがなぜこれほど食い違うのかを確認します。Frontiers では、車・建物・発電所の数字を横断し、「もう決まった」と「まだ来ない」が同時に成り立つ仕組みを読み解きます。フローは転換の方向と勢いを、ストックはその変化が即時ではないことを教えます。さらに、その時差は、計画中の590GW、輸出される2,300万台の中古小型車、改修できない世帯という、数えられるかたちで積もっていきます。そこから、クリーンなフローを増やす、排出量の多いストックを引退させる、すでにあるストックの使い方を変えるという3本のレバーが見えてきます。On the Radar で取り上げるのは、断熱改修を一棟ずつの工事から工場生産の「製品」へと組み替える、オランダ発の運動 Energiesprong です。年1%という改修速度そのものを、設計し直そうとする現場です。
問われているのは、フローの華々しさに高揚することでも、ストックの遅さに絶望することでもありません。ストックがいつ、どこで、誰によって入れ替わるのか。その一点を見据えることです。制度設計を誤れば、転換の時差と負担は、声を上げにくく、動く余裕もない人々のもとへ移される場合があります。だからこそ、その時差は嘆く対象ではなく、設計する対象なのです。
Signal - 変化の兆し
今週の数字:ノルウェーの「もう96%、まだ32%」
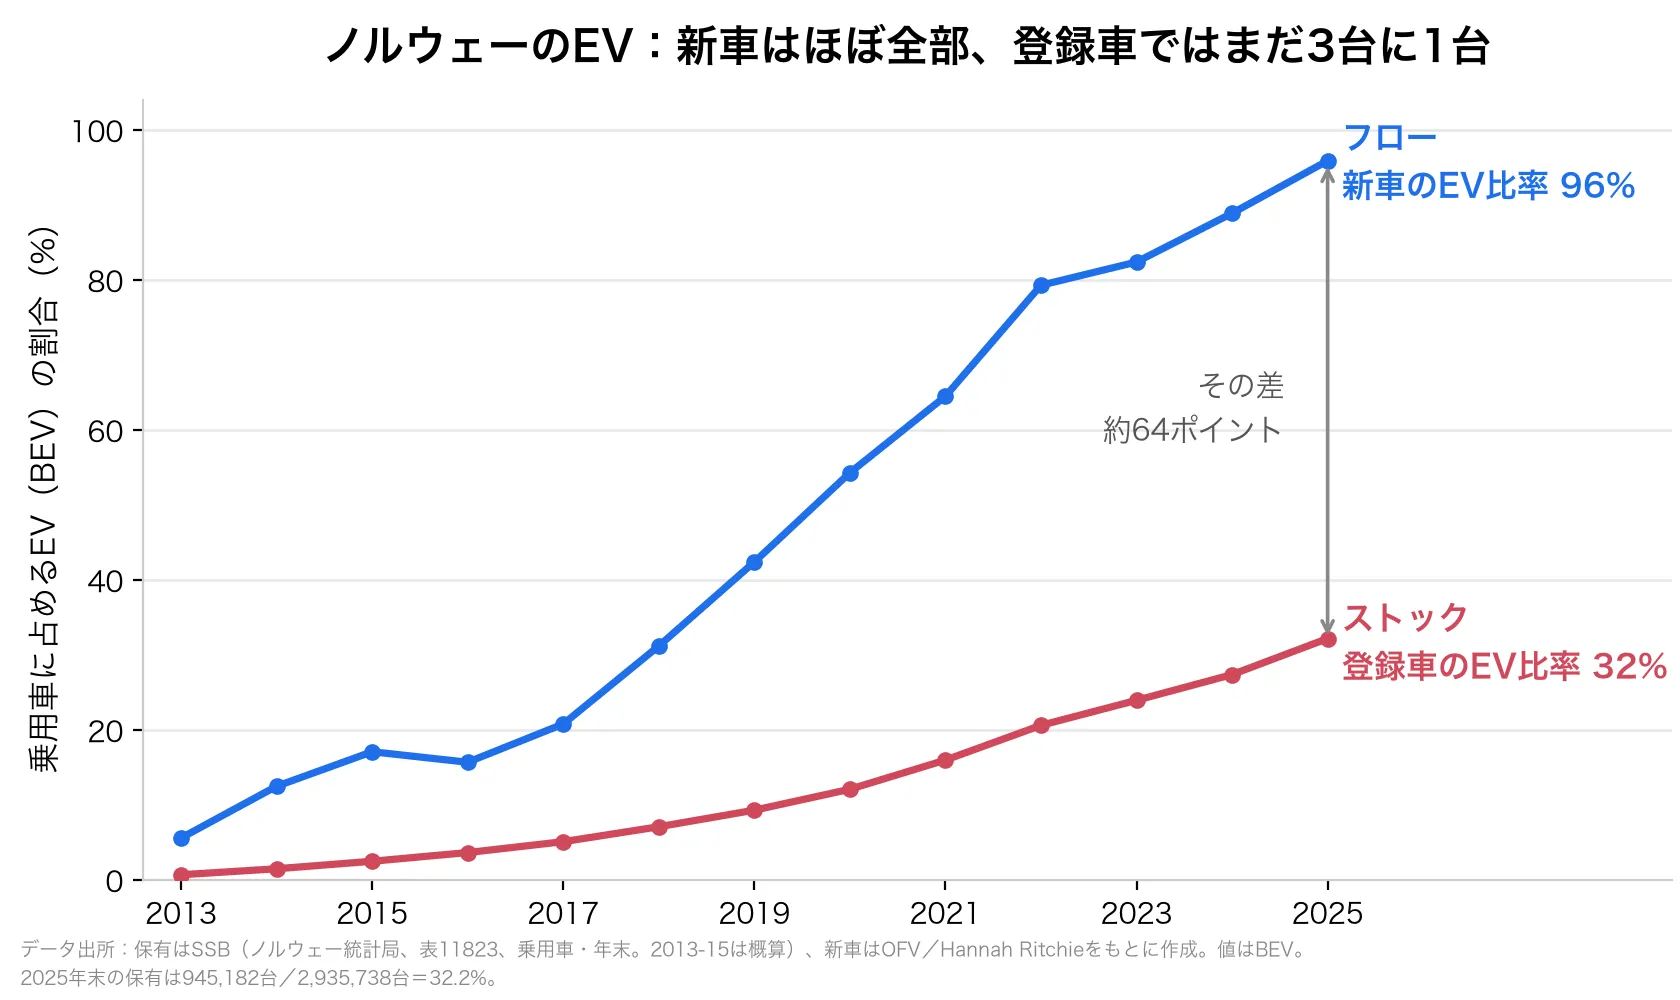
乗用車に占めるBEVの割合の推移。新車登録に占める比率(フロー)と、登録乗用車全体に占める比率(ストック)。保有比率はSSB(ノルウェー統計局、表11823、年末値。2025年末は945,182台/2,935,738台=32.2%)、新車比率はOFVとHannah Ritchieをもとに作成 [1][2][3]。
世界でもっとも電気自動車が普及した国、ノルウェーの数字をふたつ並べてみます。2025年に新規登録された乗用車のうち、BEVは95.9%。街のショールームでは、BEV以外の新車を見つけるほうが難しいほどです。ところが、年末時点の登録乗用車全体に目を移すと、BEVはまだ3台に1台ほど、32.2% にとどまります [1][2]。
同じ国の、同じ年の数字なのに、受ける印象はまるで逆です。「もう新車はほぼすべてEVだ」も、「登録車ではまだ3台に2台がEVではない」も、どちらも正しい。この食い違いは、ノルウェーの政策が中途半端だから起きるのではありません。EVへの転換で世界を先行する国ですら、こうなるのです。
理由は単純です。私たちが測っているものさしがふたつあるからです。ひとつは、今年どれだけ売れたかというフロー。もうひとつは、これまでに積み上がり、いま実際にそこにあるストックです。新車という流れは短期間で切り替えられても、すでに登録された車の山が入れ替わるには、何年もかかります。ノルウェーの「95.9%と32.2%の差」は、その時間差が目に見えるかたちで現れたものです。
そして、これは車だけの話でも、ノルウェーだけの話でもありません。建物も、発電所も、同じふたつの時計で動いています。「もう決まった」と「まだ来ない」は、しばらく同時に正しくあり続けます。問われるのは、その落差に一喜一憂することではなく、ストックがいつ、どこで、誰によって入れ替わるのかを見据えることです。今号の Frontiers では、このふたつのものさしを手がかりに、エネルギー転換の「速さ」と「遅さ」の正体を見ていきます。
参考文献
- [1] Statistics Norway. (2026). Registered vehicles. (StatBank table 11823).
- [2] Opplysningsrådet for veitrafikken. (2026, January 2). Bilsalget i desember og hele 2025.
- [3] Ritchie, H. (2026, June 12). How quickly do electric car sales translate into cars on the road?. Sustainability by Numbers.
Frontiers - 知の最前線
今週のテーマ:転換は「決まって」いるが、「来て」はいない
エネルギー転換のニュースを追っていると、ある日は「世界の新車の4台に1台がもう電気自動車だ」という見出しに高揚し、別の日は「それでも道路を走る車の多くは、まだ内燃機関を積んでいる」という指摘に気持ちが沈みます。やっかいなのは、このふたつがどちらも正しいことです。同じ年の、同じ世界を語っているのに、受ける印象がまるで逆になります。
このずれは、転換を測るふたつのものさしを、私たちが無意識に混同しているために起こります。ひとつは、今年どれだけ売れたか、どれだけ新しく設置されたかというフロー。もうひとつは、これまでに積み上がり、いま実際にそこにあるストックです。今号の Frontiers では、車・建物・発電所という複数の現場の数字を並べて、「もう決まった」と「まだ来ない」が同時に成り立つ仕組みを見ます。そして、ふたつのあいだに横たわる時間差が、抽象的な遅れではなく、計画中の発電所、輸出される中古車、改修できない世帯という具体的なかたちで、誰かの暮らしに積もっていくことを確かめます。
ふたつの、ともに正しい数字
2025年、世界の新車販売に占めるEVの比率は25%、4台に1台に達しました。ここでいう世界のEVには、BEVとプラグインハイブリッド車(PHEV)の両方が含まれます。中国は新車の約55%、ノルウェーはBEVだけで95.9%、デンマークもEVが7割を超えます。米国は10%弱で足踏みしていますが、内燃機関車の世界販売そのものは2017年にピークを越えました [1][2][3]。新車という流れの世界では、転換ははっきりと始まっています。
ところが、保有車両を見ると数字が一変します。世界の自動車ストックはおよそ15億台で、年間の新車販売はその数%にすぎません。仮に明日から新車のすべてがEVになっても、1年で全車両が入れ替わるわけではありません。世界でもっともBEVが普及したノルウェーですら、新車登録の95.9%がBEVなのに、登録乗用車全体ではまだ3台に1台ほどです。中国でも、新車のEV比率は約55%ですが、保有車両に占めるEVは約13%です [1][3]。「もう半分」と「まだ13%」は、同じ国の同じ年を表す、ともに正しい数字なのです。
フローを見よ
この食い違いを前に、「フローを見よ」と説いてきたのが、RMIのキングスミル・ボンドらによるX-Changeシリーズです。巨大な既存設備の山を眺めるのではなく、いま新しく入ってくる流れを見なさい、という主張です [2][4]。
裏づけは数字にあります。2025年の世界の発電設備の純増分では、太陽光と風力が8割以上を占めました [16]。化石燃料による発電量は2024年には増えましたが、2025年には前年比でわずかに減少しました [5]。新規という流れの大半がクリーン側になったことで、古い火力がまだたくさん残っていても、新規投資の向きはクリーン側へ明確に傾いています。フローは、ストックより早く方向の変化を捉える先行指標です。X-Changeの自動車編は、先行市場でEVの新車販売シェアが1%未満から10%に達するまでに約6年、10%から80%に達するまでにさらに約6年という型を示しました [2]。フローは、将来のストックが向かう方向を早く映す鏡なのです。
ストックは年に数%しか動かない
しかし、私たちが実際に排出し、燃料を燃やし、暮らしているのは、フローではなくストックの世界です。そして、ここがカギですが、ストックは年に数%という速さでしか入れ替わりません。これは車に限った話ではありません。
車では、ハンナ・リッチーの試算が具体的です。中国で新車のEV比率が毎年5ポイント上がり、2035年に100%へ達しても、車の寿命を15年、保有の伸びを年6%とすれば、路上のEVが9割に届くのは2040年代の前半です [3]。新車の転換が完了してから、道路がそれに追いつくまでに、なお十数年かかります。
建物はもっと遅く動きます。EUで省エネ改修される建物は年におよそ1%にすぎず、2020年時点で建っていた建物の85〜95%が2050年にも残ると欧州委員会は見積もっています [6]。2050年の建物ストックの大半は、すでに建ってしまっているのです。新しい省エネ基準をどれだけ厳しくしても、それが直接効くのは、毎年わずかに足される新築です。既存建物には改修政策が別に必要になります。フローは短期間で切り替えられても、ストックが入れ替わるには何十年もかかる。これが、私たちが感じる「遅さ」の正体です。
つくられたそばから座礁する
やっかいなのは、その遅いストックが、いまも新しく積み増されていることです。
グローバル・エナジー・モニターのデータを用いたKrasina Rangelovaの試算によれば、世界で計画中の石炭・ガス発電は約850GWあります。そのうち約590GW、全体の7割が、太陽光と蓄電池だけで時間の8割に電力を供給するコストをMWhあたり100ドル(約16円/kWh)未満に抑えられると推計された地域に立地しています [7]。ただし、これは独立したモデル試算であり、残る時間の電源、送電網、系統安定化などの費用まで含む、火力発電所との完全な同条件比較ではありません。それでも、計画中の火力の相当部分が、低コスト化する太陽光・蓄電池との競争にさらされる可能性を示します。転換の時差は、過去から受け継いだものであると同時に、いまつくり出されてもいるのです。
時差は消えない、移し替えられる
ここで、いまの議論がまだ見落としているものに踏み込みます。私たちはストックを「やがて寿命で消えるもの」と考えがちです。けれども、ある国の統計から消えたストックが、物理的にも消えたとは限りません。中古品として別の地域へ移る場合があるからです。
もっとも鮮やかな例が、中古車の流れです。国連環境計画(UNEP)の2021年版更新報告によれば、2015年から2020年のあいだに、米国・EU・日本・韓国から2,300万台の中古小型車が208の国・地域へ輸出されました。そのうち約66%が開発途上国・移行経済国向けで、アフリカは最大の仕向け地域でした [8]。また、オランダの港から主に西アフリカへ輸出される車を調べた別の検査では、多くが車齢16〜20年で、多くがEuro 4を下回っていました。ガンビア向けの平均車齢は19年近く、ナイジェリア向けでは4台に1台が車齢20年近くでした [8]。豊かな国の道路からガソリン車が「消える」とき、その車は物理的に消えるのではなく、自動車保有がこれから増える国へと売られる場合があります。リッチーが前提に置くように、低・中所得国では車そのものがまだ増える段階にあり、そこへ先進国の退役した内燃機関車が流れ込みます [3]。ある国のフロー転換だけを見れば、排出をともなうストックの国外移転を見落とすおそれがあります。
時差は、ひとつの社会のなかでも特定の人へ集中します。米国シンシナティの住民を調べたCarlie D. Trottの研究では、調査対象の低所得層は高所得層より脱炭素に関する知識や気候変動への関心が高い一方、初期費用、賃貸ゆえの制約、重いエネルギー負担などに阻まれて、設備投資をともなう対策へ進みにくいことが示されました [9]。ノルウェーのトロンハイム地域で引っ越し後の行動を追跡した研究では、住まいの広さの変化が電力使用の変化と関連した一方、地域内・自治体内の移転が多かった調査対象では、車利用の習慣が残りました。著者らは、職場や人間関係、地域インフラへの近さが保たれやすいことを、その理由として挙げています [10]。設備も習慣も、入れ替わりにくいストックであり、その遅れは、もっとも動く余裕のない人のもとに長く残ります。
もうひとつの時計
ここまで、ストックは「新しくつくる」か「寿命で引退する」かでしか変わらない、と暗に考えてきました。けれども、ストックの時計は1本ではありません。もう1本、速く回る時計があります。同じ設備を「どれだけ使うか」という、使い方の時計です。
電力では、この時計がはっきり見えます。発電所の排出量は、設備が何基あるかだけでなく、それぞれが何時間動くかで決まります。英国では、石炭火力が発電電力量に占める比率が2012年の39.2%から2020年には1.8%へ落ちました。その過程では、設備の閉鎖だけでなく、残った設備の稼働低下も進みました [17]。設備利用率は、電源の種類、国、市場環境、年によって大きく異なり、在来電源も常にフル稼働しているわけではありません。排出量の多い発電所の稼働を抑えれば、全設備の引退を待たずに排出を減らせます。
車にも、同じ時計が別のかたちで働きます。新しい車ほどよく走り、古くなるほど走行距離は減っていきます。新車は、その台数の割に、社会全体の走行距離の大きな部分を担います [3]。だとすれば、いちばん新しい層がEVになることは、保有台数に占める割合以上の意味をもちます。中国のように保有車両のEV比率が約13%でも、実際に電気で走る距離の割合は、それより大きくなりえます。これは、リーブライクが指摘する、効率の高いEVは最終エネルギー比率には小さく映るという見方と、ちょうど裏表の関係にあります [11]。ものさし次第で、同じ転換は実際より遅くも、実際より速くも見えます。使い方という時計は、ストックの遅さに隠れた、もうひとつの真実です。
ここには、ささやかな朗報があります。保有車両の入れ替えが2040年代までかかるとしても、排出はそれより早く減らせます。排出量の多いストックの稼働を抑え、クリーンなストックをより多く使う。この運用の変化は、設備が引退するのを待ちません。
だから「速く替える」が最適とは限らない
すると、自然な結論は「ならばフローを増やし、古いストックを一刻も早く廃車にすればよい」となりそうです。しかし、ここに落とし穴がふたつあります。
ひとつは、速く替えること自体に炭素の値札がついていることです。新しい車や建物の製造・建設にも、電池、鉄、セメントなどを通じた排出がともないます。一方、燃費の悪い内燃機関車や化石燃料暖房を長く使えば、運用時の排出が積み上がります。したがって、早期交換と継続使用のどちらが有利かは、既存設備の効率、新設備の製造時排出、利用頻度、電力の排出原単位などを含むライフサイクル評価で決まります。建物を壊さずに断熱改修するなど、「壊して建て替える」よりも炭素や費用を抑えられる選択肢もあります。ストックの入れ替えは、速ければ速いほどよい、という単純な話ではないのです。
もうひとつは、そもそもストックを丸ごと置き換えなくてよいかもしれないという視点です。自家用車は、1日のおよそ95%を駐車した状態で過ごすという推計があります。RMIが引用する調査では、1台のカーシェア車が平均して15台の自家用車を減らすとされます。また、テキサス州オースティンでは、敷地内のシェア車を組み込んだ開発に駐車要件の緩和を認める制度により、必要な駐車枠を最大4割削減でき、最初の3年間で1,100区画、推計3,850万ドルの住宅開発費を回避しました [12]。こうした効果は都市構造やサービス設計に左右されますが、共有、公共交通、自転車などへの転換は、ストックが入れ替わるのを待たずに、そもそも必要なストックの量そのものを小さくする可能性があります。
カーシェアの先には、さらに大胆な「ストックを縮める」構想があります。RethinkXのトニー・セバとジェームズ・アービブは、自動運転の電気自動車によるオンデマンド輸送、彼らがTaaS(輸送のサービス化)と呼ぶ仕組みが普及すれば、自家用車の保有はそもそも崩壊すると論じてきました。2017年の試算では、自動運転が認可されてからの10年で、米国の旅客走行距離の95%がフリート所有のロボタクシーへ移り、路上の車両は2億4,700万台から4,400万台へ、5分の1以下に減るとされます [13]。カギは、ここでも使い方の時計です。1台のロボタクシーは年間10万マイル以上を走り、「新車ほどよく走る」「稼働を上げる」という流れを極限まで推し進めます。1台を徹底して使い倒せば、必要な台数は激減し、しかもその少数の車は数年で入れ替わります。保有という遅いストックを、高稼働の小さなフリートで置き換える発想です。
ただし、ここでこそ「フローを見よ」と「まだ来ていない」の両方を思い出す必要があります。米国の商用ロボタクシーで先頭を走るのはウェイモです。2026年3月には、米国10都市で週およそ50万回の有料乗車を提供し、2024年5月の週5万回から2年足らずで10倍に伸びました。2026年末までに週100万回をめざし、東京やロンドンを含む20都市超で事業開始に向けた準備を進めています。ただし、東京では2026年7月時点でも一般客を乗せた営業ははじまっていません [14]。普及のフロー、つまり新たなサービスの伸びは、S字カーブの立ち上がりに見えます。
それでも、ストックの目で見ると景色は一変します。ウェイモが2025年12月に米運輸当局へ示した第5世代車は3,067台で、2026年3月時点でも同社は「3,000台超」と説明していました [14]。テスラについては、Bloombergが2026年6月10日時点の3都市合計を59台と報じています。これは、イーロン・マスクが2025年末までにオースティン都市圏だけで500台以上と語った数字を大きく下回ります [15]。テスラはオースティンで安全監視員のいない運行を段階的に広げていますが、走行距離など分母となる情報が十分に公開されていないため、公開された事故件数だけから人間や他社と事故率を単純比較することはできません。そして、ウェイモの3,000台超ですら、2024年に米国で登録された約2億9,800万台の自動車と比べれば、ごくわずかです [18]。乗車回数は2年足らずで10倍に伸びても、車両ストックに占める比率はまだきわめて小さいのです。RethinkXが描いた「5分の1の世界」は、観測された事実ではなく、大胆な将来シナリオです。
ここから見えてくるのは、私たちが手にしているレバーが、2本ではなく3本あるということです。クリーンなフローを増やすこと。排出量の多いストックを引退させること。そして、すでにあるストックの使い方を変えること。3本目のレバーは、新設や買い替えより速く、安く効く場合があります。ただし、低所得世帯ほど移動やエネルギー利用を変える余地が小さい場合もあります。公共交通や断熱、料金支援など、選べる条件を整えなければ、公平なレバーにはなりません。
時差を設計する
ここまでの数字を結び直します。フローは、転換の方向と勢いを教えます。ストックは、それが即時ではないことを、年1%の建物改修や、自動車ストックに対して数%規模の年間新車販売という速さで教えます。そして時差は、空白の待ち時間ではなく、計画中の590GW、輸出される2,300万台の中古小型車、改修できない世帯という、数えられるかたちで積もっていきます。
だとすれば、取り組むべきは、フローを祝うことでも、ストックに絶望することでもありません。手を打てるのは、ものが入れ替わるフローの一点と、すでにあるストックを日々どう使うかという運用の、両方です。建物なら改修や建て替えのタイミング、車なら買い替えと中古車輸出の基準、そして1台をどれだけ多くの人で分け合うか、発電所なら新設をストックにしてしまう前の意思決定と、既存の火力をどれだけ動かすかです。そこを逃すと、問題が何十年も固定され、もっとも見えにくく、弱い立場に置かれた人々のもとへ負担が移されるおそれがあります。
「もう新車の4台に1台がEV」と「路上ではEVはなお少数」は、これからも同時に正しくあり続けます。その落差に一喜一憂するのをやめて、ストックがいつ、どこで、誰によって入れ替わるのか、その一点を見据えること。転換の設計は、そこからはじまります。
参考文献
- [1] International Energy Agency. (2026). Global EV outlook 2026.
- [2] Bond, K., Butler-Sloss, S., Walter, D., Benham, H., Klock-McCook, P., Mullaney, D., Numata, Y., Speelman, L., Stranger, C., & Topping, N. (2023). X-Change: Cars: The end of the ICE age. RMI.
- [3] Ritchie, H. (2026, June 12). How quickly do electric car sales translate into cars on the road?. Sustainability by Numbers.
- [4] Bond, K., Butler-Sloss, S., Lovins, A., Speelman, L., & Topping, N. (2023). X-Change: Electricity: On track for disruption. RMI.
- [5] International Energy Agency. (2026). Global energy review 2026.
- [6] European Commission. (2020). A renovation wave for Europe: Greening our buildings, creating jobs, improving lives. (COM/2020/662 final).
- [7] Rangelova, K. (2026, June 19). Harnessing the sun: The solar + battery atlas. Electrotech Revolution.
- [8] United Nations Environment Programme. (2021). Used vehicles and the environment: Update and progress 2021.
- [9] Trott, C. D. (2026). Money matters in home decarbonization: How income and psychosocial factors shape residents’ decision-making and action in Cincinnati, Ohio. Energy Research & Social Science, 137., Article 104764.
- [10] Scheffler, T., Klöckner, C. A., & Heinen, E. (2026). Moving house, changing habits? Comparing household electricity usage and driving distances before and after residential relocation in Norway. Energy Research & Social Science, 137., Article 104768.
- [11] Liebreich, M. (2026, June 10). Let’s target 35% electrification, but of what?. Cleaning Up.
- [12] Brown, J. (2026, May 27). Driving electric: Designing EV carshare to expand access to affordable, reliable, clean transportation. RMI.
- [13] Arbib, J., & Seba, T. (2017). Rethinking transportation 2020–2030: The disruption of transportation and the collapse of the internal-combustion vehicle and oil industries. RethinkX.
- [14] TechCrunch. (2026, March 27). Waymo’s skyrocketing ridership in one chart.
- [15] Bloomberg News. (2026, June 10). Tesla robotaxi fleet totals just 59 vehicles despite Musk promises. Bloomberg.
- [16] International Renewable Energy Agency. (2026). Renewable capacity statistics 2026.
- [17] UK Department for Business, Energy & Industrial Strategy. (2021). Regional electricity generation and supply 2016–2020.
- [18] Federal Highway Administration. (2026). Highway statistics 2024: Annual vehicle distance traveled in miles and related data. (Table VM-1).
On the Radar - 現場の実践
今週の断熱改修:Energiesprong
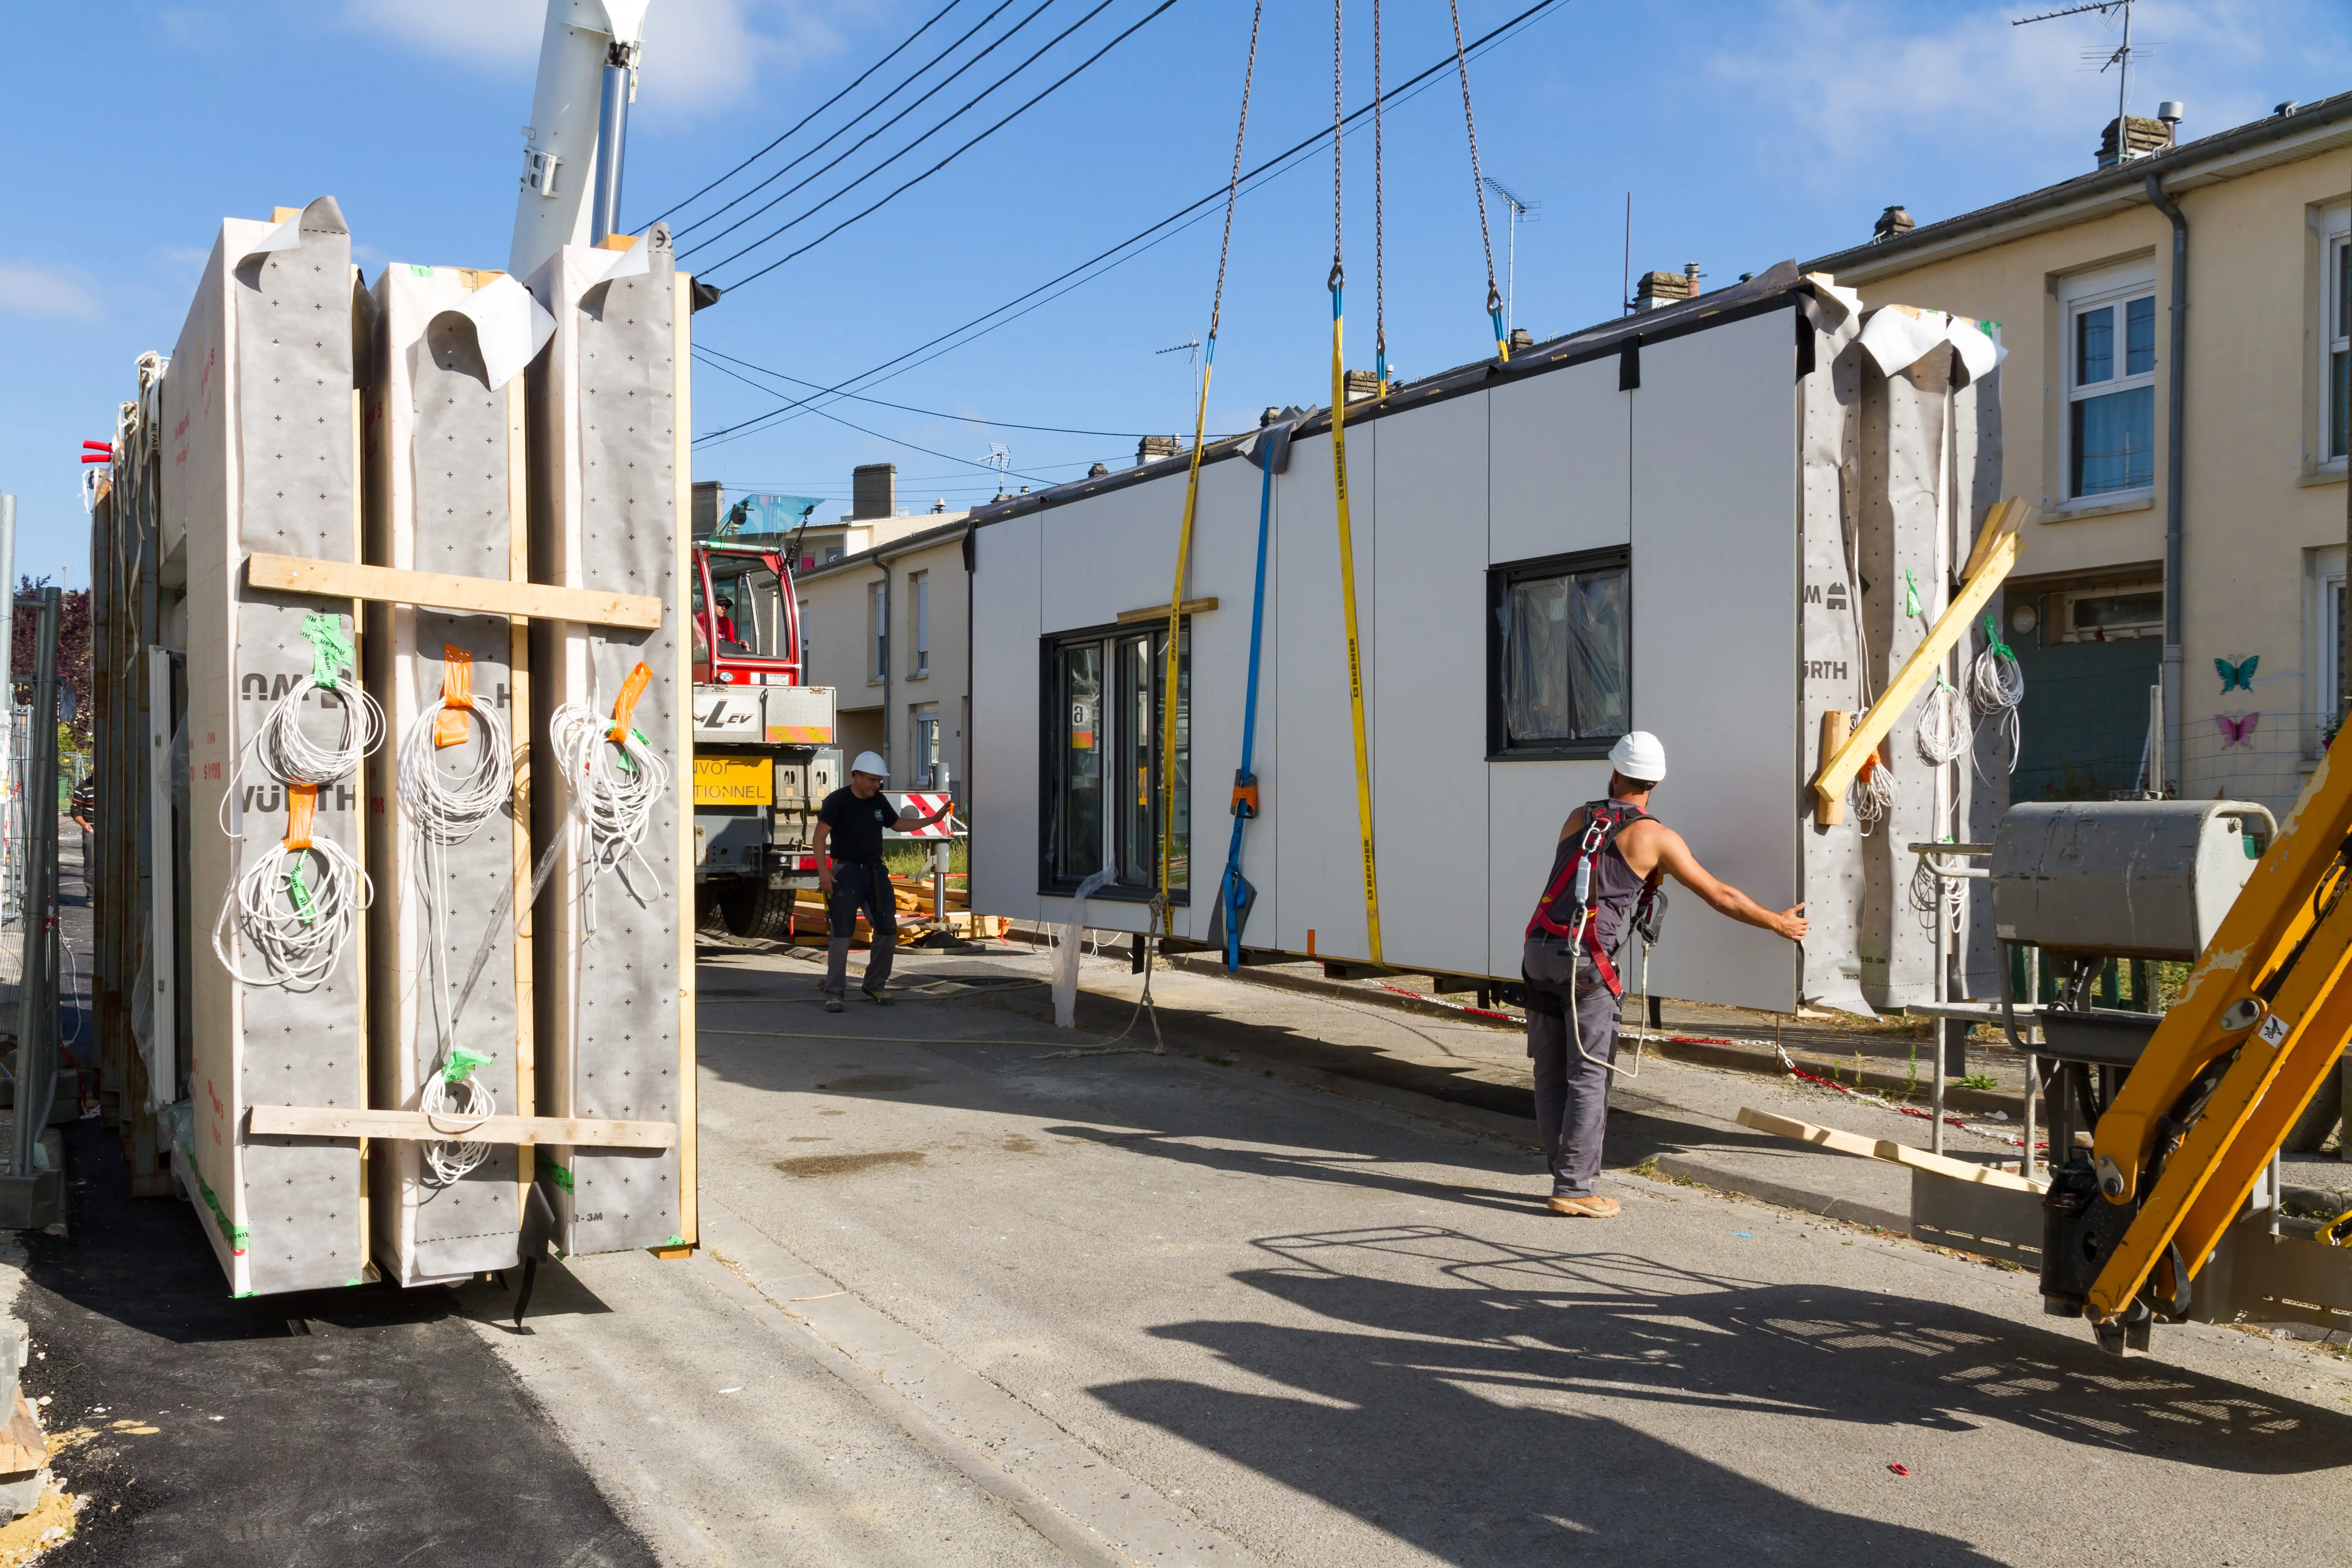
工場で製造した断熱外壁パネルを、暮らしたままの住宅にクレーンで貼りつける(フランス・Longueau、2018年)。出典:Energiesprong International / Fabrice SINGEVIN(Wikimedia Commons、CC BY 2.0)

Frontiers では、建物が「年およそ1%」という速さでしか改修されず、2020年時点で建っていたEUの建物の85〜95%が2050年にも残ると見込まれること、そして壊して建て替えるよりも断熱改修のほうが、炭素でも費用でも有利になりうることを見ました [6]。問題は、その改修がなぜこれほど遅いのか、そして遅いストックを速く動かす現場がどこにあるのかという点です。
オランダで2010年にはじまった Energiesprong(エナジースプロング、オランダ語で「エネルギーの飛躍」の意)は、その問いに、改修のやり方そのものを組み替えることで答えようとしています。現在のGlobal Allianceは英国、フランス、ドイツ、イタリアの市場開発チームと連携し、米国でもニューヨーク州のRetrofitNYやRMIのREALIZEなど、同様の考え方に着想を得た取り組みが進んできました。
改修を「工事」から「製品」へ
これまでの省エネ改修は、足場を組み、職人が現場で一棟ずつ手作業で仕上げる、いわば一品物の建築工事でした。Energiesprong は、ここを根本から変えます。まず既存の建物を3Dスキャンなどで精密に採寸し、その寸法に合わせた断熱外壁や窓、屋根、設備モジュールを工場で製造します。現場では、できあがった部材をクレーンで吊り上げ、既存の建物に取りつけます。英国ノッティンガムの事例では、外壁パネルの吊り込みに8日、その後の設備接続などに約30日を要しました。多くの社会住宅プロジェクトでは、住民が仮住まいへ移らずに改修を進めることをめざしています。
目標は、年間の正味エネルギー消費をゼロにする「E=0」です。オランダ・ユトレヒトのある住宅では、改修によってエネルギー使用が1平方メートルあたり年225kWhから50kWhへと、4分の1以下に下がりました。
お金の壁を、光熱費で越える
技術以上に巧みなのが、費用の組み立て方です。典型的な社会住宅モデルでは、長期の性能・維持管理保証をつけ、光熱費や維持費の削減分の一部を改修費の返済原資に組み込みます。オランダや英国では30年を基準にした事業設計も使われてきました。住民がエネルギー会社へ支払っていた料金の一部を、住宅事業者への「エネルギープラン」や「コンフォート料金」に振り替える仕組みです。ただし、契約期間や費用負担は国や事業ごとに異なります。これにより、Frontiers で見たシンシナティの低所得世帯を阻んだ、あの初期費用の壁、つまり払う意思があっても最初のまとまった出費を賄えないという壁を越えようとします [9]。
Energiesprong Global Allianceによれば、オランダ、英国、フランス、ドイツ、イタリアで1万戸を超える住宅にこの方式が適用されました。ドイツの住宅公社GEWOBAU Erlangenは2021年、約6,000戸をこの考え方で改修する計画を発表しました。ただし、これは完了戸数ではなく、複数年の計画です。一棟ずつの工事では何十年もかかる規模を、工場生産の反復によって進めようとしています。
EIFの視点
Energiesprong が示唆するのは、「ストックの遅さ」は設計によって変えられる可能性があるということです。 改修を、現場ごとに条件が変わる一品物の工事から、同じパネルを何度もつくってつなげる反復可能なモジュール、すなわち「フロー」へと組み替えることで、年1%という更新速度そのものを引き上げようとしています。これは、前号で見た「安く速く反復できる者が転換を進める」という論点を、建物というもっとも動きにくいストックの上で実演する試みにほかなりません。
もちろん、課題は残ります。パネルの製造にも鉄やセメントに由来する排出(Embodied Carbon)がともない、初期コストはなお高く、賃貸住宅では誰が費用を負い誰が便益を得るのかという分配の問題もついて回ります。それでも、「壊して建て替える」のでも「一棟ずつ手作業で直す」のでもない第三の道を、Energiesprong は具体的なかたちで示しています。遅いストックの入れ替えを、住民を追い出さずに、速く、安く、心地よく進めることをめざす。転換の時差を設計する現場が、ここにあります。
参考文献
Energiesprong. (n.d.). What is Energiesprong? https://www.energiesprong.org/what-is-energiesprong/
Energiesprong. (n.d.). Utrecht: “Flat with a future”. https://www.energiesprong.org/post/utrecht-flat-with-a-future
Deutsche Energie-Agentur. (2021, December 16). GEWOBAU Erlangen plant rund 6.000 Wohnungen. https://www.dena.de/infocenter/gewobau-erlangen-plant-rund-6000-wohnungen
RMI. (2020). Prefabricated zero energy retrofit technologies: A market assessment. https://rmi.org/insight/prefabricated-zero-energy-retrofit-technologies/
CIBSE Journal. (2018). A forward leap: How Dutch housing process Energiesprong guarantees performance. https://www.cibsejournal.com/case-studies/a-forward-leap-how-dutch-housing-process-energiesprong-guarantees-performance/
本ニュースレターの内容については、可能な限り一次情報や信頼できる資料に基づき慎重に確認した上で執筆していますが、解釈や記述に誤りが含まれている可能性もあります。もしお気づきの点がありましたら、遠慮なくご指摘ください。確認のうえ、必要に応じて訂正・更新いたします。
EIF Brief JP は Substack から定期購読することができます。