もっとも速く学べる者がエネルギー転換を制する
EIF Brief JP #9
エネルギーの歴史には、巨額の資金と有望な技術をそろえながら倒れた挑戦が、いくつも刻まれています。電池交換の網を敷こうとした Better Place、独自の薄膜太陽電池に賭けた Solyndra、欧州の電池サプライチェーンを担うはずだった Northvolt。いずれも未来を見通せなかったのではなく、変化から学び直す仕組みをもてませんでした。同じ技術を前にしても、安く小さく試して学べるように組まれた事業と、ひとつの賭けに固められた事業とでは、たどる末路が変わります。
今号 EIF Brief JP #9 では、Signal で英国の原発 Hinkley Point C のコストが、同一価格基準で約2倍、現在価値表示では3倍弱へ膨らんだ事実を入口に、反復が効かない一品物の脆さを確認します。Frontiers では、三つの破綻と中国EV産業の台頭を並べ、モジュラーネイティブ、スーパースケーリング、「裾への回帰」という新しいキーワードで、ディスラプションを「予測の失敗」ではなく「学習の失敗」として読み解きます。On the Radar で取り上げるのは、定置用蓄電だけに特化した中国の電池メーカー Hithium です。EV用電池の転用ではなく、蓄電池専用のセルを反復してつくり、学習曲線を自ら加速させている現場です。
問われているのは、どの技術がもっとも優れているか、ではありません。誰が、安く速く小さく失敗しながら学べる体制と、その失敗を並べて走らせるエコシステムを組んだのかです。エネルギー転換のもうひとつの最前線は、発明の鮮やかさよりも、量産し、反復し、学び続ける仕組みのなかにあります。
Signal - 変化の兆し
今週の数字:英国の原発新設コストが10年で約2〜3倍に
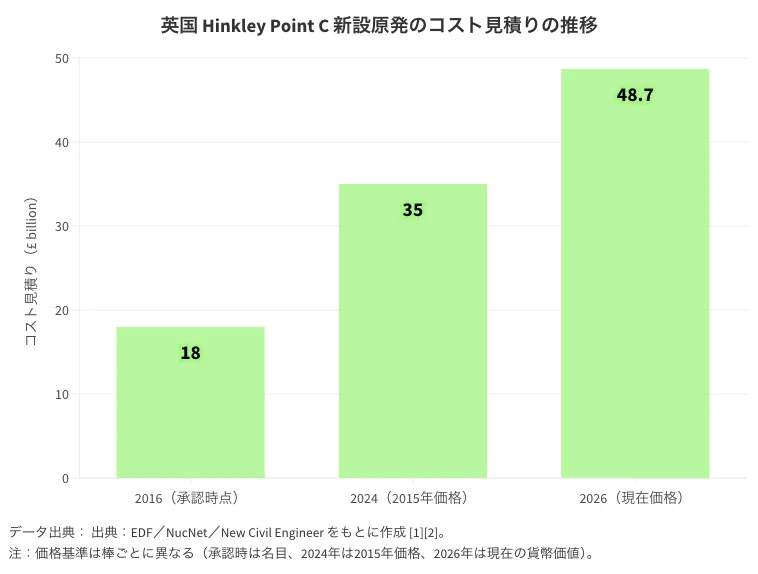
英国でもっとも建設が進む新設原子力発電所プロジェクト、Hinkley Point C の値札が、また書き換えられました。2016年の承認当時はおよそ180億ポンド(2015年価格。2026年6月時点の為替では約3.8兆円)、2025年ごろの稼働を見込んでいました。ところが2024年には2015年価格で最大350億ポンドへ、2026年初めには現在の貨幣価値で約487億ポンド(約10.4兆円) にまで膨らみ、最初の号機の稼働も2030年へずれ込みました [1][2]。承認からおよそ10年で、見積もりは同じ2015年価格では約2倍、現在価値の表示では当初名目額の3倍弱になったのです(為替は2026年6月時点の1ポンド=約213円で概算)。
膨張の理由は、技術の目新しさではありません。EDF が挙げるのは、土木工事の費用と、配管や配線といった電気・機械の据えつけ作業の生産性の低さです。同じ型式の欧州加圧水型炉(EPR)は、フランスの Flamanville でもフィンランドの Olkiluoto でも、十数年の遅れと数倍の超過をくり返してきました。現場ごとに条件が変わるため、同じ作業を反復して習熟する余地が乏しいのです。 一品物のメガプロジェクトに共通するこの性質が、ここでも顔を出しています。
今号の Frontiers で紹介する Bent Flyvbjerg らの研究は、この感覚を数字で裏づけます。太陽光発電のコスト超過は平均でわずか1.01倍、ほぼ見積もりどおりに収まります。ところが原子力は平均2.20倍です。しかも厄介なのは、平均そのものよりも、最悪のときの振れ幅です。反復してつくれる技術なら、見込みが外れても傷は浅く済みます。一方、世界にひとつだけの一品物では、めったに起きないはずの桁外れの超過がときおり顔を出し、その一発が全体を押し上げてしまいます。Hinkley Point C のせり上がる三本の棒は、この振れやすさを絵にしたものです。なぜそうなるのか、その仕組みは Frontiers で詳しく見ていきます。
一方で、2025年の BloombergNEF 調査では、定置用の蓄電池パック価格は1キロワット時あたり70ドルへと、1年で45%も値下がりしました [3]。片方は反復によって安くなり、もう片方は一品物であるがゆえに高くつき続けます。どちらの技術が優れているか以上に、安く速く反復できる素性をもつかどうかが、値札の行方を分けます。今号は、この分かれ道を追いかけます。
参考文献
- [1] New Civil Engineer. (2026, February 20). Hinkley Point C’s cost climbs to £35bn with confirmation Unit 1 will power up in 2030.
- [2] NucNet. (2024, March 1). UK nuclear station could be delayed to 2031 and cost up to £46 billion, says EDF.
- [3] BloombergNEF. (2025, December 9). Lithium-Ion Battery Pack Prices Fall to $108 Per Kilowatt-Hour, Despite Rising Metal Prices.
Frontiers - 知の最前線
今週のテーマ:モジュラリティとディスラプションの認識論
巨額の資金と有望な技術をそろえながら倒れた企業が、エネルギーの世界には少なくありません。なぜ、お金も技術もあったはずの挑戦が、変化の波に呑まれてしまうのでしょうか。
今号は、この問いを「未来を読み違えた予測の失敗」ではなく、「変化から学び直す仕組みの失敗」として読み解きます。三つの破綻と、ひとつの台頭を並べると、ディスラプションを制するのは未来を当てた者ではなく、安く速く小さく失敗しながら学べる体制を組んだ者だ、という風景が見えてきます。手がかりになるのは、モジュラーネイティブ、スーパースケーリング、そして「裾への回帰」という、新しい三つのキーワードです。
三つの墓標
2013年、ひとつのスタートアップが静かに幕を閉じました。イスラエルの Better Place です。充電の遅さというEVの弱点を、放電した電池をわずか3分で充電済みのものに付け替える自動スワップステーションの網で乗り越えようという構想でした。世界から約8.5億ドル(約1,300億円)が集まりました。同社は「自動車メーカー各社が、交換できる電池を共通の規格とかたちでつくる」という前提のうえに、事業のすべてを築きました。説得は実らず、実際の販売台数は初年度の月300〜500台という見込みに大きく届きませんでした。1基あたり50万ドル(約7,800万円)と見積もったステーションは、実際には200万ドル(約3.1億円)に膨らみました [1]。前提が崩れたとき、その前提のために固められた組織は、別の道へ切り替えられませんでした。
同じころ、米国の太陽光メーカー Solyndra も倒れました。円筒状の薄膜太陽電池という独自技術に、10億ドル(約1,550億円)を超えるベンチャー資金と、米エネルギー省の融資保証5.35億ドル(約830億円)が注がれました。事業は「結晶シリコンが高いままである」という前提に立っていました。ところが中国勢の量産でシリコン系パネルの価格が急落し、前提そのものが消えました [2]。資本を投じて工場を建てた直後に、その存在理由が失われたのです。
そして2024年、欧州の電池メーカー Northvolt は、累計でおよそ150億ドル(約2.3兆円)を集めながら、米国で会社更生手続きに入り、翌2025年に破産しました。申請の時点で、負債は58億ドル(約9,000億円)、手元の現金は約3,000万ドル(約47億円)、運転資金にして1週間分ほどでした [3]。
三つの破綻は、技術が劣っていたから起きたのではありません。問いはむしろ、なぜ巨額の資金と有望な技術をもちながら、変化を正しく扱えなかったのか、という点にあります。本稿では、これを未来を読み違えた「予測の失敗」ではなく、変化から学び直すしくみの失敗として読み解きます。同じ技術を前にしても、安く小さく試して学べるように組まれた事業と、ひとつの賭けに固められた事業とでは、たどる末路が変わるからです。
予測という落とし穴
経済学者 Frank Knight は1921年に、リスクと不確実性を区別しました [4]。リスクは、起こりうる結果と確率がわかっていて、計算や保険で扱える状態です。これに対して不確実性は、起こりうる結果や確率そのものがわからず、変数すら数え上げられない状態を指します。既存事業の道具、たとえば市場調査や投資収益率の計算は、たいていリスクを扱うようにできています。確率のわからない不確実性に直面すると、その道具は対象を「測れないもの」として視界の外へ追いやります。
起業論の研究者 Saras Sarasvathy は、熟達した起業家がこの不確実性に、予測ではなく制御の論理で向き合うことを示しました。未来を当てようとするのではなく、手元にある手段からはじめ、失っても許せる範囲で賭け、偶然を資源に変えていきます。これは、「未来を制御できる範囲では、未来を予測する必要はない」という考え方です [5]。Better Place は、この対極にありました。すべての自動車メーカーが電池を標準化するという未来を予測し、その予測のうえに巨大なインフラを先回りで築いたのです。
戦略論の Teppo Felin と Todd Zenger は、スタートアップを、決まった計画を実行する機械ではなく、検証できる「理論」の束として捉えました [6][7]。起業家はまず価値についての理論をもち、そこから導かれる仮説を実験で確かめ、結果に応じて理論を改めます。理論をもつことと、理論に固執することは別です。彼らの議論は、この論点を浮かび上がらせます。Better Place の悲劇は、壮大な理論をもったことではなく、その理論を試し、改める余地を組織に残さなかったことにありました。
資本の側にも、同じ種類のずれがありました。MITの研究者らは2016年に、ベンチャーキャピタルのモデルがエネルギーには向きにくいと論じました。少額を多数に賭け、5年から7年で投資を回収するそのやり方は、資本効率の高いソフトウェアと相性がよい一方、巨額の初期投資を要し、量産に時間がかかり、価格競争にさらされるエネルギーのハードウェアとはかみ合いません。実際、2006年から2011年にかけて250億ドルを超える資金がクリーン技術へ投じられ、その約半分は評価額をゼロまで下げ、利益を生んだ投資は1割に達しませんでした [8]。工場を建てるだけで5年から7年かかる事業に、5年から7年での回収を求めること自体に、無理があったのです。
モジュラーネイティブという分かれ道
2026年、メガプロジェクト研究の Bent Flyvbjerg らは、この問題に別の角度から光を当てました。なお、この論文は arXiv / SSRN で公開されたプレプリントです。彼らが提示したのは、モジュラーネイティブという概念です。太陽電池セルや電池セルのように、生まれつきモジュール型である基本単位を指します。同じ単位を何度もつくってつなげることで、反復のたびに学習が積み上がり、コストが下がり、リスクが小さくなります。太陽光、風力、蓄電池は生まれつきモジュール型で、なかでも太陽光はもっともモジュール性が高いとされます。
この反復の効きめは、学習曲線として古くから知られてきました。累積の生産量が倍になるたびに、コストは一定の割合で下がります。太陽光パネルはこの10年でおよそ9割安くなり、その学習率は20%ほどとされます。Flyvbjerg らは、モジュラーネイティブを大量に反復し、製造から施工、供給網、資本までを高速に同期させる能力を 「スーパースケーリング」 と呼び、これを学習曲線をさらに加速させるしくみと位置づけました [9]。発明そのものと同じか、それ以上に、量産と拡大のしくみそのものが力を生むという見方です。
彼らは11,011件のプロジェクトを比べ、世界には性質のまったく異なる、ふたつの「リスクの体制」があることを示しました。モジュラーネイティブ型は、コストが平均して見積もりの1.12倍に収まり、予算の1.5倍を超える大幅な超過が起きる確率も8.33%どまりです。これに対し、それ以外のプロジェクトは平均1.54倍にふくらみ、大幅な超過が起きる確率も18.67%へ跳ね上がります。
ただ、両者の本当の差は、平均よりも「最悪のとき、どこまで悪くなるか」に表れます。ここでカギになるのが、「裾への回帰(regression to the tail)」 という考え方です。私たちはふだん、ものごとは「平均への回帰」をすると思っています。たまに極端な値が出ても、数をこなせば結局は平均的なところへ落ち着く、という感覚です。ところが、テイラーメイドのメガプロジェクトでは逆のことが起きます。数を重ねるほど、めったに起きないはずの極端な大失敗が必ず顔を出し、その一発が全体の帰結を呑み込んでしまいます。結果は平均ではなく、分布の端にある極端な事例、つまり統計でいう「裾(tail)」のほうへ引き寄せられていきます。だから「裾への回帰」なのです。
Flyvbjerg らは、この裾の厚さをひとつの数値で測りました。おおまかに言えば、その値が2より大きければ、極端な失敗はめったに起きず、平均や標準偏差といったふつうの統計が意味をもちます。保険も予算管理も効きます。ところが値が1を下回ると、平均そのものが定まらないほど裾が厚くなり、たった1件の破滅的な失敗がすべてを支配します。モジュラーネイティブ型はこの値が2.63、それ以外は0.97でした。前者は統計が効く安全な側に、後者はそれが壊れる危険な側に、くっきりと分かれていたのです。
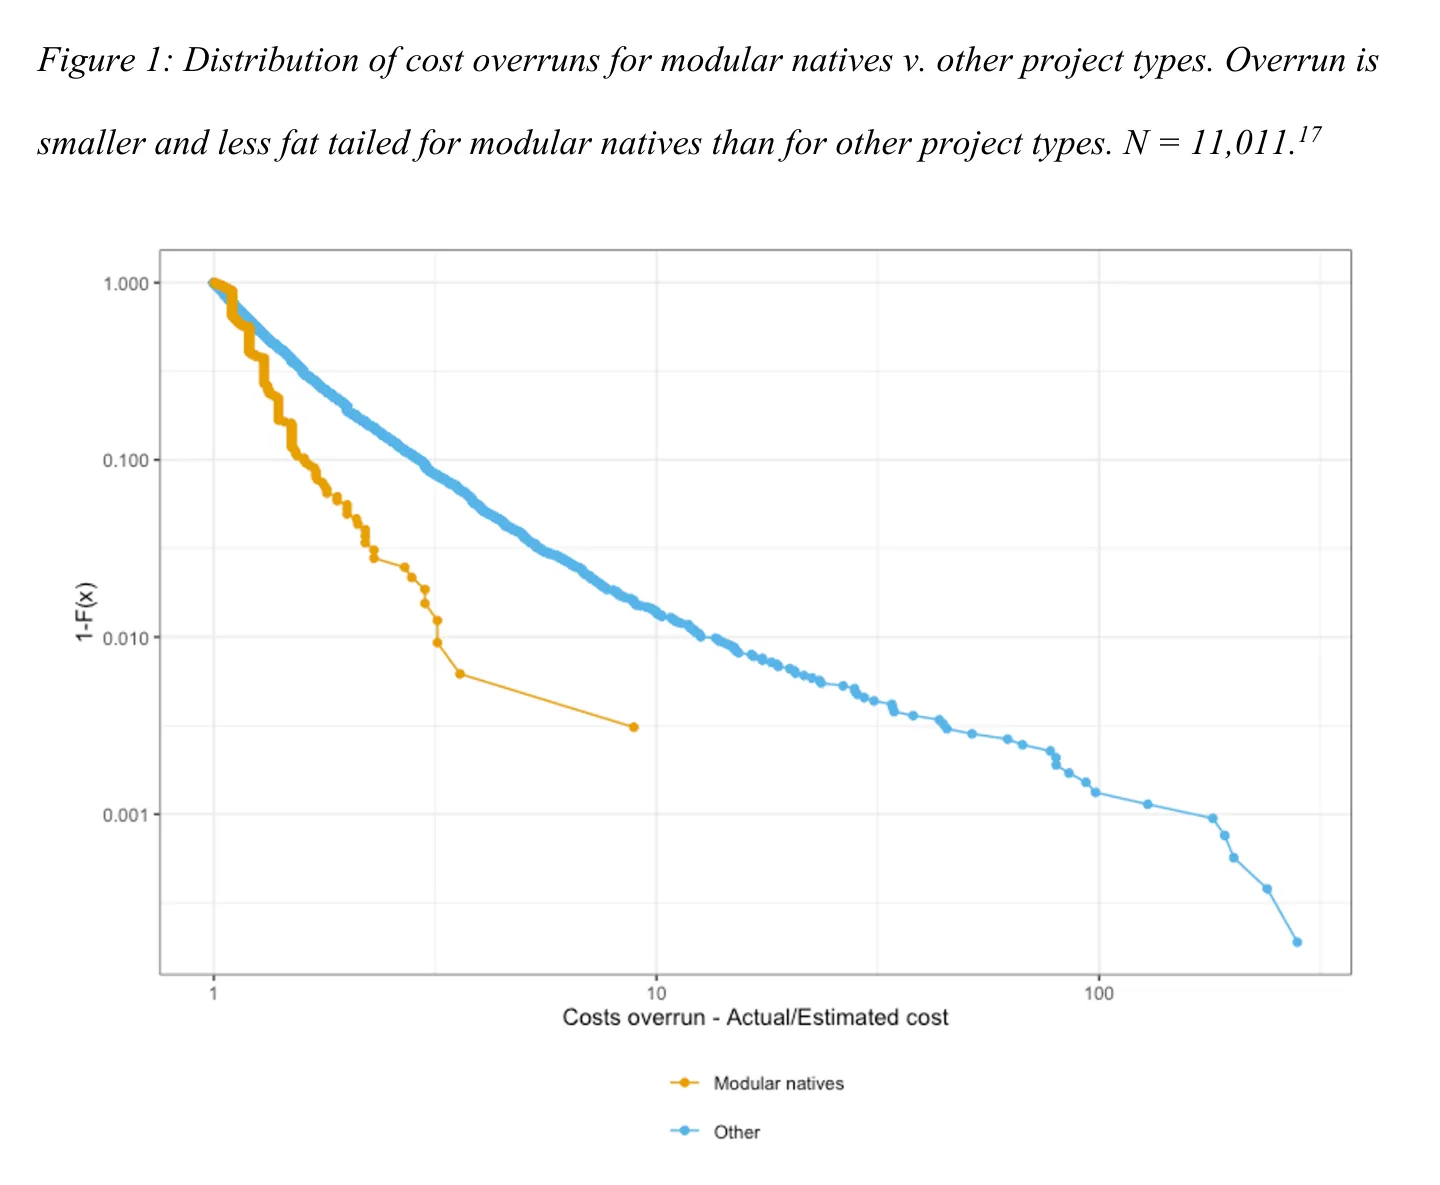 出典:Flyvbjerg et al. (2026), Figure 1 [9].
具体的な数字が、その差を物語ります。太陽光発電のコスト超過は、わずか1.01倍にとどまります。これに対し、原子力発電は2.20倍、核廃棄物の貯蔵は3.33倍に達し、オリンピックにいたっては、予算の1.5倍を超える超過が 76% という高い確率で起きます [9]。同じものを反復してつくれる技術ほど裾は薄く、世界にひとつだけのテイラーメイドな一品物ほど、裾は厚くなるのです。
この補助線を当てると、三つの墓標のうちふたつは、ただちに読み替えられます。Solyndra は、標準シリコンというモジュラーネイティブの学習曲線に乗らず、円筒状というテイラーメイドな設計へ向かいました。Better Place は、電池というモジュラーネイティブを、業界全体の標準化を必要とするテイラーメイドなシステムで包み、裾の厚いリスクを一身に引き受けました。どちらも、モジュラーネイティブの単位を、テイラーメイドな設計で覆ってしまった失敗です。
ところが、三つめの Northvolt だけは、この補助線では読み解けません。電池セルそのものはモジュラーネイティブで、設計をテイラーメイドに歪めたわけでもなく、個別の企業としては巨額の資本も技術もそろえていました。それでも、破綻したのです。技術さえモジュラーネイティブなら裾は薄いはずだ、という見立てだけでは、この死は説明がつきません。 Northvolt の謎を解くカギは、Flyvbjerg らの枠組みの外、ひとつの会社の外に広がるエコシステムの方にあります。
失敗を並べた国
そのエコシステムを、桁外れの規模で動かしたのが中国でした。政治学者の Fengming Lu と Xiao Ma は2026年の論文で、中国EV産業の台頭を「国家が上から押し上げた成果」とする通説に異を唱えます [10]。実態は、中央の規制と国有企業への優遇、地方政府同士の財政競争、そして、民間資本の機動性という、三つの力が織りなす三角関係でした。
数字が地殻変動を物語ります。2014年、中国の販売上位10社はそのほとんどが国有企業と外資の合弁でした。ところが2024年、首位は民間の BYD(市場占有率15.6%)となり、上位を民間企業が占めます。わずか10年で、主役が入れ替わったのです [10]。
なぜそれが起きたのか。中央の制度のもとで、収益性の高い合弁から締め出された地方都市は、より身軽な民間企業と手を組みました。安徽省蕪湖市は、地元のセメント工場を2億元(約42億円)で売った資金を元手に、自動車メーカーである「奇瑞汽車(Chery Automobile)」を興しました。「吉利汽車(Geely Automobile)」は2010年、当時の年間利益の10倍にあたる10億ドル超(約1,550億円)を投じてボルボ・カーズを買収しましたが、政策銀行からの融資を断られ、Goldman Sachs と、成都・張家口・大慶・上海市嘉定区といった地方政府の資金で買収資金を補いました。技術を吸収するための手段として、この連携は働いたのです。
電動化の波が来ると、新規参入が一気に増えます。「インターネット企業による車づくり」と呼ばれた潮流のなか、数百の起業家が業界へ流れ込みました。製造資格という壁は残りましたが、新興の NIO は経営の傾いた国有メーカー、江淮汽車の資格を借りてこの壁を越え、Lucid や Rivian といった米国勢より早く量産に到達しました。2020年、株価が底にあった NIO へ、合肥市が70億元(約1,500億円)を出資します。数か月で価値は倍以上になり、この一手は「合肥モデル」と呼ばれました [10]。同じころ、広東省と広州市による Xpeng への出資、寧波市による Zeekr への出資が続きます。
ここで見逃せないのは、論文が描くこの風景に、華々しい成功と、高くついた失敗が同居している点です。Lu と Ma は、これほどの成功と失敗の併存は、米国にも欧州にも日本にも見られないと述べます。地方政府が見込み違いで巨費を溶かした例も、少なくありません。けれども、この無数に並走する賭けこそが、産業全体としての学習を速めました。過剰な生産能力さえ、失敗の証ではなく、探索を促した同じ制度の副作用として読む必要がある、というのが彼らの見方です。
見方を変えれば、これは知識が1社のなかにではなく、産業全体に分散して蓄えられるしくみでもあります。ある都市の失敗は、別の都市の判断材料になります。人と技術が会社の間を移ることで、製造の現場に埋め込まれた暗黙の知が、地域に少しずつ積もっていきます。Northvolt が欧州で量産に苦しんだのは、まさにこの分散した知の層が薄かったからでもあります。中国は、無数の主体を並走させることで、ひとりでは得られない学習を、社会の規模でつくり出したのです。
「補助金で勝っただけだ」という見方も、近年の研究は退けます。Zhu と Guo が2026年に示したところでは、中国の新しい産業はむしろ負債より株式と内部資金に頼り、政府補助金のおよそ3分の2は旧来の産業へ流れていました。BYD が受け取る補助金は、2018年には純利益の58%に相当しましたが、2025年には7%ほどまで下がっています [11]。勝因は補助金そのものではなく、安く速く大量につくりながら学ぶ能力、すなわちスーパースケーリングにありました。 Flyvbjerg らが「中国はモジュラーネイティブとスーパースケーリングを世界でもっともよく理解している」と述べた含意は、ここにあります。
入れ子になったモジュラリティ
ここで一歩踏み込むと、中国EVの強さは、モジュラリティがふたつの層で重なっていたことにあると気づきます。ひとつは技術の層で、電池セルや太陽電池セルのように、反復してつくれる単位がここに含まれます。もうひとつは、見落とされがちな賭けの層です。都市ごとに走った数百の出資と起業は、それ自体が反復可能な小さな単位、いわば「モジュラーな賭け」でした。個別の企業が業界の未来を丸ごと背負うのではなく、似たかたちの賭けを、主体と場所を変えて何度もやり直します。中国は、製品だけでなく賭けのかたちまでモジュラー化していたのです。
Flyvbjerg の裾の議論は、実はこのふたつの層の両方を捉えています。技術がモジュラーであれば、1基あたりの失敗は小さく収まります。賭けがモジュラーであれば、1件あたりの損失も小さく収まります。逆に言えば、裾は技術の素性だけで決まるのではありません。Better Place は、技術の層ではモジュラーな電池を扱いながら、賭けの層では全社を「全メーカーが標準化する」というひとつのシナリオに固めた一発勝負でした。その裾は、電池からではなく、賭けのかたちから厚くなったのです。
そしてここで、Sarasvathy の「失っても許せる範囲で賭ける」という原則が、個人の起業家の心得を超えて、産業の設計原理として立ち現れます。合肥市の70億元も、蕪湖市がセメント工場を売って得た2億元も、ひとつの都市にとっては痛手になりうる額ですが、国全体から見れば許容できる損失の集まりにすぎません。あらかじめ許容できる範囲に区切られた無数の賭けは、どれかが裾の奥へ落ちても、システム全体を巻き込みません。個々の賭けが破産しても産業が学習を続けられたのは、損失があらかじめ分割され、社会のあちこちに分散して引き受けられていたからです。Northvolt が背負ったのは、ちょうどその逆でした。1社に集約された150億ドルは、分割も分散もされず、失敗したときの衝撃をまるごと引き受けるしかありませんでした。技術がネイティブであっても、賭けがテイラーメイドな一品物なら、裾は厚いままなのです。
学べる体制を読む
三つの墓標と、ひとつの台頭を並べると、問いの転換が見えてきます。ディスラプションをうまく扱うのは、未来を正しく予測した者ではありません。安く速く大量に失敗しながら学べる体制を組んだ者です。Better Place が、ひとつの理論に全社を賭けた一発勝負だったとすれば、中国EVは、数百の主体が都市ごとに走らせた、無数の小さな賭けでした。モジュラリティが個々の失敗を小さく保ち、地方政府と民間資本のエコシステムがその失敗を並べて、学習を速めたのです。
この見方は、再生可能エネルギーや電池への投資を、コスト曲線の先回りとしてだけ見ることの危うさを教えます。問うべきは、その技術が平均的に安いかどうかだけではありません。失敗したときの裾がどれだけ厚いのか。そして、個別の企業が失敗から立ち直れるのか、産業全体が失敗を学習へ変えられるのかという点です。
最後に、ふたつの留保を置きます。ひとつは、中国の道を理想化しないことです。過剰な生産能力、激しい価格競争、地方の債務、貿易摩擦は、同じ制度が生んだ重い副作用でもあります。もうひとつは、モジュラリティが万能ではないことです。送電網や原子力のように、土地や安全や合意づくりに深く縛られ、テイラーメイドの性格が抜けない領域では、スーパースケーリングはそのままには効きません。
それでも、次にエネルギーの破壊的変化を語るとき、目を向けるべき場所は変わります。どの技術が優れているかという問いだけではありません。誰が、もっとも速く学べるリスク体制と、失敗を並べて走らせるエコシステムを組んだのかを問う必要があります。そこに、エネルギー転換のもうひとつの最前線が映っているはずです。
参考
- [1] Stuart, T. (2013, May 31). How Better Place came to a bitter end. MIT Technology Review.
- [2] The Washington Post. (2011, August 31). Solyndra solar company fails after getting controversial federal loan guarantees.
- [3] Northvolt. (2024, November 21). Northvolt files for Chapter 11 reorganization.
- [4] Knight, F. H. (1921). Risk, uncertainty and profit. Houghton Mifflin.
- [5] Sarasvathy, S. D. (2001). Causation and effectuation: Toward a theoretical shift from economic inevitability to entrepreneurial contingency. Academy of Management Review, 26(2), 243–263.
- [6] Felin, T., & Zenger, T. (2017). The theory-based view: Economic actors as theorists. Strategy Science, 2.(4), 258–271.
- [7] Felin, T., Gambardella, A., Novelli, E., & Zenger, T. (2024). A scientific method for startups. Journal of Management.
- [8] Gaddy, B., Sivaram, V., & O’Sullivan, F. (2016). Venture capital and cleantech: The wrong model for energy innovation. MIT Energy Initiative.
- [9] Flyvbjerg, B., Budzier, A., & Christodoulou, M. (2026). Towards a theory of modular natives: Explaining superscaling, China’s greatest innovation yet. arXiv.
- [10] Lu, F., & Ma, X. (2026). The rise of China’s electric vehicle industry: Strategic alliances between local governments and private capital. The China Journal. Advance online publication.
- [11] Zhu, H., & Guo, K. (2026). OECDの産業補助金論と中国の新経済 [CF40研究]. China Finance 40 Forum.
On the Radar - 現場の実践
今週の企業:定置用蓄電だけに賭けた専業メーカー Hithium(海辰儲能)
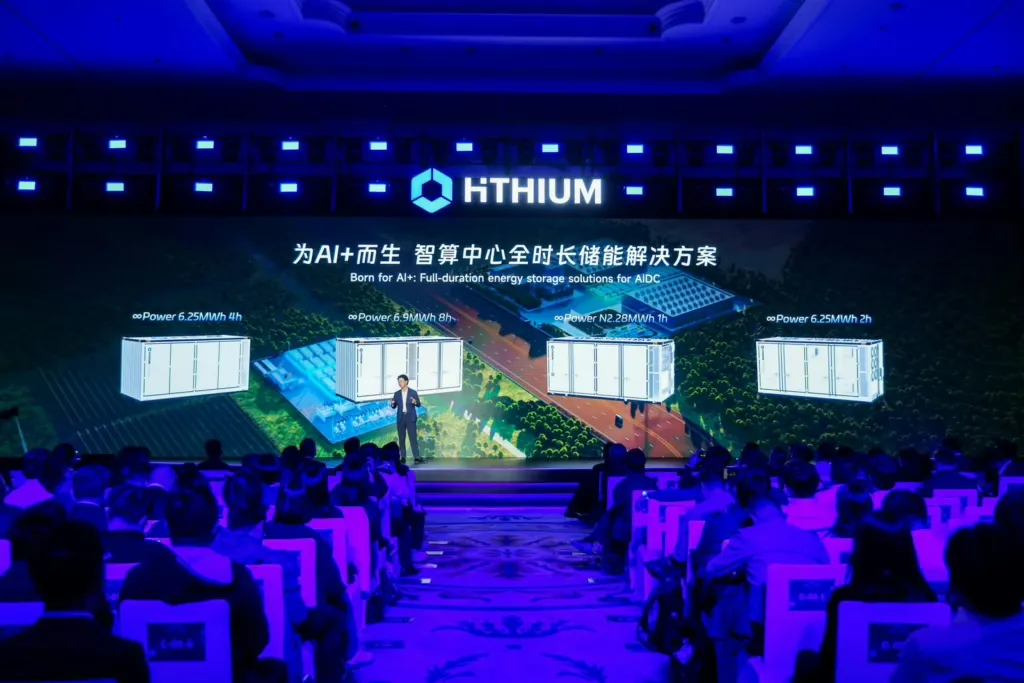 用途ごとに持続時間を変えた HiTHIUM の ∞Power コンテナ群(左から4時間、8時間、1時間、2時間用)。出典:HiTHIUM [3]。
Frontiers では、モジュラーネイティブな単位を反復し、製造から供給網までを高速で同期させる「スーパースケーリング」が力を生む、という見方を追いました。その理屈が、いま中国の蓄電市場でそのまま動いています。日本ではほとんど語られない、中国・厦門(アモイ)の蓄電池メーカー Hithium です。
CATL や BYD の名は知られていても、その背後で急成長したこの会社の名を聞いたことのある人は、日本では多くないはずです。2019年に CATL 出身の技術者たちが立ち上げた Hithium は、2025年、系統用蓄電池の出荷量で世界第2位につけました [1]。設立からわずか6年での到達です。
この会社の核心は、ひとつの選択にあります。電気自動車用につくった電池を据え置き用に転用するのではなく、定置用の蓄電池だけに特化したセルを、はじめから設計してつくるという道です。同社は、GWh の規模でこれをやり遂げている蓄電池専業メーカーはほかにない、と位置づけています [5]。Frontiers のことばを借りれば、セルというモジュラーネイティブな単位を、用途ごとにさらに純化させた、ということになります。
純化は、単位そのものを大きく育てる動きとして表れます。Hithium は ∞Cell シリーズで、587Ah(2時間用)から1175Ah、そして1300Ahへとセルの容量を引き上げてきました。1300Ah は主流のセルのおよそ4倍で、システムの部品点数を3割以上減らし、初期費用を押し下げます。これを束ねた ∞Power8(6.9MW/55.2MWh)は、再生可能エネルギーの全天候での安定供給を見すえた「8時間ネイティブ」の蓄電システムとして発表されました [3]。同じ単位を反復しつつ、その単位を最適化して裾を薄くしていきます。これは、学習曲線を自分の手で加速させる動きにほかなりません。
スーパースケーリングは数字にも出ています。売上は2022年の36.2億元(約760億円)から、2023年に102億元(約2,140億円)、2024年に129.2億元(約2,700億円)へと、年平均でおよそ 89% 伸びました。2025年上期は69.7億元(約1,460億円)と、前年同期比で 224.6% の増加です [4]。世界の系統用セル市場そのものが2025年に倍増する波に、まさに乗っています。
もちろん、ここには Frontiers で置いた留保もそのまま当てはまります。中国の蓄電池セルは激しい価格競争のただなかにあり、薄い利益と単一事業への集中という、厚い裾をかかえています。Hithium がその裾を薄めようとしている手立ては、地理の分散です。米テキサスに自社のモジュール・BESS組立工場を立ち上げて初出荷を済ませ、ウクライナ市場向けに2GWh の供給枠組み合意を結び、香港証券取引所への上場も申請しました [2][4][6]。国内に集中した裾を、市場と地理を変えて分け持とうとしているのです。
見るべきは、技術の優劣だけではありません。電池を「転用するもの」から「専用に設計するもの」へと組み替え、その単位を反復しながら太らせていく能力です。定置用蓄電池の学習曲線が、いまもっとも速く走っている現場のひとつとして、Hithium は追う価値があります。
参考文献
- [1] HiTHIUM. (2026, February 10). HiTHIUM ranks Top 2 globally in 2025 energy storage battery shipments. [Press release]. PR Newswire.
- [2] Energy-Storage.news. (2025, June 3). Hithium, LG ES begin US manufacturing of dedicated battery storage products.
- [3] ESS News. (2025, December 15). Hithium pushes into long-duration storage and AI data centres with 1,300Ah cell, 6.9 MW/55.2 MWh system, and lithium-sodium hybrid.
- [4] The Bamboo Works. (2025, October). Hithium files updated Hong Kong IPO application as revenue soars.
- [5] HiTHIUM. (2025, September). HiTHIUM and Solarpro Sign 2GWh MSA to Drive Long-Duration Utility-Scale Projects Across Eastern Europe.
- [6] HiTHIUM. (2026, February). HiTHIUM and KNESS Group Partner on 2GWh Long-Duration Energy Storage in Ukraine.
本ニュースレターの内容については、可能な限り一次情報や信頼できる資料に基づき慎重に確認したうえで執筆していますが、解釈や記述に誤りが含まれている可能性もあります。もしお気づきの点がありましたら、遠慮なくご指摘ください。確認のうえ、必要に応じて訂正・更新いたします。
EIF Brief JP は Substack から定期購読することができます。