屋根をもたない人は太陽光にどう参加するのか
EIF Brief JP #7
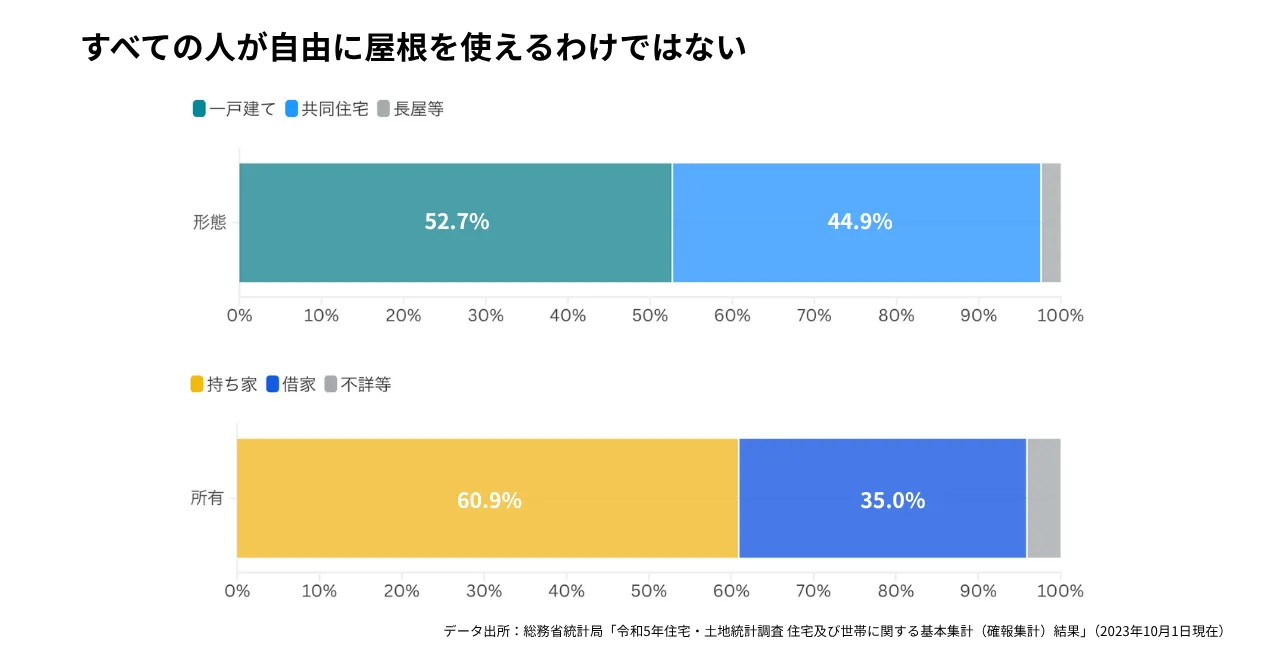
日本の住宅の 44.9% は共同住宅、35.0% は借家です。太陽光を「戸建て持ち家の屋根に載せる設備」として設計し続ける限り、集合住宅、賃貸、都市部の単身世帯や若年世帯は、エネルギー転換の入口からこぼれ落ちやすくなります。問題は、パネル価格や発電効率だけではありません。誰が屋根・外壁・ベランダを使う権限をもつのか、という住宅と管理の制度そのものが、太陽光への参加可能性を左右しています。
今号 EIF Brief JP #7 では、Signal で日本の住宅統計から「自由に使える屋根」を前提にできない現実を確認します。Frontiers では、ドイツのバルコニー発電所、英国・EUの標準化、米国の州法運動を横断し、プラグインソーラーが太陽光を「住宅設備」から「小型で認証済みの生活機器」へ移し替えつつあることを読み解きます。On the Radar で取り上げるのは、バルコニー太陽光を支えるマイクロインバーター・蓄電池メーカー APsystemsです。パネルそのものではなく、発電・変換・監視・安全をまとめる小さな箱が、参加権の技術的な土台になっています。
問われているのは、小さな太陽光が大規模電源を置き換えるかどうかではありません。屋根をもたない人にも、エネルギー転換への参加権をどう設計するかです。太陽光の次のフロンティアは、発電所の規模やモジュール効率だけでなく、生活者が実際に置ける場所、使える標準、通れる手続き、そして管理規約のなかにあります。
Signal - 変化の兆し
今週のグラフ:日本の住宅の44.9%は共同住宅
 データ出所:総務省統計局「令和5年住宅・土地統計調査 住宅及び世帯に関する基本集計(確報集計)結果」(2023年10月1日現在)
太陽光を考えるとき、私たちはつい「屋根があること」を出発点にしてしまいます。屋根にパネルを載せ、余った電気を売り、蓄電池やEVと組み合わせる、という発想です。けれども、その前提はどれだけの人に本当に開かれているのでしょうか。
総務省統計局の令和5年住宅・土地統計調査によれば、日本の居住世帯のある住宅は5,566.5万戸あります。そのうち共同住宅は2,496.8万戸、全体の44.9% に達し、過去最高となりました。1993年には35.0%だったので、30年間でおよそ10ポイント上がったことになります。東京都に限れば、住宅の71.6% が共同住宅です。
所有関係で見ても、制約は大きくなります。日本の住宅のうち、借家は1,946.2万戸、35.0% を占めます。借家では、屋根、外壁、ベランダ、配線、原状回復、景観、管理規約といった条件を、居住者が単独では決められません。さらに、持ち家であっても共同住宅であれば、屋根は共用部であり、ベランダも専有部分ではなく「専用使用権」の対象として管理規約に縛られることが多くあります。つまり、太陽光に参加できるかどうかは、所得や環境意識だけでなく、住まいの所有・管理・形態によって最初から分かれています。
この数字が示しているのは、「屋根をもたない人」が例外的な少数派ではないということです。日本でも、住宅ストックのかなり大きな部分は、従来型の屋根上太陽光の設計思想からこぼれ落ちやすい場所にあります。太陽光政策を「戸建て持ち家の屋根」を標準ユーザーとして組み立てると、集合住宅、賃貸、都市部の単身世帯や若年世帯は、最初から周辺に置かれてしまいます。
ここで重要なのは、共同住宅や借家を「太陽光に不向きな住宅」と見ることではありません。むしろ逆です。住宅のかたちが変わっているのなら、太陽光の参加単位も変わる必要があります。屋根を個人所有する人だけでなく、ベランダ、窓、駐車場、共有部、地域の小さな電源、あるいは電気料金メニューを通じて参加できる道をどう設計するかが問われます。プラグインソーラーは、そのためのひとつの入口として読めます。
本号で取り上げる欧米のプラグインソーラーの動きは、「小さなパネルがどれだけ発電するか」だけの話ではありません。日本の住宅統計から見ると、それはむしろ、自由に使える屋根を前提にしない太陽光政策をどうつくるかという問いにつながります。太陽光の次のフロンティアは、発電効率や価格だけでなく、誰がエネルギー転換に参加できる住まいにいるのか、という住宅制度側の現実にあります。
参考文献
- 総務省統計局. (2024, September 25). 令和5年住宅・土地統計調査 住宅及び世帯に関する基本集計(確報集計)結果. https://www.stat.go.jp/data/jyutaku/2023/pdf/kihon_gaiyou.pdf
Frontiers - 知の最前線
今週のテーマ:屋根をもたない人の参加権
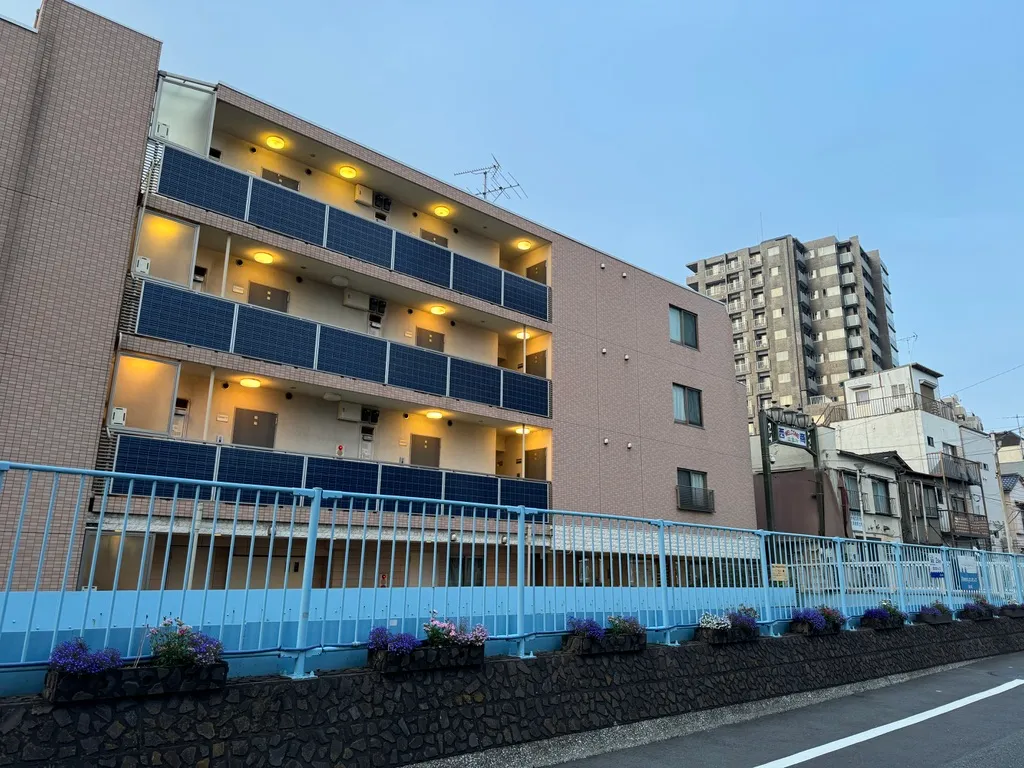
屋根がなければ、太陽光には参加できないように見えます。これは明文化されたルールではありませんが、これまでの住宅用太陽光政策が置いてきた暗黙の前提でした。プラグインソーラーが面白いのは、その前提を小さく崩すところにあります。パネルを屋根に固定するのではなく、ベランダや窓際、庭やフェンスに置き、家庭用コンセントにつなぎます。技術としては小さくても、制度の側から見ると、「誰に参加権を開くのか」 という問いを正面から突きつける装置です。
 集合住宅の共用部に設置されたソーラーパネル(都内、筆者撮影)
ドイツが示した「制度の摩擦を外す」という成功条件
プラグインソーラーは、ドイツでいう「バルコニー発電所(Balkonkraftwerk)」のことです。ドイツ連邦ネットワーク庁(Bundesnetzagentur)によると、2025年に登録されたこの種の装置は約43万件、容量にして約0.5ギガワットでした。太陽光の新規導入量の3.2パーセントを占め、前年の2.5パーセントから伸びました。
この数字は、発電量そのものよりも、参加者の数として見ると意味が変わります。大規模電源をひとつ増やしたのではなく、小さな装置を選ぶ家庭が数十万単位で増えた、ということだからです。
背景にあったのは、技術の進歩や価格低下だけではなく、制度の簡素化でした。2024年4月から、ドイツでは登録に必要な入力項目が従来の約20から5に減らされ、市場マスターデータ登録簿(MaStR)に登録すれば足りる方向へ整理されました。系統運用者への個別届出も不要にする設計が進みました。つまり、普及策の核心は「補助金を足す」ことだけではなく、手続きという摩擦を外すことにありました。
誰が普及を担っているのか
海外の動きを見ると、プラグインソーラーの普及は、単一の企業が売って広げているというより、制度、標準、市民運動、小売、メーカーが役割分担することで進んでいると見たほうがよさそうです。
第一の担い手は、規制当局や議会です。ドイツではBundesnetzagenturが登録を簡素化し、英国では政府が800ワット未満のプラグインソーラーを家庭用コンセントで使えるよう、G98配電コードとBS 7671配線規則の更新を進めています。米国ではユタ州のHB340を起点に、カリフォルニアのSB868など州法案・制度化の動きが広がっています。ここでの戦略は明快です。従来の住宅用太陽光と同じ重い連系手続きに入れるのではなく、「小型で認証済みの家庭用機器」という別カテゴリーをつくることです。
第二の担い手は、市民団体・業界団体・知識の仲介者です。ドイツではBalkon.Solar、AG Balkonkraftwerk、Bundesverband Steckersolarのような団体が、請願、標準化、品質基準、相談窓口、国際会議を通じて、ニッチなDIY機器を「権利」と「標準」の言葉に翻訳してきました。消費者センターやHTW Berlinのシミュレーターも、設置場所や回収年数を自分で判断できる情報を提供し、心理的な摩擦を下げています。
米国で同じ役割を担っているのが、非営利団体Bright Saverです。同団体は、プラグインソーラーを「屋根のない人のための太陽光」と位置づけ、政策提言、消費者教育、実証、品質づくりを一体で進めています。特徴的なのは、ユタ州法をもとにしたモデル法案や州別資料を用意し、各州の議員がコピーしやすいかたちにしていることです。さらに、最初の1,000世帯への導入、低所得世帯向けアクセスプログラム、メーカーや国立研究所、標準化機関との連携を掲げています。これは単なる製品販売ではなく、市場が立ち上がる前に、ルール、証拠、需要、信頼を同時につくる戦略です。
第三の担い手は、小売とメーカーです。英国政府は、Lidl、Icelandのような小売と、EcoFlowのようなメーカーが市場投入に向けて政府と動いていると説明しています。ドイツでもLidlやAldiなどの量販・ディスカウント小売が、バルコニー太陽光や蓄電池を「専門工事の商品」ではなく店頭で買える家電に近いものとして扱いはじめています。Zendure、Anker Solix、Hoymilesのようなメーカーは、パネルだけでなく蓄電池や制御機能を組み合わせています。ここでの戦略は、太陽光を「工事」から「店頭で選べる暮らしのエネルギー機器」へ移すことです。
この三層に共通するのは、普及の障害を「価格」だけに還元しないことです。下げようとしているのは、合法なのか分からない制度摩擦、どれを買えばよいのか分からない認知摩擦、どこで買えるのか分からない流通摩擦、安全なのか分からない信頼摩擦です。
米国の州法運動で興味深いのは、電力会社を全面的な推進者にするのではなく、反対しにくい条文をつくろうとしている点です。ユタ州は、最大1.2キロワット、認証済み機器、停電時の逆潮流防止など安全機能の条件を明確にし、既存の連系制度を大きく崩さずに小型機器の例外をつくりました。Bright Saverのモデル法案は、各州が制度を複製しやすくする戦略です。
ドイツ側は、市民権運動に近い色合いをもちます。請願、YouTube、消費者相談、専門家会合を通じて、バルコニー太陽光を「一部のDIY愛好家の趣味」から普通の生活者が求める小さな権利へ移し替えました。この言語の転換が、制度改正と量販店での販売を後押ししました。
もうひとつ重要なのは、彼らがプラグインソーラーを「気候対策」だけで売っていないことです。英国政府は、エネルギー安全保障と生活費対策の文脈で、店頭販売と電気代削減を前面に出しています。Bright Saverは、気候だけでなく、電気料金、停電時のレジリエンス、低所得世帯のアクセスを同時に語ります。ドイツの消費者向け情報も、回収年数や設置場所ごとの発電量を具体的に示します。つまり戦略は、環境意識の高い層だけに訴えるのではなく、「いまの暮らしのなかで小さく得をする道具」として入口を広げ、そのうえでエネルギー転換への参加につなげることです。
つまり、制度側は入口を軽くし、標準化側は信頼をつくり、市民団体と小売・メーカーが需要と供給をつないでいます。この役割分担が、プラグインソーラーを参加権を広げる政策手段にしています。
「禁止」から「標準化」へ向かうEU・英米
ドイツの先行に続いて、EUでは小型の太陽光をめぐる扱いが 「禁止」や「グレーゾーン」から「標準化」へ と移ってきました。SolarPower Europeは2025年、プラグインPVを「急成長するセグメント」として整理し、安全で効率的な普及のためには、標準化と明確な設置ガイドラインがカギになるとしています。ベルギーも2025年4月17日から、認証済みのプラグイン機器を接続できるようにしました。
英国政府は2026年3月24日、800ワット未満のプラグインソーラーを、電気工事士なしで家庭用コンセントに接続できるよう制度を更新すると発表しました。発表のなかでは、賃貸住宅や集合住宅に住む人にとって太陽光が手の届きにくいものだったこと、プラグイン型がその障壁を外す技術であることが明示されています。
米国では、ユタ州が最大1.2キロワットまでのプラグインソーラーを電力会社の承認なしに使えるようにしたことが起点になりました。カリフォルニア州のSB868は2026年5月に上院を35対1で通過し、コロラド州のHB26-1007は2026年5月7日に知事署名を受けました。同様の法案は複数州へ広がっています。ここで重要なのは、電力会社の連系承認や手数料を不要にする「小型機器カテゴリー」を新たにつくる、という方向です。ドイツが示した摩擦の除去が、各国で具体的な制度のかたちを取りはじめています。
どの標準で信頼をつくるか
プラグインソーラーが普及するには、手軽さだけでは足りません。コンセントに挿すだけで使えるからこそ、「本当に安全なのか」という不安を、個人の判断ではなく社会的な標準で受け止める必要があります。
2026年1月、UL Solutionsは米国向けにプラグインソーラーの試験・認証プログラムをはじめました。UL 3700にもとづき、構造、性能、表示の要件を定め、過負荷、逆潮流、感電のリスクを抑える機能を求めるものです。争点は 「安全か、危険か」から、「安全性を、どの標準によって社会的に信頼可能にするか」 へ移っています。
同じ「安全性の担保」でも、ドイツはVDE系の規格とSchukoプラグをめぐる議論を通じて、英国はG98とBS 7671の改定を通じて、米国はUL 3700という新しい枠組みを通じて、それぞれ別のかたちで信頼を組み立てています。信頼は装置のなかに内在する性質ではなく、標準と制度によって外から構築されるものです。
ただし、標準は参加権を開くと同時に、「認証済みか、未認証か」という新しい入口管理にもなります。誰が認証し、誰が費用を負い、安価な機器が基準を通れるのかが問われます。標準は中立的な技術文書に見えて、実は参加の入口を誰にどれだけ開くかを決める政治的な装置でもあります。
パネルから、暮らしのエネルギー機器へ
次の変化は、装置そのものの側で起きています。プラグインソーラーは、単に「小さな太陽光」なのではなく、蓄電池や制御機能と組み合わさることで、家庭の電気の使い方を少し変える技術になりつつあります。2026年の欧州市場では、Zendure、Anker Solix、Hoymiles、Movaといった事業者が、バルコニー太陽光向けの蓄電池やプラグイン蓄電システムを相次いで投入しています。
この進化のおもしろさは、プラグインソーラーが 「発電するパネル」から、「発電した電気をどう使うか」まで含む暮らしのエネルギー機器に近づいている 点にあります。賃貸住宅や集合住宅でも、昼の発電を夕方に回して自家消費を増やす、停電時のバックアップに使う、電気料金が高い時間帯の買電を減らす、といった使い方が見えてきます。
参加権を支える次の論点
ただし、「コンセントに挿せる」ことと「実際に置ける」ことは同じではありません。 プラグインソーラーは、屋根という制約を外す一方で、集合住宅や賃貸住宅ならではの別の制約を浮かび上がらせます。
大きいのは、管理組合や賃貸借契約をめぐる問題です。ベランダの手すりに装置を取り付けてよいのか、落下リスクをどう評価するのか、原状回復や景観、共用部の扱いをどうするのかを決める必要があります。これらは技術でも価格でもなく、建物の管理をめぐる日常的な合意の問題です。せっかく国の制度が参加権を開いても、この層で詰まれば、屋根をもたない人の参加はまた閉じてしまいます。
あわせて、逆潮流をどこまで認めるか、補助制度をどの層に傾けるか、認証費用を誰が負担するかも残ります。プラグインソーラーが投げかけているのは、屋根もガレージももたない人は、いったいどうやってエネルギー転換に参加するのか、という問いです。
日本への補助線
日本でプラグインソーラーを考えるとき、ドイツの経験を反転させて、日本で参加を阻んでいる摩擦は何かを問うのが出発点になります。電気事業法や系統連系規程のうえでこの種の装置がどう扱われるのか、PSEやJETといった認証のなかにどう位置づけられるのか、賃貸住宅や集合住宅の管理規約のもとで設置がどこまで認められるのかを確認する必要があります。いずれも、現時点で断定するより、制度設計上の論点として詰めるべき領域です。
提案の軸は3点に整理できます。第一は、誰に開くかです。賃貸住宅、集合住宅、低所得世帯を後付けの配慮ではなく、初期設計の中心に置けるでしょうか。第二は、どの標準で信頼をつくるかです。安全性を「自己責任」にせず、認証・表示・設置ガイドラインで社会的に担保できるでしょうか。第三は、摩擦をどこまで除去できるかです。小型機器カテゴリー、届出の自動連携、管理組合向けの標準ルールを用意できるでしょうか。
もっとも本質的な視点の転換は、立証責任の向きを変えることです。「屋根をもたない人がどうにかして参加してくるのを待つ」のではなく、「制度と事業者の側が、屋根をもたない人でも参加できるかたちを設計する」という発想です。プラグインソーラーが各国で示しているのは、参加権は技術が自然に広げてくれるものではなく、制度が意図して開くものだ、という事実です。
参考文献
- Balkon.Solar. (2023, January 30). Petition Vereinfachung und Bürokratieabbau für Stecker-Solar-Geräte. https://balkon.solar/news/2023/01/30/petition/
- Bright Saver. (n.d.-a). About. Retrieved June 6, 2026, from https://www.brightsaver.org/about
- Bright Saver. (n.d.-b). Join the movement. Retrieved June 6, 2026, from https://www.brightsaver.org/join
- Bright Saver. (n.d.-c). States moving legislation. Retrieved June 6, 2026, from https://www.brightsaver.org/publicly-filed-states
- Bundesnetzagentur. (2024, March 28). Bundesnetzagentur vereinfacht die Registrierung von Balkonkraftwerken. https://www.bundesnetzagentur.de/SharedDocs/Pressemitteilungen/DE/2024/20240328_MaStR_Reg.html
- Bundesnetzagentur. (2026, January 8). Ausbau Erneuerbarer Energien 2025. https://www.bundesnetzagentur.de/SharedDocs/Pressemitteilungen/DE/2026/20260108_EEG.html
- California Legislature. (2026). SB-868 electricity: Portable solar generation devices. https://leginfo.legislature.ca.gov/faces/billNavClient.xhtml?bill_id=202520260SB868
- Colorado General Assembly. (2026). HB26-1007 improve customer use distributed energy resources. https://leg.colorado.gov/bills/HB26-1007
- Department for Energy Security and Net Zero. (2026, March 24). Government to make “plug-in solar” available within months. GOV.UK. https://www.gov.uk/government/news/government-to-make-plug-in-solar-available-within-months
- Environmental Working Group. (2026, May 19). Balcony solar bill to cut energy costs clears California Senate. https://www.ewg.org/news-insights/news-release/2026/05/balcony-solar-bill-cut-energy-costs-clears-california-senate
- Hochschule für Technik und Wirtschaft Berlin. (n.d.). Stecker-Solar-Simulator. Retrieved June 6, 2026, from https://solar.htw-berlin.de/rechner/stecker-solar-simulator/
- pv magazine. (2026, April 15). Mova unveils all-in-one plug-in solar and storage solutions. https://www.pv-magazine.com/2026/04/15/mova-unveils-all-in-one-plug-in-solar-and-storage-solutions/
- SolarPower Europe. (2025, March 12). Plug-in solar PV. https://www.solarpowereurope.org/insights/thematic-reports/plug-in-solar-pv
- Synergrid. (2024, October 17). Starting from 17.04.2025, homologated plug & play devices will be allowed to be connected in Belgium [PDF]. https://www.synergrid.be/images/downloads/Nieuwsbrief_2024.10.17_C10-11_ed2.3_plug-and-play_NL-FR-EN.pdf
- UL Solutions. (2026, January 8). UL Solutions debuts testing and certification framework for safer plug-in solar across the United States. https://www.ul.com/news/ul-solutions-debuts-testing-and-certification-framework-safer-plug-solar-across-united-states
- Utah State Legislature. (2025). H.B. 340 solar power amendments. https://le.utah.gov/Session/2025/bills/enrolled/HB0340.pdf
- VDE. (2024, May 7). Product standard for balcony power plants: VDE publishes second draft. https://www.vde.com/en/press/press-releases/2024-05-07-balcony-power-plants-standard-consensus
On the Radar - 現場の実践
今週のメーカー:APsystems
 出所:APsystems「EZHI」製品ページ。バルコニー太陽光にマイクロインバーターと蓄電池を組み合わせたイメージ。
プラグインソーラーを支える小さなインバーター
プラグインソーラーというと、目に入りやすいのはベランダに置かれたパネルです。ただ、実際に「コンセントにつなげる太陽光」を成立させている中核部品は、パネルではなくマイクロインバーターです。太陽光パネルがつくる直流の電気を、家庭で使える交流に変え、発電量を制御し、安全機能を担い、アプリで見えるようにします。その小さな箱がなければ、プラグインソーラーは生活者が扱える製品にはなりません。
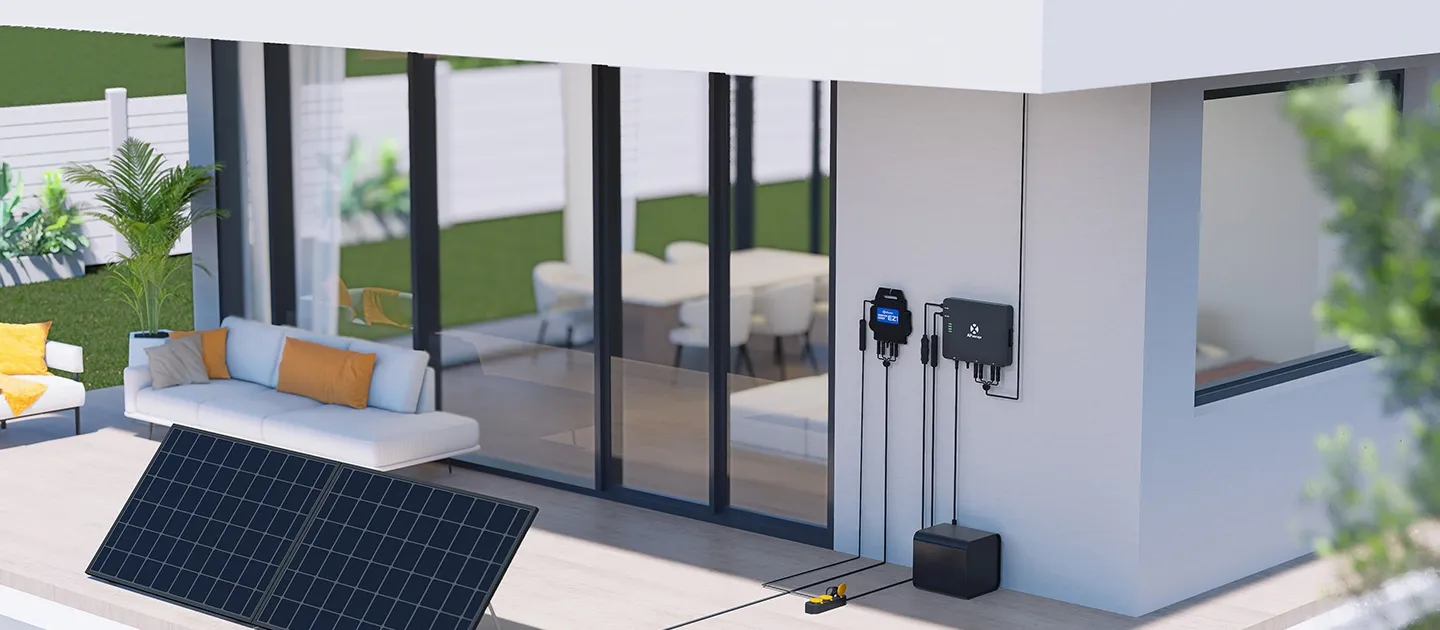
この領域で注目したいのが、APsystemsです。同社はマイクロインバーターやMLPE(Module Level Power Electronics)を手がけるメーカーで、バルコニーや庭、テラス向けのDIY太陽光に対応する EZ1 シリーズを展開しています。EZ1は、1台で1〜2枚のパネルに接続し、2つの入力を独立して制御するMPPT(最大電力点追従制御)を備えます。Wi-FiとBluetoothを内蔵し、専用アプリから発電状況を確認できる設計です。さらに、安全保護リレーを内蔵し、ACコンセント接続を想定した製品として位置づけられています。
ここで重要なのは、APsystemsが売っているものが、単なる「変換器」ではないことです。EZ1のような製品は、発電、変換、監視、安全、登録のしやすさを、ひとつの小さな機器にまとめています。つまり、Frontiersで見た「小型で認証済みの家庭用機器」という制度カテゴリーを、実際の製品として支えているのがマイクロインバーターです。
さらに、APsystemsの動きは蓄電池側にも広がっています。2024年に発表された EZHI は、既存のバルコニー太陽光に蓄電機能を足すためのハイブリッド型マイクロインバーターとして位置づけられています。すでにある小型太陽光を、発電するだけの装置から、発電した電気をためて使うシステムへ更新する発想です。
この進化は、Anker SOLIXやZendure、EcoFlowのような「蓄電池付き家電型」の動きとは少し違います。AnkerやZendureは、蓄電池、アプリ、スマートメーターを前面に出し、家庭用エネルギー機器として見せています。一方、APsystemsは、マイクロインバーターという部品側から、プラグインソーラーの入口を広げています。言い換えると、前者は「家電化」のルートであり、後者は「標準部品化」のルートです。
プラグインソーラーの次の競争軸は、パネルの出力だけではありません。発電した電気を、いつ、どこで、どれだけ使うかを制御し、余った電気をどう扱い、停電時や夕方以降にどこまで使えるかが問われます。こうした問いに答えるには、マイクロインバーター、蓄電池、アプリ、計測機器が一体で動く必要があります。
日本で考えると、論点はかなり具体的です。プラグインソーラーを認めるかどうかを抽象的に議論する前に、どのマイクロインバーターなら安全とみなせるのか、逆潮流や単独運転防止をどう確認するのか、認証済み機器のリストを誰が管理するのか、アプリ上の出力制御や登録情報をどう扱うのかを詰める必要があります。パネルそのものよりも、認証済みマイクロインバーターをどう制度に位置づけるかが、実装のカギになるかもしれません。
プラグインソーラーは、「小さなパネルを置く話」に見えます。しかし実際には、パネルの裏側で、マイクロインバーターが制度、安全、データ、蓄電池をつないでいます。APsystemsを見ると、屋根をもたない人の参加権は、意外にもこうした小さな標準部品から広がっていくことが分かります。
参考資料
- APsystems. (2023, May 24). APsystems launches the new Wi-Fi & Bluetooth EZ1 microinverter series at SNEC 2023, Shanghai, China. https://apsystems.com/apsystems-launches-the-new-wi-fi-bluetooth-ez1-microinverter-series/
- APsystems. (2024, June 13). APsystems hybrid microinverter for storage EZHI makes global debut, shining at SNEC exhibition. https://apsystems.com/snec-2024-2/
- APsystems. (n.d.-a). EZ1 plug-in microinverter (DIY). Retrieved June 6, 2026, from https://usa.apsystems.com/product/ez1-microinverter/
- APsystems. (n.d.-b). EZHI. Retrieved June 6, 2026, from https://global.apsystems.com/diy/ezhi/
本ニュースレターの内容については、可能な限り一次情報や信頼できる資料に基づき慎重に確認した上で執筆していますが、解釈や記述に誤りが含まれている可能性もあります。もしお気づきの点がありましたら、遠慮なくご指摘ください。確認のうえ、必要に応じて訂正・更新いたします。
EIF Brief JP は Substack から定期購読することができます。