安い電気は、誰に届くのか
EIF Brief JP #21
「太陽光や蓄電池が安くなれば、家庭の電気代も下がる」。そう期待したくなります。けれども、請求書には発電の費用だけでなく、送配電網の維持や再エネを支える政策の費用も載っています。自宅の屋根で発電できる人と、賃貸住宅で毎月の請求を待つ人では、負担を減らすために選べる手段も違います。電気を安くつくれることと、その安さが暮らしに届くことのあいだには、まだ制度の問題が残っています。
Signal のCrowdFlexは、家庭が電気を使う時間を変えると報酬を得られる英国の実証です。Frontiers の料金制度の議論と、On the Radar の風力発電に応じた割引サービスFan Clubにも共通するのは、節約に参加するための条件が世帯によって違うという問題です。
設備の購入、使用時間の変更、契約の見直しなど、家計の負担を減らす方法はあっても、誰もが同じように選べるわけではありません。選べる人の節約が、選べない人の負担増につながるなら、料金制度そのものを見直す必要があります。問われているのは、電気をどこまで安くできるかに加え、その安さを誰に届け、残る費用を誰に割り振るかです。
Signal - 変化の兆し
今週の数字:自動化の有無で、1回0.07kWhの差
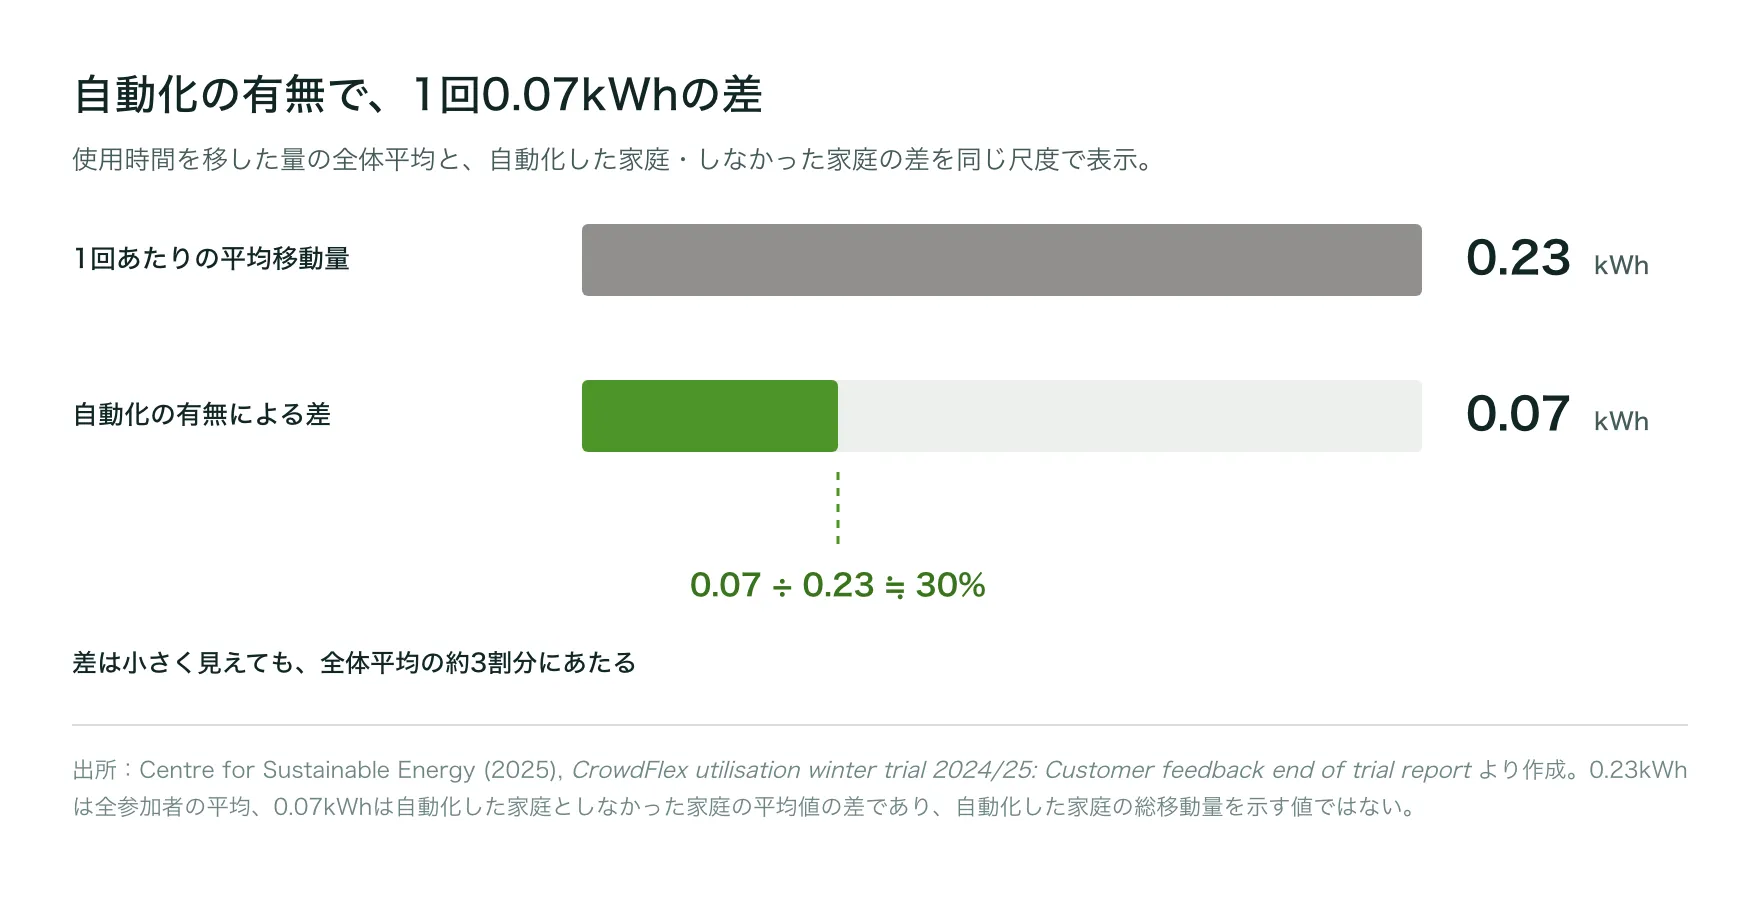 1回あたりの平均移動量と、自動化した家庭・しなかった家庭の差。0.07kWhは自動化した家庭の総移動量ではありません。出典:Centre for Sustainable Energy (2025, pp. 4, 25–28) をもとに作成 [1]。
電気を使う時間をずらす英国の実証で、タイマーなどを使った家庭では、使わなかった家庭に比べ、別の時間帯へ移した電力量が1回あたり平均0.07kWh多くなっていました。試験報告は、この差を1回あたりの平均移動量0.23kWhの約30% に相当すると説明しています [1]。請求額が30%減ったという話ではありません。家電を動かす時刻の決め方によって、系統の需給調整に提供できた量に差が見られた、という結果です。
この実証は、英国の電力系統運用機関のNational Energy System Operator(NESO)が主導したCrowdFlexです。2024年夏から2025年夏までの3期を通じ、電力小売OVOの10万7,000顧客を対象に、指定の時間帯に電気の使用を増減させると報酬を受け取れる試験をおこないました。必要な電気の使用を別の時間へ移し、電力の需給を調整する仕組みです。NESOは2026年2月に全体の結果を公表しました [2]。
自動化は、家電のタイマーからはじまる
30%という数字のもとになったのは、2024〜25年冬の参加者調査と電力使用データを組み合わせた分析です。ここでいう自動化には、タイマー付きコンセントや家電の予約機能も含まれます [1]。高度な制御システムを導入した家庭だけの話ではありません。たとえば、洗濯機を指定の時刻に手で動かす代わりに、あらかじめ運転を予約します。そうした身近な操作も対象です。
それでも、2025年夏の調査では、回答者の80% が手動で使用時間を変えていました [2]。自動化の利用者がいた一方、多くの家庭は自分で家電を操作して協力していたのです。
ただし、この比較から「タイマーを使えば誰でも30%多く移せる」とは言えません。自動化を使う家庭と使わない家庭では、所有する設備や生活時間も異なる可能性があります。報告書も、使用時間の移動量は各回の正確な実績値ではなく、移動の成果を示す指標として扱うよう注意しています [1]。
参加を続けるには、家庭に残る手間を減らす必要がある
参加する家庭には、協力を呼びかけられた後も手間が残ります。通知を読み、家事の予定を変え、その時刻を覚えておかなければなりません。報酬があっても、毎回これを続けられるとは限りません。
日本で同様のサービスを設計するなら、参加者数や報酬額とともに、予約機能を設定できたか、その後も無理なく使えたかを確かめたいところです。新しい機器を買ってもらう前に、いまある家電の機能を使えるようにする支援も考えられます。
家庭の設備を系統の需給調整に生かすには、利用者に任せる操作をどこまで減らせるかが重要です。CrowdFlexの数字は、需給調整への協力を日々の暮らしに組み込む際に、何を改善すべきかを考える材料になります。
参考文献
-
[1] Centre for Sustainable Energy. (2025, June). CrowdFlex utilisation winter trial 2024/25: Customer feedback end of trial report.
-
[2] National Energy System Operator. (2026, February 3). CrowdFlex innovation project announces final domestic flexibility trial results, whole project trials analysis and model development success.
Frontiers - 知の最前線
今週のテーマ:電気は安くなるはずだった
太陽光発電のコストは、設備の生涯費用と発電量を現在価値に換算して求める均等化発電原価(levelized cost of electricity: LCOE)で見ると、2010〜2025年に89% 下がりました。同じ期間に、蓄電池の容量あたりの価格は93% 下がっています [31]。
Ember の最新レポート The Age of Power は、英国の家庭が太陽光、ヒートポンプ、電気自動車(EV)、蓄電池を導入し、時間帯などで単価が変わるスマート料金も使う場合を例示しています。さらにEVから系統へ放電するV2G(vehicle-to-grid)や、複数の設備をまとめて制御するVPP(virtual power plant)への参加まで含めると、月々のエネルギー費と保守・修理費が最大80% 下がるという試算です。これは導入費を含む総費用が80%下がるという意味ではなく、設備への投資とサービスへの参加を前提にした運用段階の例示です [31]。
日本では、技術コストの低下とは裏腹に、再エネを支える費用の一部が請求書に上乗せされています。再エネ賦課金は2026年度に4.18円/kWh となり、制度がはじまった2012年度の0.22円から19倍になりました。月400kWhを使う家庭なら、月1,672円です [11]。これとは別に、政府は電気・ガス料金全体の負担を和らげるため、期間を区切って値引きを実施しています。直近の電気・ガス料金支援は2026年7〜9月使用分が対象で、9月使用分の低圧電力は3.5円/kWh。同じ400kWhなら、月1,400円の値引きです [25]。同じ請求書のなかに、政策による上乗せと値引きが併存しています。
発電はこれほど安くなったのに、なぜ請求書の不安は消えないのでしょうか。「電気は高いか安いか」という問いは、この矛盾を解けません。電気料金は発電費用の値札ではなく、システム全体の費用を、誰が、どの仕組みで負担するかを決めた結果だからです。屋根をもたない人は再エネにどう参加できるのか(第7号)、電気の値段と仕組みを誰が決めるのか(第13号)。別々に見えたこの2つの問いは、請求書の上では同じひとつの問いに行き着きます。増え続けるシステム全体の費用を、誰にどう割り振るのか、です。
安い電気と、安い請求書は別物
英国の規制機関Ofgemが定める料金上限にもとづくと、標準的な家庭が2026年1〜3月期の水準で1年間使ったときの電気代は、908ポンドです。卸電力の調達費は、その約3分の1にとどまります [10]。卸価格は発電設備の原価そのものではありません。残りには送配電網、小売の運営、政策などの費用が含まれ、発電コストの低下と同じ割合で請求額が下がるわけではありません。
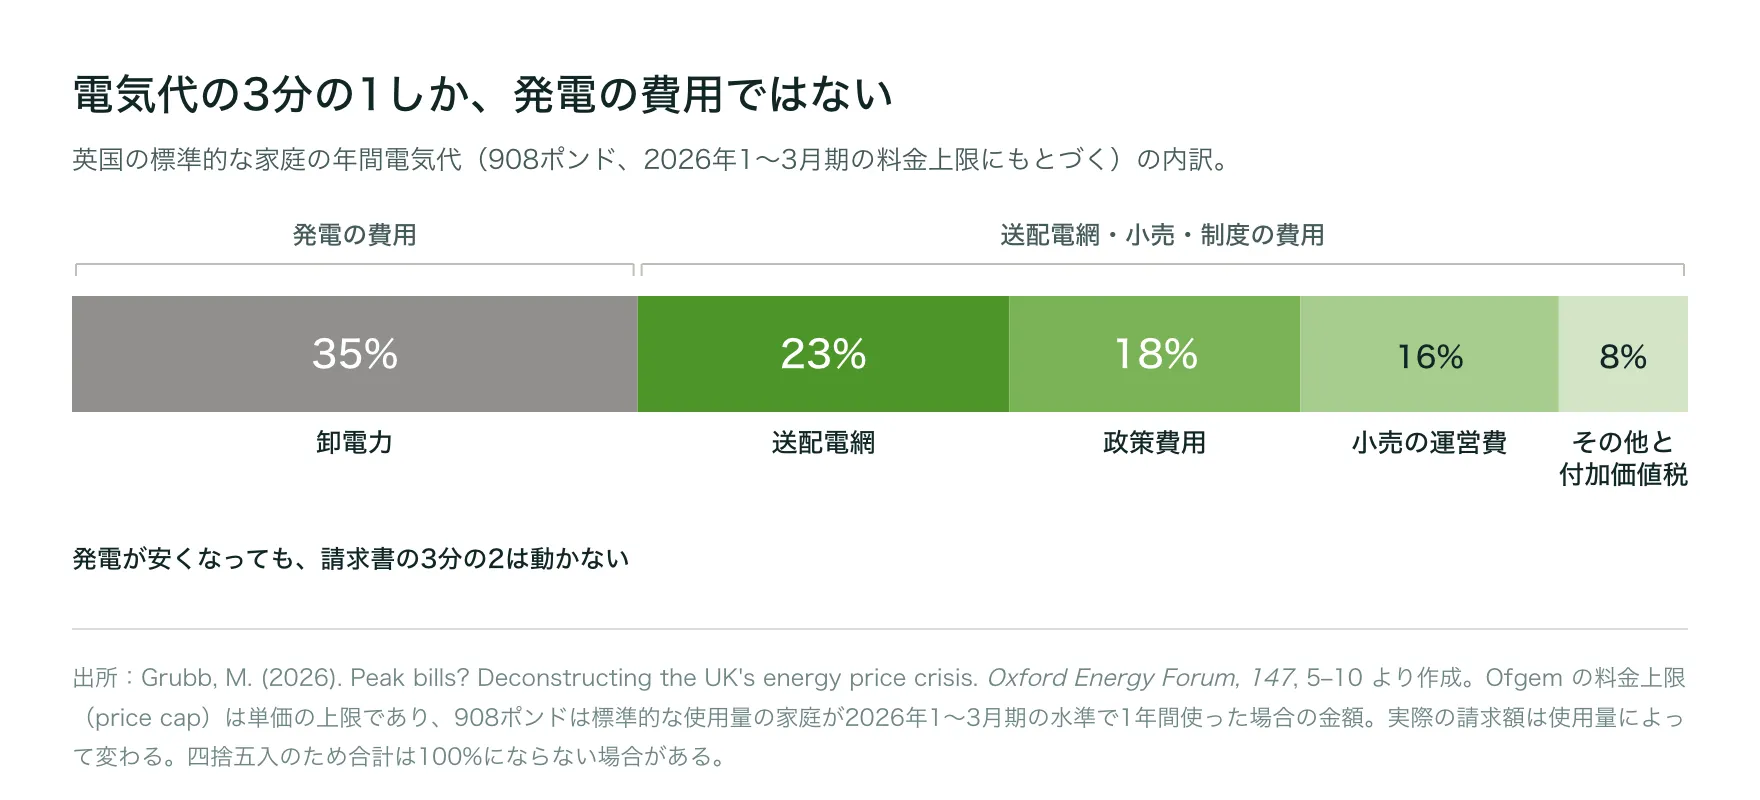
英国の標準的な家庭の年間電気代(908ポンド)の内訳。2026年1〜3月期の料金上限にもとづく年換算で、実際の請求額は使用量によって変わります。出典:Grubb (2026, p. 6) [10]。
ケンブリッジ大学のマイケル・ポリットは、料金の構成を2017年半ばと比べました。ポリットの集計では、標準的な家庭の年間電気代は101% 上がり、同じ期間の消費者物価は38%、賃金は47%の上昇でした。とりわけ伸びたのが政策関連の費用で、約127ポンドから約318ポンドへ、151% の増加です [17]。ポリットは、容量市場や系統の制約を処理するための費用まで含めれば、税を除いた電気代の33% が政策によって生じた費用だと見積もっています。この33%は、上のグラフの18%より広い範囲の費用を政策関連とみなした値で、分母も税抜きです。
オックスフォード・エネルギー研究所(OIES)が2026年3月に出した論集の序文でも、編者のラフマト・プディネは、費用の総額に加え、誰に、どの部門に、どの時間帯に配分するかが重要になっていると論じています [18]。
米国も同じ構図です。ローレンス・バークレー国立研究所(LBNL)とブラトル・グループの2026年4月版の分析によれば、2019年から2025年に住宅用の小売電力価格は名目で33%、13セント/kWh(約20.5円/kWh)から17.3セント/kWh(約27.2円/kWh)に上がりました。物価上昇を差し引いた実質では5.6% です [32]。全国平均の上昇率だけでは、家計の苦しさは捉えきれません。同じ報告は、年収5万ドル未満の世帯(全世帯のおよそ3分の1)では、2024年までの調査で電気代の平均所得比が5% を超えていることを示しています。また、電気に限らないエネルギー料金では、6世帯に1世帯が滞納し、滞納残高が2025年5月に210億ドルに達したことを添えています。平均の背後で、負担は特定の層に集まっています。
コロンビア大学のロビン・ミリカンらは、LBNLの分析をもとに、2025年の料金上昇要因を紹介しています。燃料費と卸価格が21州、配電費用が16州、発電投資が11州、送電が11州、災害復旧が9州で挙げられました [15]。
ミリカンらによると、2019〜2025年に需要の伸びが大きかった州では、全需要部門を平均した実質電力価格が下がる傾向がありました。安価な供給力と既存設備の余裕があれば、追加需要によって固定費をより多くの電力量で分担できます。一方、供給力が足りず、大きな設備投資が必要なら、需要増は値上げにつながりえます。需要増の影響は、供給余力と費用配分によって変わります。 州別の相関だけで、個々のデータセンターが料金に及ぼす影響までは判断できません [15]。
配電網の更新費用が増えている
米国の主要電力会社では、配電網への投資が発電と送電を上回り、資本支出の最大項目になりました。2003〜2023年に年間投資額は実質で160% 増え、2023年には509億ドルに達しています。老朽設備の更新、荒天への備え、再エネの接続などが背景にあります [29]。
RMIのマシュー・マクドネルらが2026年9月に出した解説は、投資額に応じて利益を得る電力会社の仕組みに問題があると指摘します。費用と資本への報酬を料金で回収する総括原価方式では、蓄電池やEV充電の制御で安く対応できても、変電所を建設するほうが会社の利益になりやすいためです [14]。屋根の太陽光、家庭用蓄電池、ヒートポンプ、室温を自動調整するスマートサーモスタットは、うまく動かせば配電設備の増強を先送りできる資源です。電力会社がこれらを、電線や変電所を増やす代わりの手段として計画に組み込めるか。その違いが将来の費用を左右します。
マクドネルらが提案するのは、配電システムオペレーター(distribution system operator: DSO)という役割です。分散型資源の位置と利用可能性を把握し、必要な時間と場所を知らせ、提供された系統サービスに対価を払う「航空管制官」にたとえられます。ただし著者らは、これがソフトウェアの更新や組織の分離で済む話ではないと繰り返します。配電網の機能、電力会社が収益を得る仕組み、誰が意思決定に関わるかを同時に変えなければ、分散型資源による費用削減は進みません。3つのうちどれかひとつでは足りない、という主張です。なお、この解説は研究計画の予告であり、DSOがどれだけ料金を下げるかの推計はまだ示されていません。
日本では、送配電網の利用料である託送料金に、2023年4月からレベニューキャップ(revenue cap)制度が導入されました。5年ごとに国が収入上限を承認する仕組みです [3]。第1規制期間は2027年度までで、2028年度からの第2期間に向けた検討も進んでいます [4]。資材や労務費などの上昇が料金にどれだけ反映されるかは、効率化の目標や費用の審査、期中調整の扱いにも左右されます。送配電網の費用をどう抑え、誰に配分するかは、日本でも問われています。
自家発電で購入量を減らせる世帯は限られる
配分の問題がもっとも鋭く現れるのが、カリフォルニアの屋根置き太陽光です。太陽光を設置した家庭は、自家消費や売電分の相殺によって電力会社への支払いを減らせます。それに見合うだけ系統側の費用が減らなければ、従量料金で回収していた固定費の一部が他の顧客へ移ります。これが費用移転(cost shift、コストシフト) です。
カリフォルニア大学バークレー校のセバリン・ボレンスタインは、2024年のカリフォルニアの住宅用太陽光による年間の費用移転を、40億ドル弱と推計しました。PG&Eで20億ドル強、南カリフォルニア・エジソンで約13億ドル、SDG&Eで約5億ドルです [1]。費用移転の60〜80%を住宅用顧客が負担すると仮定した場合、低所得者向け割引料金を除く住宅用料金への影響は、3社を通じて1kWhあたり3.2〜8.8セント(約5.0〜13.9円/kWh)、価格の9〜22% と推計されています。2018年には、同じバークレー校のルーカス・デイビスが、太陽光を設置しない家庭の負担を年65ドルとする記事を書きました。ボレンスタインは、2024年なら年300ドルほどだと述べています [1]。
ただし、この40億ドルという推計に、関係者の合意があるわけではありません。カリフォルニア州公益事業委員会(CPUC)のなかで利用者側の利益を代弁する公益擁護局(Public Advocates Office)は、2024年の費用移転を85億ドルとしました。こちらは商業・産業用を含むネットメータリング制度全体が対象で、住宅用だけを扱うボレンスタインの推計と、そのまま比較はできません。逆に、太陽光業界団体CALSSAと経済分析会社M.Cubedは、鉄塔や電線への投資を減らした効果まで数えれば15億ドルの便益があると主張しています [22]。
推計の差には、対象範囲と費用・便益の数え方が大きく影響しています。業界側は、家庭が自家消費した電気を「その家庭のもの」として費用計算から外します。ボレンスタインは、系統につながっている限り自家消費と系統供給に本質的な区別はない、と考えます。M.Cubedのリチャード・マッキャンは、当初23億ドルとしていた便益を後に15億ドルへ下方修正し、ボレンスタインはその計算に反論文書を公表しました [22]。何を費用に数えるかが違うだけで、同じ年の同じ州の話が、負担にも便益にも変わります。推計値を比べるには、数値とともに対象範囲と前提を確かめる必要があります。
理論の側から見ると、この現象には名前があります。「ユーティリティ・デススパイラル(utility death spiral)」です。固定費を従量料金で回収している系統では、自家発電で使用量を減らす顧客が増えるほど、残った顧客の単価が上がり、それがさらなる離脱を促します。ニコラス・ローズらは2017年、太陽光と蓄電池の普及、電力会社の費用、料金設計の相互作用をモデル化しました。料金とは関係なく太陽光と蓄電池が広まる勢いが強いこと、系統費用が上がり続けること、顧客が有利な条件で自らの設備の資金を調達できること。彼らのモデルでは、この3つが重なる厳しい条件のもとで、系統から完全に離脱する顧客が増える悪循環が生じました [12]。裏を返せば、離脱はひとりでに進むものではありません。
モデルが比べたのは、余剰電力を小売価格で相殺するネットメータリング(net metering)、卸価格で買い取る方式、最大需要電力などに応じて課金するデマンドチャージ(demand charge)の3つです。このうちネットメータリングは、分散型電源に報いると同時に、系統からの完全離脱を抑える方向に働きました。売って得られる対価が小さいほど、家庭は蓄電池を足して自分の発電を使い切る方向へ傾くからです。
系統からの購入量を減らせるかは、住宅の所有や設備投資の余力に大きく左右されます。英国では、所得下位5分の1の世帯の70% が賃貸住宅に住み、上位5分の1では12% です [13]。低所得層ほど、屋根や暖房設備を自分の判断で改修しにくい傾向があります。MCS財団が2026年3月に公表した試算では、電気やLPG・固体燃料などを使う低所得の世帯類型B5が電気料金で負担する政策賦課金は、手取り所得に占める割合で一部の高所得類型の4倍超でした。また、2025年の料金体系を当てはめた分析では、一部の低所得世帯類型の賦課金負担が、手取り所得に占めるパン・米・穀類への平均支出割合を上回りました [21]。
日本の家計統計でも、低所得層ほど光熱費の負担割合が高い傾向が見られます。ここで使うのは、消費支出に占める光熱・水道費の割合です。英国の所得比とは直接比較できません。2024年の全国家計構造調査によれば、勤労者世帯の消費支出に占める光熱・水道費の割合は、年間収入が下位5分の1の層(年収351万円以下)で7.9%、上位5分の1の層で5.8% です [27]。
2023年の住宅・土地統計調査では、居住世帯のある住宅の44.9% が共同住宅で [26]、屋根を自分で使える世帯は限られます。資源エネルギー庁は、住宅用太陽光の固定価格での買取期間が満了する件数を、2023年までに累計約165万件と見込んでいました [24]。
自家消費で購入量を減らせば、使用量に応じた再エネ賦課金の支払いも減ります。一方、燃料費調整額は燃料価格に応じて加算にも減算にもなるため、常に上乗せされる負担ではありません。また、自家消費による燃料費の削減と、他の顧客への固定費の移転も別の問題です。賃貸や共同住宅の世帯には設備を自由に設置しにくい場合が多く、節約の選択肢に差があります。
値引きと費用の回収方法の変更は、同じではない
日本の電気料金補助は、2023年1月使用分の7円/kWhからはじまり、3.5円、1.8円と縮小して2024年5月に終わりました。同年8月には「酷暑乗り切り」として4円で復活し、10月に2.5円へ下がってまた終わり、2025年1〜3月、7〜9月、2026年1〜3月、7〜9月と、季節ごとの再開と終了を繰り返しています [25][28]。
ここで政府がしているのは、税金で請求額の一部を一時的に肩代わりすることです。再エネ賦課金や託送料金を誰から、どのように集めるかは変わりません。補助が終われば、請求書は値引き前の仕組みに戻ります。しかも値引き額は使用量に比例するため、電気を多く使う世帯ほど受け取る補助も大きくなります。価格上昇の痛みは和らぎますが、制度の費用を誰が負担するかという問題には手をつけていません。
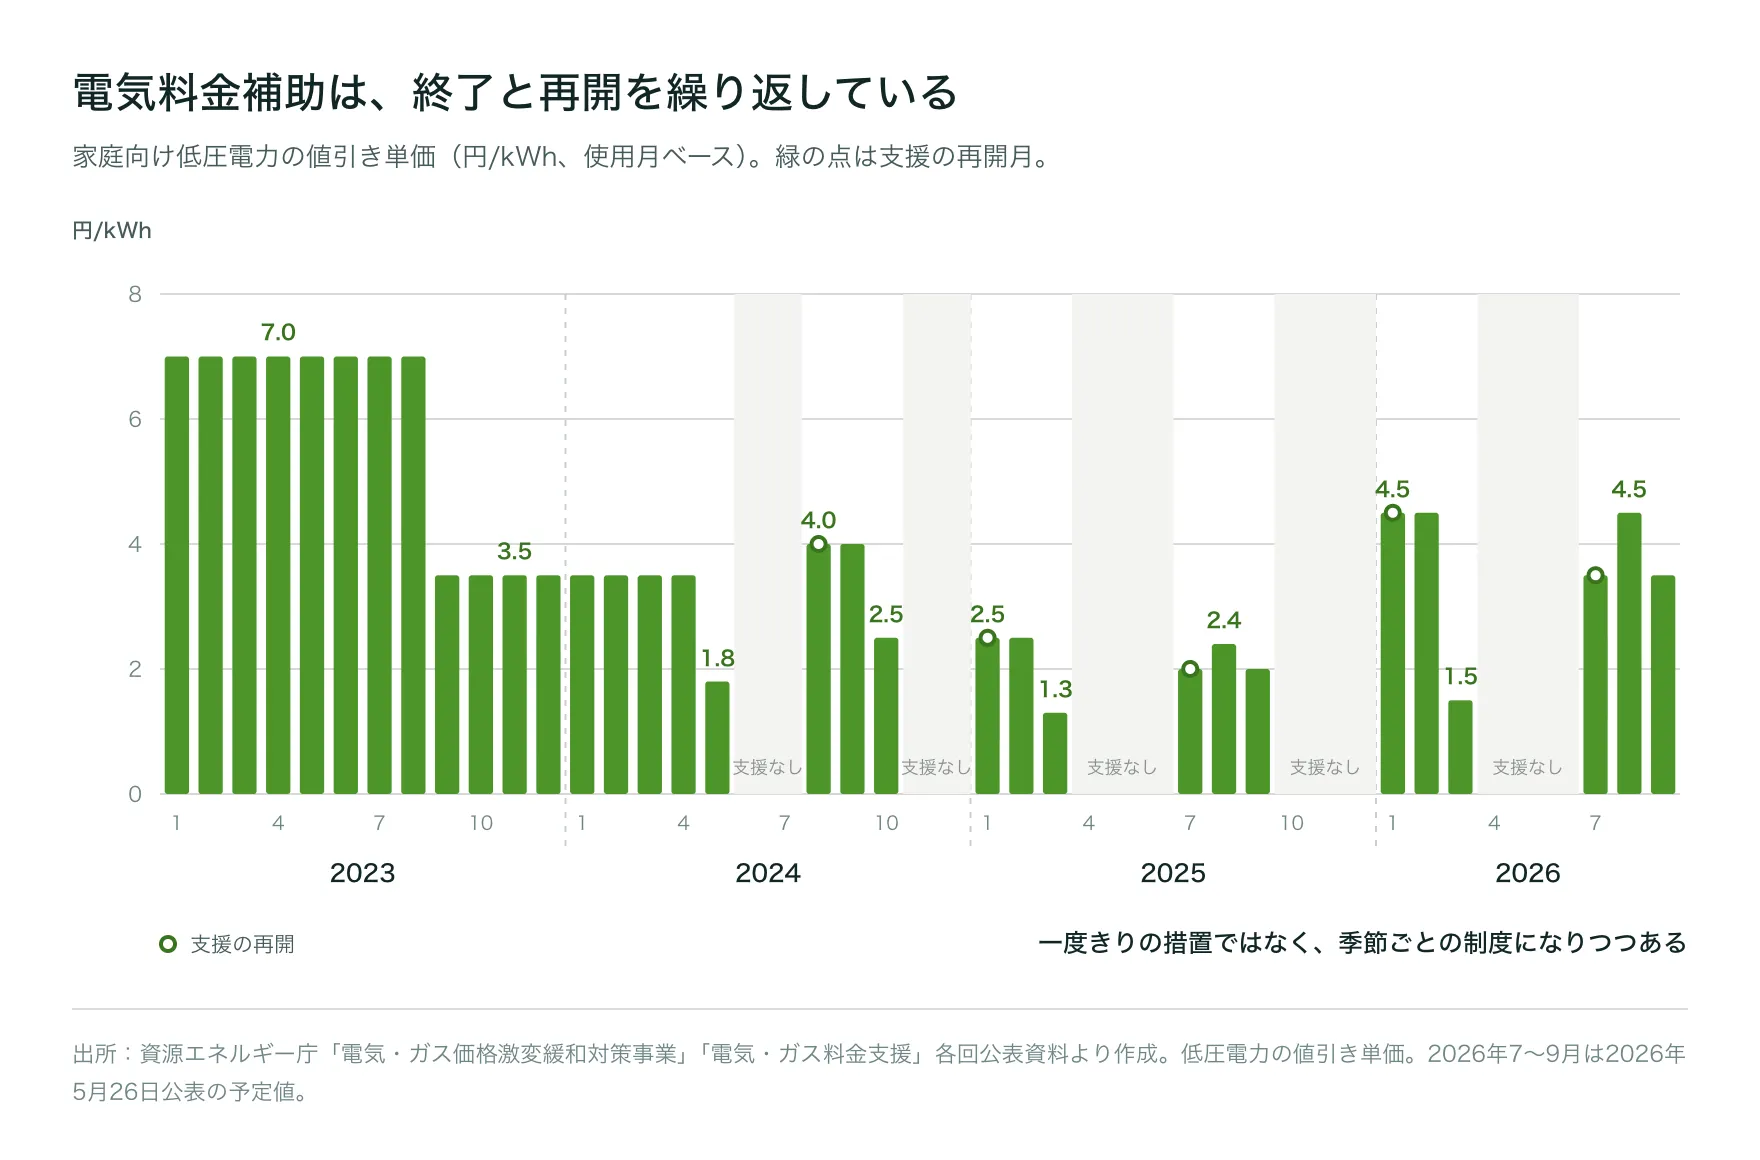 低圧電力の値引き単価の推移。各事業で定める使用月で表示しており、請求月とは異なります。図中の2026年7〜9月分は公表時の「予定値」という表記ですが、同額での支援実施を確認しています。出典:資源エネルギー庁および筒井ほかをもとに作成 [25][28]。
これに対して、ドイツや英国で進んだのは、電気料金に載せていた政策費用の集め方を変える改革です。政策費用は残したまま、電気の利用者に代わって国の予算から支払います。日本の補助も、欧州の財源移行も、公費によって電気料金を下げる点は共通します。違うのは公費の役割です。日本では請求額の一時的な値引きに使い、欧州では電気料金から外した政策費用の財源に充てています。
OIESの論集でデイビッド・ロビンソンは、電気料金に上乗せされる税や賦課金を「政府のくさび(government wedge)」と呼んでいます。欧米の家庭用電力価格の差には、燃料費や送配電網の条件に加え、この上乗せ分も大きく関わるという指摘です。2025年上半期には、EU平均で家庭用電力価格の27.6%、デンマークでは47.7%を税と賦課金が占めました。EU平均は2019年の41%から下がっています。2021〜22年の価格高騰を受け、各国政府が自分で動かせる税や賦課金を削ったためです [20]。
危機時に税や賦課金を一時的に引き下げることと、政策費用の財源を恒久的に変えることも同じではありません。ドイツの再エネ賦課金は、再エネ発電事業者への支援費用を電気料金から回収する仕組みでした。2022年7月に賦課金をゼロにし、2023年からは必要な支援財源を連邦予算でまかなう方式へ移しました。支援を残しながら、電気の使用量に比例して回収する仕組みを変えた例です [20]。
英国の再生可能エネルギー義務(Renewables Obligation: RO)も、電力小売会社による再エネ証書の調達費を電気料金から回収してきました。政府は2026年4月から3年間、家庭用電力に割り当てられるRO費用の75% を国の予算から支払う制度を実施しています。RO費用全体の75%ではありません。また、現時点では3年間の措置であり、恒久的な財源変更とは区別する必要があります [6]。
この変更が注目されるのは、負担を移すだけでなく、電化を妨げてきた電気とガスの価格差も縮めるからです。2025年の英国では、電気の単価がガスの4倍でした [21]。ヒートポンプはガスボイラーより効率よく熱をつくれますが、電気がこれほど高いと、その効率が光熱費の節約につながりにくくなります。グラブは、英国の電気・ガス価格比が欧州でもっとも高く、ヒートポンプの普及も欧州で低い部類にあると指摘しています [10][30]。電気料金から賦課金を外すことは、低所得世帯の負担を軽くし、ガス暖房からヒートポンプへの切り替えも後押しします。
もっとも、賦課金で回収していた費用を国の予算へ移しても、再エネ支援や電力システムに必要な費用が消えるわけではありません。変わるのは、請求書を通じて電気の利用者から回収するか、国の予算から支払うかです。ロビンソンが強調するのもこの限界です。財源の移し替えは負担の偏りを見直す手段になりますが、誰が負担するかは移行先の税制にも左右されます。また、電力システム全体の費用を抑える改革の代わりにはなりません。
負担の集め方を考える際には、価格に応じて使用量を変える余地が世帯によって異なる点も重要です。ドイツの家計データによる推計では、価格が1%変わったときの使用量の変化率を示す、電力需要の短期の価格弾力性(price elasticity)は低所得世帯で−0.27、高所得世帯で−0.44でした [19]。価格が上がったとき、高所得世帯は使用量を減らしやすい一方、低所得世帯は使用量を減らしにくいことが示唆されます。使用量に比例する賦課金は低所得世帯に重く、同じ方式の補助は使用量の多い世帯ほど大きくなります。料金だけを上下させる政策では、この偏りは残ります。
電気代の不安は、価格を下げるだけでは消えない
必要な暖房や冷房などを十分に使えないエネルギー貧困(energy poverty)の研究は、この問題を1990年代から扱ってきました。ブレンダ・ボードマンが1991年の著書で示したのは、必要なエネルギーサービスを所得の10%以内で確保できるか、という目安です。その後の英国の政策にも影響を与えました [23]。ただし、現在の英国全体が同じ指標を使っているわけではありません。イングランドの公式統計は、低所得と住宅の低いエネルギー効率を組み合わせたLILEE(Low Income Low Energy Efficiency)指標を使っています [5]。EUも複数の指標を整備していますが、単一の基準への統一と同じではありません [7]。
負担は価格、住宅性能、所得の重なりから生じます。価格だけを下げても、断熱性能の低い賃貸住宅に住む低所得世帯の問題は残ります。日本でも、料金の平均値だけでなく、必要な冷暖房を使えているかまで継続して把握する必要があります。
政策費用を請求書から外しても、送配電網や既存設備の固定費は残ります。次の論点は、その固定費を基本料金と従量料金のどちらで回収するかです。アイルランド経済社会研究所のニール・ファレルは、追加で電気を供給するために必要な短期の限界費用(marginal cost)を従量料金で、固定費を基本料金で回収する「コース型料金(Coasian tariff)」(経済学者ロナルド・コースの議論にちなむ呼び名です)が、理論上もっとも消費や投資の判断を歪めにくいと整理します。その結果、低所得世帯に不利益が生じる場合は、料金に費用を正しく反映させたうえで、社会保障と税制で補うべきだと論じています [8]。
従量単価を限界費用まで下げれば、不足する収入を基本料金などで回収する必要があります。カリフォルニアの大手民間電力3社に導入された所得連動基本料金(income-graduated fixed charge)は、低所得者向け制度への加入などに応じ、月約6ドル、12ドル、24.15ドルの3段階を設けています。採用時の設計では、固定費の一部をこの料金へ移し、従量単価を5〜7セント/kWh(約7.9〜11.0円/kWh)下げるとされました [2][9]。
アフマド・ファルキは、この引き下げ幅では従量単価が限界費用をなお大きく上回り、EVやヒートポンプの運転費を十分に下げられないと批判します。一方、すべての従量単価を限界費用まで下げれば、基本料金が政治的に受け入れられない水準まで上がります。そこで彼が提案するのは、従来からの使用分には平均費用にもとづく料金を残し、EVやヒートポンプの導入で新たに増える使用分だけを限界費用で課金する方法です。既存設備の費用は従来の使用分から回収しながら、電化で新たに導入する機器の電気代を下げる設計です [9]。
カリフォルニアの例が示すのは、従量単価を下げる方向では一致しても、固定費の負担先を決めなければ料金改革は進まないということです。全利用者の従量単価を下げて基本料金を上げるのか、電化で増える使用分だけを安くするのか。料金の効率性だけでなく、誰の負担を増やすかが争点になります。
日本でも、まず電気料金から集める費用の範囲を見直す必要があります。再エネ支援を続けることと、その費用を電気の使用量に比例して集めることは別の判断です。日本は再エネ賦課金を使用量に応じて徴収する一方、同じ請求書を公費で使用量に応じて値引きしています。負担の集め方を変えず、その影響を別の公費で一時的に打ち消しているかたちです。
請求書に残す費用については、基本料金と従量料金にどう分けるかが問われます。送配電網の固定費を従量料金に多く載せれば、自家消費で購入量を減らせる世帯ほど負担から抜けやすくなります。反対に、基本料金を大きく上げれば、使用量の少ない世帯の負担が増えます。全利用者の従量単価を下げるのか、ファルキの提案のように電化で新たに増える使用分だけを限界費用で課金するのか。ここには効率と分配の選択があります。
新しい需要のための設備増強には、さらに別の費用配分が必要です。データセンターなどの大口需要に合わせて系統を増強するなら、その費用を既存の利用者全体へ広げるのか、接続を求める事業者に長期契約や負担の約束を求めるのかを決めなければなりません。第16号で見た「予測する相手から約束を交わす相手へ」は、増強費用の配分にもかかわる考え方です。
政策費用を請求書に載せるか、請求書に残る費用をどう回収するか、新しい増強費用を誰に負担させるか。この3つは別の問題で、必要な政策も異なります。日本の現行の料金補助は目の前の請求額を下げますが、この3つの設計を直接は変えません。
発電コストの低下を暮らしの安心につなげるには、電気の値段を下げるだけでは足りません。問われているのは、誰が請求書に残されるのか、その設計を誰が決めるのかです。
円換算は比較の目安です。ドル建て電力量単価は、2026年9月18日17時の日本銀行公表値の中値、1ドル=157.49円で換算しています [16]。各年当時の為替による比較ではありません。
参考文献
-
[1] Borenstein, S. (2024, April 22). California’s exploding rooftop solar cost shift. Energy Institute Blog., University of California, Berkeley.
-
[2] California Public Utilities Commission. (2024, May 9). CPUC cuts residential electricity prices.
-
[3] 電力・ガス取引監視等委員会. (n.d.). 電気の託送料金とレベニューキャップ制度.
-
[4] 電力・ガス取引監視等委員会. (2026, April 10). 今後の想定スケジュール. [料金制度専門会合第74回資料3-2].
-
[5] Department for Energy Security and Net Zero. (2026a). Fuel poverty methodology handbook 2026: Low Income Low Energy Efficiency (LILEE).
-
[6] Department for Energy Security and Net Zero. (2026b). RO to Exchequer and ECO costs schemes: Guidance for suppliers.
-
[7] European Commission. (n.d.). Energy poverty indicators dashboard. Energy Poverty Advisory Hub. Retrieved September 20, 2026, from
-
[8] Farrell, N. (2026). Electricity tariff design: Equity and efficiency considerations. Oxford Energy Forum, 147., 39–42. Oxford Institute for Energy Studies.
-
[9] Faruqui, A. (2026). Some controversies in the application of marginal cost pricing to accelerate electrification: A case study in rate-making in California. Oxford Energy Forum, 147., 34–38. Oxford Institute for Energy Studies.
-
[10] Grubb, M. (2026). Peak bills? Deconstructing the UK’s energy price crisis. Oxford Energy Forum, 147., 5–10. Oxford Institute for Energy Studies.
-
[11] 経済産業省. (2026, March 19). 再生可能エネルギーのFIT制度・FIP制度における2026年度以降の買取価格等と2026年度の賦課金単価を設定します.
-
[12] Laws, N. D., Epps, B. P., Peterson, S. O., Laser, M. S., & Wanjiru, G. K. (2017). On the utility death spiral and the impact of utility rate structures on the adoption of residential solar photovoltaics and energy storage. Applied Energy, 185., 627–641.
-
[13] Leather, Z., & Marshall, J. (2025, August). No country for cold homes: Key considerations for the Warm Homes Plan. Resolution Foundation.
-
[14] McDonnel, M., O’Connel, R., Walmsley, A., & Ryor, J. (2026, September 10). The affordability case for a distribution system operator. RMI.
-
[15] Millican, R., Arent, D. J., & Sandalow, D. (2026, June 23). Electricity affordability and load growth: Diagnosing and fixing the problem. Center on Global Energy Policy, Columbia University SIPA.
-
[16] 日本銀行. (2026, September 18). 外国為替市況.
-
[17] Pollitt, M. G. (2026). What are the prospects for residential electricity costs and the electrification of heating in Great Britain? Oxford Energy Forum, 147., 29–33. Oxford Institute for Energy Studies.
-
[18] Poudineh, R. (2026). Introduction. Oxford Energy Forum, 147., 2–4. Oxford Institute for Energy Studies.
-
[19] Priesmann, J., & Praktiknjo, A. (2025). Estimating short- and long-run price and income elasticities of final energy demand as a function of household income. Energy Policy, 207., Article 114850.
-
[20] Robinson, D. (2026). The limits of electricity as a tax collector in Europe and the US. Oxford Energy Forum, 147., 16–19. Oxford Institute for Energy Studies.
-
[21] Russon, J., & Wakelin, H. (2026, March). Rebalancing electricity levies in the UK: Impacts on electricity bills, fuel poverty, and the clean heat transition. The MCS Foundation.
-
[22] St. John, J. (2025, March 6). California’s rooftop solar debate is raging again. Canary Media.
-
[23] Scottish Government. (2017, November 9). A new definition of fuel poverty in Scotland: Review of recent evidence.
-
[24] 資源エネルギー庁. (n.d.). 住宅用太陽光発電にせまるFIT買取期間の満了、その後どうする?.
-
[25] 資源エネルギー庁. (2026). 電気・ガス料金支援:電気・都市ガスの小売事業者等のみなさまへ.
-
[26] 総務省統計局. (2024). 令和5年住宅・土地統計調査:住宅及び世帯に関する基本集計(確報集計)結果の概要.
-
[27] 総務省統計局. (2025, December 19). 令和6年全国家計構造調査:家計収支に関する結果の概要.
-
[28] 筒井, 美樹, 田中, 拓朗, & 遠藤, 操. (2026, April). イラン情勢に伴う原油価格上昇が家庭用電気料金に与える影響. (研究資料SE26501). 電力中央研究所.
-
[29] U.S. Energy Information Administration. (2024, November 18). Grid infrastructure investments drive increase in utility spending over last two decades.
-
[30] Waddams Price, C. (2026). Do we expect too much of household electricity prices? Oxford Energy Forum, 147., 43–46. Oxford Institute for Energy Studies.
-
[31] Walter, D., Butler-Sloss, S., Bond, K., & Issac, A. (2026, September 16). The age of power. Ember.
-
[32] Wiser, R., Barbose, G., Gorman, W., O’Shaughnessy, E., Forrester, S., Donohoo-Vallett, P., Cappers, P., Deason, J., Hledik, R., & Lam, L. (2026, April). Retail electricity price trends and drivers: Data update—2026 edition. Lawrence Berkeley National Laboratory.
On the Radar - 現場の実践
今週の電気料金:オクトパスエナジー Fan Club
 英国リンカンシャー沖の洋上風車(2013年8月4日撮影、イメージ写真)。Fan Clubの対象設備だけを写した写真ではありません。写真:Mat Fascione, “Lincs Offshore Wind Farm”, Geograph / Wikimedia Commons, CC BY-SA 2.0

英国のオクトパスエナジーの「Fan Club」は、近隣の風車の発電状況に応じて、家庭の電力量料金を割り引く仕組みです。自宅に太陽光発電設備や蓄電池を設置しなくても、地域の再エネから家計への還元を受けられます。ただし、風車の近くに住む人すべてが対象になるわけではありません。
30分ごとの発電状況が、料金に反映される
Fan Clubは独立した料金プランではなく、通常の家庭向け契約に加える割引です。スマートメーターが記録する30分ごとの使用量を、対象の風車の発電状況と照合します。たとえばイースト・ヨークシャーのマーケット・ウェイトン(Market Weighton)では、風車の出力が12kW以上なら20%、200kW以上なら50%の割引が適用されます。条件は風車ごとに異なります [3]。
半額になるのは、条件を満たした時間帯に使った電気の単価です。 基本料金を含む請求総額が半分になるわけではありません。風車が止まっている間は通常の単価に戻り、割引分は毎月、契約者の電気料金アカウントに充当されます [3]。
オクトパスは洋上風力と結びつけた事例で、強い海風で割引が適用される時間をアプリで知らせ、洗濯などをその時間に合わせる使い方を紹介しています。発電の多い時間に電気を使う理由を、家庭の側にもつくる仕組みです。オクトパスは2024年11月、英国東部のグリムズビーからスケグネスにかけての参加者について、開始後1年間の節約額が平均で200ポンド弱、節約額の大きい上位5%では400ポンド近くだったと発表しました [1]。
これは事業者発表の実績です。比較対象となる料金や参加者数、世帯ごとの使用量などは十分に示されておらず、別の契約より有利かどうかまでは判断できません。また、この節約額だけでは、系統全体の費用が下がったか、非参加者への負担移転がないかもわかりません。
対象地域に住むだけでは、割引を受けられない
2026年8月改定の利用規約では、対象地域に住み、稼働するスマートメーターを備え、オクトパスの指定する通常プランを契約していることが条件です。対象は、単価を一定期間固定するプラン、または単価が変動するプランです。電気を購入するための同社のスマート料金プランとの併用はできません。売電契約については「Octopus Outgoing Smart Export Guarantee」のみ併用できます。必要な検針データや風車のデータを取得できなかった時間帯にも、割引は適用されません [2]。
さらに、風車の発電能力に応じた定員があります [3]。住所が条件を満たしていても、すぐに参加できるとは限りません。対象地域は事業者が決め、規約には、相応の事前通知をしたうえで条件を変更したり、Fan Clubを終了したりする権限も留保されています [2]。
EIFの視点
Fan Clubは、設備を買える人だけが電気代を減らせるという制約を緩めています。一方で、便益を受け取る条件は、地域に住んでいることに加え、指定された小売契約の顧客であることです。地域住民への還元と、特定の小売会社の顧客への割引は、同じではありません。 商業サービスとしてこの条件が不当だという話ではありません。ただ、「地域への還元」として評価するなら、契約者以外の地域住民にも目を向ける必要があります。
日本で同様の仕組みを採り入れるなら、最初に決めたいのは割引率よりも、何に対して誰へ還元するのかです。発電の多い時間に需要を動かしてもらう対価なら、その時間に使った電力量に応じた割引は筋が通ります。しかし、発電設備を受け入れる地域への還元も目的にするなら、使用時間を変えにくい世帯や、指定の契約を選べない住民に何を届けるかは、別に考えなければなりません。
この2つの目的を、ひとつの料金割引で済ませないことです。たとえば、電気の使い方に応じた割引と、小売契約を問わず地域に還元する基金を組み合わせる設計が考えられます。その場合も、基金の使い道に住民が関われるか、費用が誰の負担になるかを明らかにする必要があります。
Frontiersでは、費用を誰に割り振るかを見ました。便益にも同じ問いが当てはまります。Fan Clubを手本にするなら、参加者がいくら得をしたかに加え、対象地域の何世帯に届き、誰に届かなかったかも確かめたいと思います。事業者が条件を変えた場合に還元が続くのか、という点も重要です。顧客の節約額だけでは、地域への還元を評価できません。 日本で応用する際には、この区別を出発点にしたいと考えます。
参考文献
-
[1] Octopus Energy. (2024, November 8). Sea breezes and bill eases: Octopus Energy’s offshore wind ‘Fan Club’ delivers one year of savings for Grimsby residents.
-
[2] Octopus Energy. (2026, August). Terms and conditions for the Octopus Fan Club. (Version 2.0).
-
[3] Octopus Energy Generation. (n.d.). Fan Club. Retrieved September 20, 2026, from
本ニュースレターは一次情報や信頼できる資料を確認して執筆していますが、解釈や記述に誤りが残る可能性があります。お気づきの点があれば、ご指摘ください。確認のうえ、必要に応じて訂正・更新します。
EIF Brief JP は Substack から定期購読できます。